四十九日が済んでから税理士に相談すればよいのか、葬儀の後すぐに動くべきなのか。相続税申告を税理士にいつ頼むかに法律の決まりはなく、目安は遺産の分け方を決める前です。
誰がどの財産を取得するかで、小規模宅地等の特例を使えるかが変わるためです。相談の時期は、例えば3か月の相続放棄と4か月の準確定申告の期限の前に置くと、10か月の申告期限までの手続きを順に進められます。
この記事の要点
相続税申告の依頼は遺産の分け方を決める前が目安で、例えば3か月と4か月の期限の前に相談すると、手続きを順に進められます。
この記事でわかること
- 相続税申告を税理士に頼む時期の目安と、その理由
- 3か月、4か月、10か月の期限ごとに税理士へ頼めること
- 遺産の分け方で、小規模宅地等の特例と配偶者の税額軽減が変わる仕組み
- 税理士に頼まずに済む場合と、頼むかを決める材料
- 大北税理士法人に相談するときの流れ
相続税申告を税理士に頼むのは、遺産の分け方を決める前
相続税申告を税理士に頼む時期は、遺産の分け方を相続人の間で決める前が目安です。相続税申告の依頼とは、財産の評価と特例の判断から申告書の提出までを、税理士に代理で任せることを指します。
依頼の時期を定めた法律はありません。ただ、10か月の申告期限より前に、3か月と4か月の期限が来ます。例えば、この2つの期限の前に一度相談すると、各期限までに何を済ませるかを先に決められます。
| 期限 | 手続 | 数え始める日 | 税理士に頼めること |
|---|---|---|---|
| 3か月以内 | 相続放棄・限定承認の申述(家庭裁判所) | 自己のために相続の開始があったことを知った時 | 相続税の申告が要るかの見通し(申述の書類は司法書士か弁護士が作成) |
| 4か月以内 | 所得税の準確定申告 | 相続の開始があったことを知った日の翌日 | 準確定申告書の作成と提出 |
| 10か月以内 | 相続税の申告と納税 | 亡くなったことを知った日の翌日 | 財産の評価、特例の判断、申告書の作成と提出 |
期限と数え始める日は、民法第915条と国税庁 No.2022、No.4205 によります(令和8年4月1日現在)。3つの期限の順番と申告先の税務署は、大阪で相続税申告を進める相続人が最初に確認することで取り上げています。
初回のご相談は無料です
相続が発生した方、遺言書の作成を検討されている方を対象に、税理士による無料相談を実施していますので、お気軽にお問い合わせください。
亡くなってからの時期ごとに、税理士に頼めること
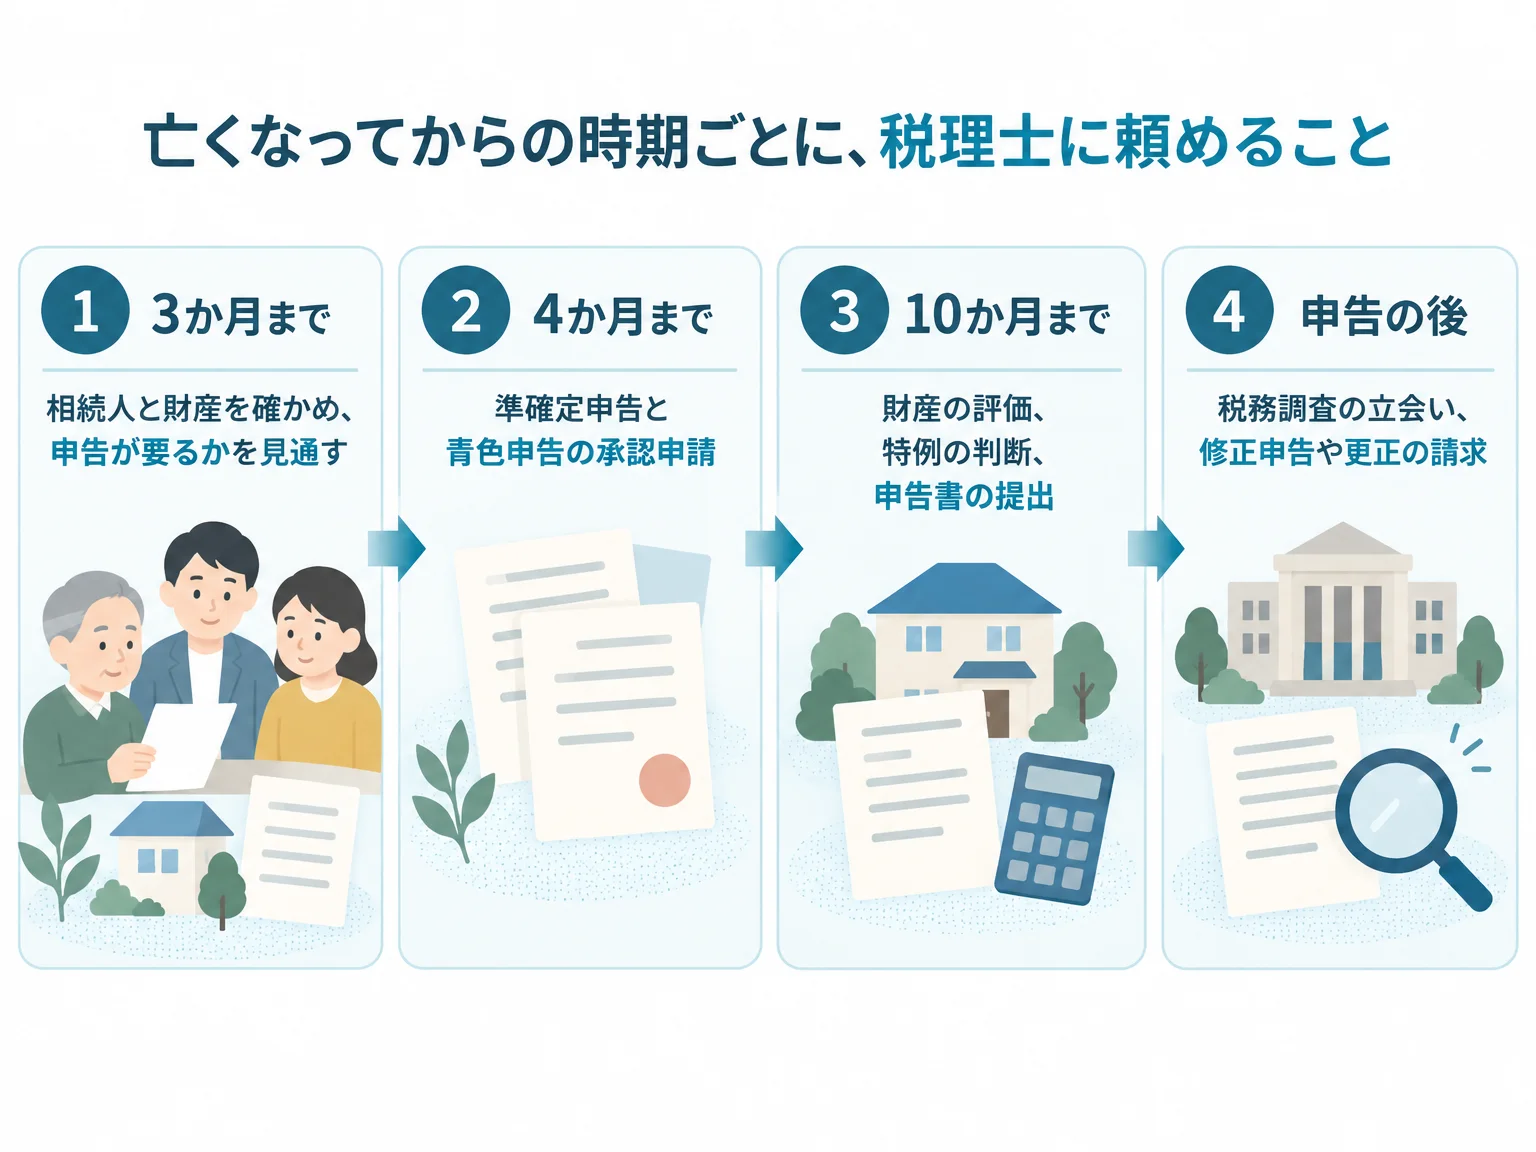
税理士に頼めることは、申告が要るかの見通しから始まり、準確定申告、相続税の申告、申告の後の税務調査の対応へと、時期ごとに移ります。
3か月まで:相続人と財産を確かめ、申告が要るかを見通す
亡くなってから3か月までに税理士へ頼めるのは、相続人と財産の確認と、相続税の申告が要るかの見通しです。申告が要るのは、遺産の総額(借入金と葬式費用を差し引き、一定の生前贈与を加えた額)が基礎控除額を超える場合。
基礎控除額は3,000万円+600万円×法定相続人の数で、相続人が配偶者と子2人なら4,800万円です(国税庁 No.4152、令和8年4月1日現在)。相続人を確かめる戸籍の収集も、税理士に頼めます。
借金が多いなどの理由で相続放棄を考える場合は、3か月の期限までに家庭裁判所へ申述します。申述書の作成は司法書士か弁護士が担い、放棄するかどうかの判断は弁護士に相談します。
相続税の計算では、放棄した人も基礎控除の法定相続人の数に入ります。一方で、放棄した人が受け取った死亡保険金には、500万円×法定相続人の数の非課税枠が使えません(国税庁 No.4114)。
相続放棄の申述や相続登記など、相続税の申告のほかの手続をどの士業に相談するかは、相続税の申告は税理士、相続登記は司法書士に頼むにまとめています。
4か月まで:準確定申告と、賃貸や事業を引き継ぐ相続人の届出
4か月までに頼むのは、亡くなった方の所得税の準確定申告です。申告の要る所得があった場合、相続人がその年の1月1日から亡くなった日までの所得を申告します。期限は、相続の開始を知った日の翌日から4か月以内です(国税庁 No.2022)。
亡くなった方の賃貸や事業を相続人が引き継ぎ、青色申告で申告したい場合は、承認の申請にも期限があります。亡くなった方が青色申告だったか白色申告だったかで、期限の決まり方が違います。
| 亡くなった方の申告 | 相続人の承認の申請の期限 |
|---|---|
| 青色申告(1月1日から8月31日に死亡) | 死亡の日から4か月以内 |
| 青色申告(9月1日から10月31日に死亡) | その年の12月31日 |
| 青色申告(11月1日から12月31日に死亡) | 翌年の2月15日 |
| 白色申告(1月16日以後に業務を引き継いだ) | 業務を引き継いだ日から2か月以内 |
期限は国税庁 No.2070(令和8年4月1日現在)によります。賃貸物件のある相続では、準確定申告と承認の申請の期限が近いため、4か月より前の相談で両方を一度に進められます。
10か月まで:財産を評価し、特例を確かめて申告する
10か月の申告期限までに頼むのは、財産の評価、特例の判断、申告書の作成と提出です。土地は路線価か倍率で評価し、形や使い方による補正を、現地を確かめて検討します。
遺産の分け方がまとまったら、遺産分割協議書の内容が特例の要件に合うかを確かめ、申告書に写しを添付します。期限まで日が少ない場合に何から進めるかは、相続税申告の期限がギリギリのときに優先することで説明しています。
申告の後:税務調査の立会いと、修正申告や更正の請求
申告の後に頼めるのは、税務調査の立会いと、申告した税額を直す手続きです。税額が増えるときは修正申告、減るときは法定申告期限から5年以内に更正の請求をします(国税通則法第23条)。
調査の対応を頼む費用の内訳は、相続税の税務調査で税理士に立会いを頼むときの費用で取り上げています。
遺産の分け方を決める前に税理士へ相談する理由
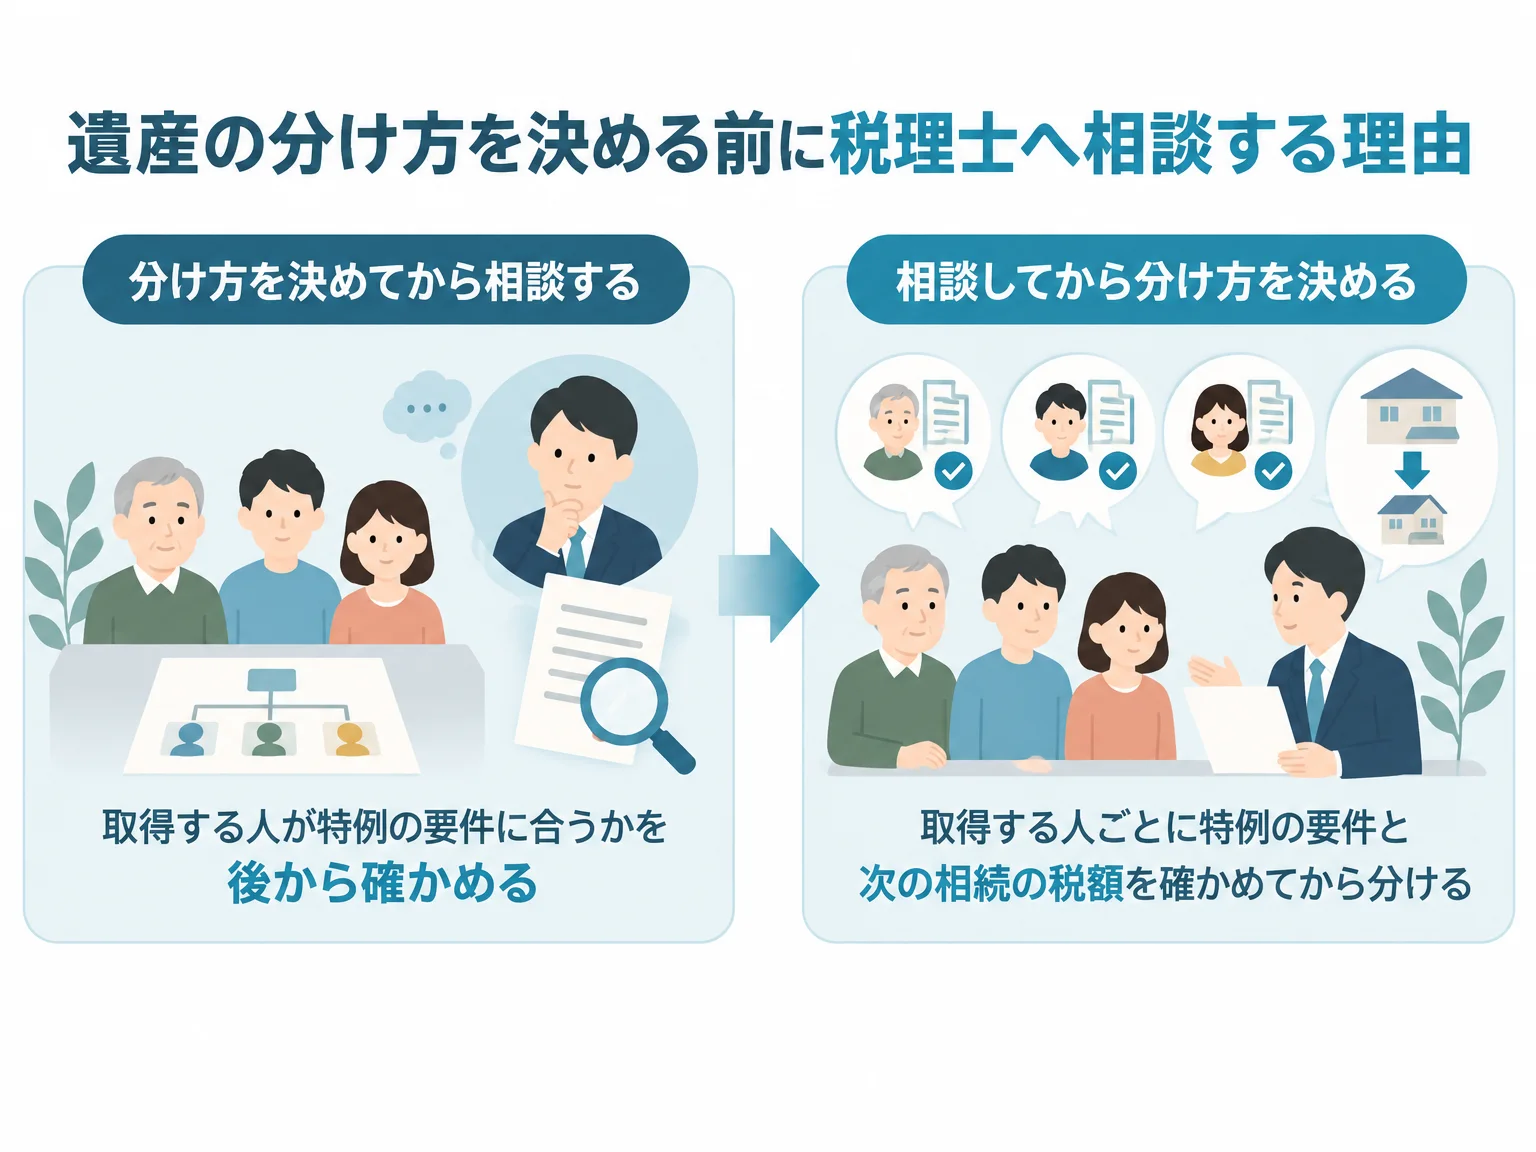
遺産の分け方を決める前に相談するのは、誰が何を取得するかで、使える特例と相続人全体の税額が変わるためです。分け方が決まった後では、取得する人を前提に要件を確かめることになります。
小規模宅地等の特例は、宅地を取得する人で要件が変わる
小規模宅地等の特例は、亡くなった方が住んでいた宅地なら、330㎡まで評価額を80%減らす制度です(特定居住用宅地等)。使えるかどうかの分かれ目は、宅地を取得する人。
| 宅地を取得する人 | 取得者ごとの要件 |
|---|---|
| 配偶者 | 要件はない |
| 同居していた親族 | 申告期限まで住み続け、宅地を持ち続ける |
| 別居していた親族 | 亡くなった方に配偶者がいないことなど、6つの要件をすべて満たす |
同居していた親族の要件は、国税庁の案内で次のように示されています。
相続開始の直前から相続税の申告期限まで引き続きその建物に居住し、かつ、その宅地等を相続開始時から相続税の申告期限まで有していること。
出典:国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
配偶者がいる相続で、別居していた子が自宅の宅地を取得すると、この特例は使えません。別居の親族の要件に、亡くなった方に配偶者がいないことが含まれるためです。
配偶者の税額軽減は、申告期限までに分割していることが要件
配偶者の税額軽減は、配偶者が取得した遺産のうち、1億6,000万円か法定相続分相当額の多い方まで相続税がかからない制度です(国税庁 No.4158、令和8年4月1日現在)。申告期限までに分割されていない財産は対象にならず、税額が0円でも申告が要ります。
期限までに分割がまとまらない場合は、未分割で申告し、申告期限から3年以内に分割すれば軽減を使えます。未分割で申告するときの手続きは、相続税の申告期限に間に合わないときの3つの選択肢で説明しています。
配偶者が取得した財産は、配偶者が亡くなったときの相続(二次相続)で子に引き継がれ、そのときの相続税の対象になります。1回目と2回目の相続税を並べて試算してから配偶者の取得分を決めると、相続人全体の税額を比べられます。二次相続の考え方は二次相続税対策のページにまとめています。
評価に使える日数が短いと、見込みの評価で申告することになる
相談が申告期限の近くになると、土地の評価や資料の取り寄せに使える日数が短くなります。期限までに評価が固まらなければ、見込みの評価額で申告し、後で修正申告か更正の請求で直す流れ。
1回で申告を終えるには、評価に時間のかかる土地や非上場株式がある相続ほど、早めに税理士へ資料を渡しておくことになります。
税理士に頼まずに済む場合と、頼むかを決める材料
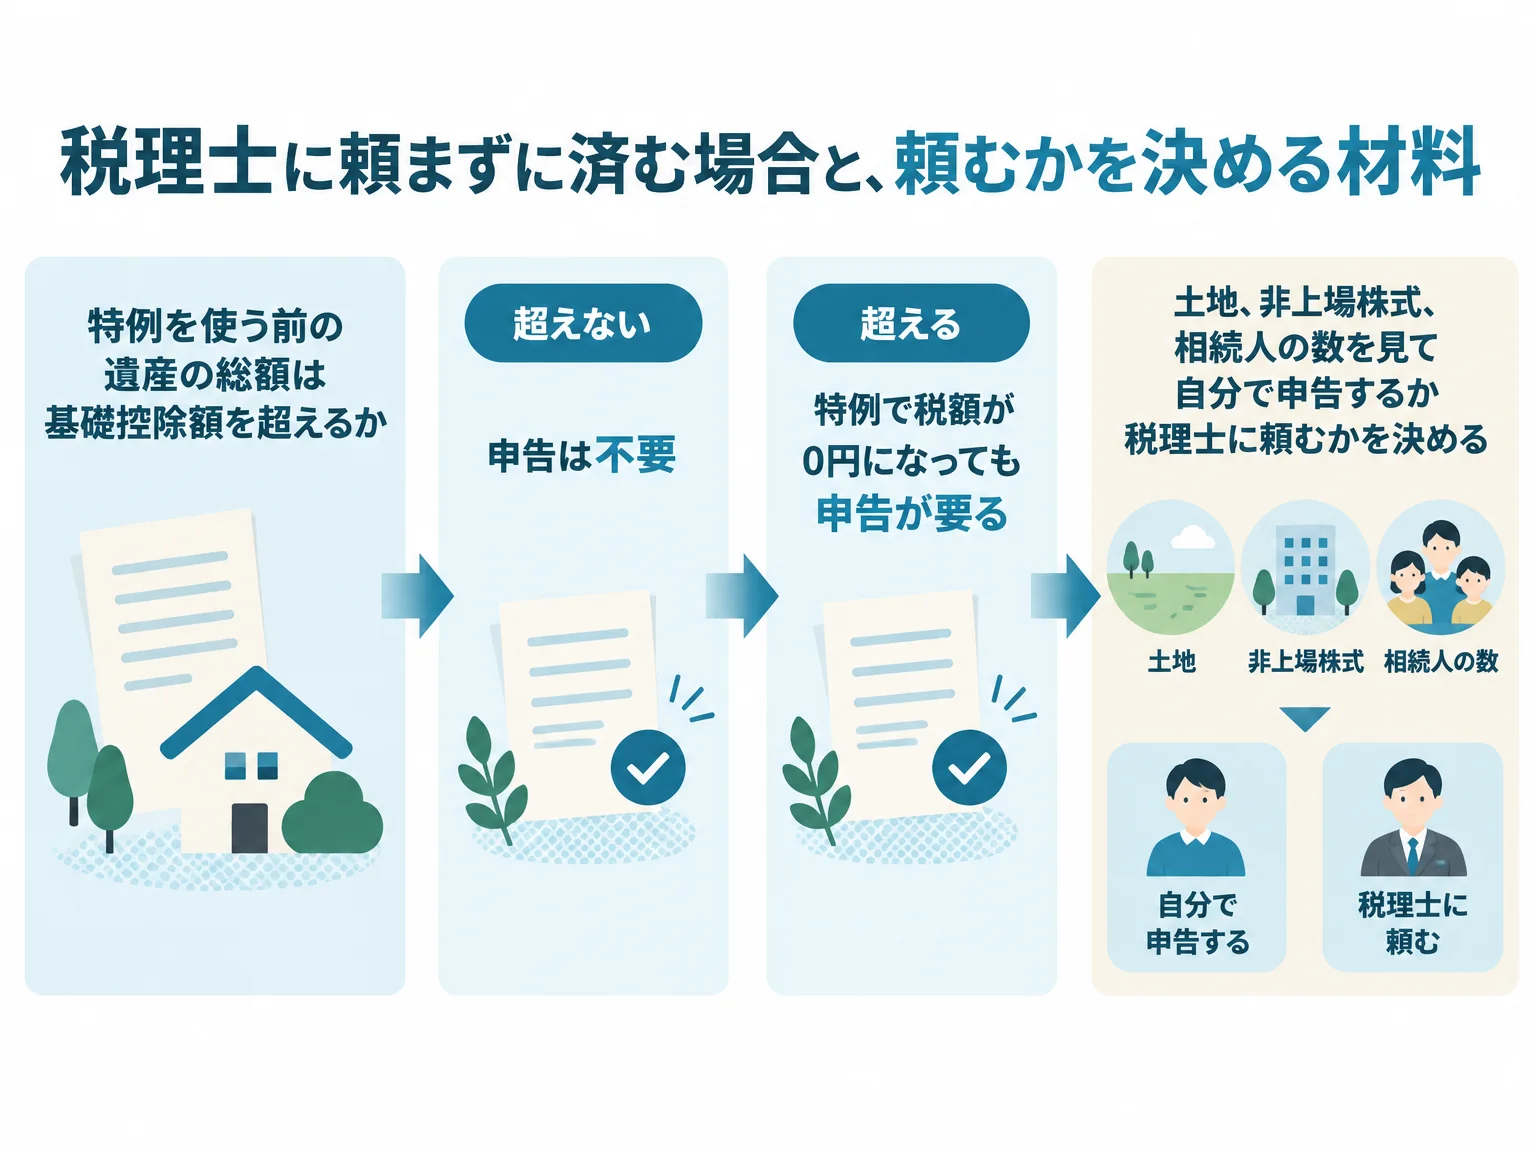
特例を使う前の遺産の総額が基礎控除額以下なら、相続税の申告は要らず、税理士に申告を頼む必要もありません(国税庁 No.4205)。
小規模宅地等の特例や配偶者の税額軽減で税額が0円になる場合は、申告が要ります。特例は申告書を出さないと使えないためです。申告が要る相続で、税理士に頼むかを決める材料は次の4つ。
| 材料 | 確かめること |
|---|---|
| 土地 | 路線価のない土地、形のいびつな土地、貸している土地があるか |
| 非上場株式 | 亡くなった方が会社を経営し、株式を持っていたか |
| 特例 | 小規模宅地等の特例や配偶者の税額軽減を使うか |
| 相続人 | 人数と、分け方の話し合いがまとまりそうか |
自分で申告するときの手順と誤りやすい点は、相続税申告を自分でできるかの判断にまとめています。税理士に頼んだ場合の報酬は、相続税申告を税理士に頼む費用で取り上げています。
大北税理士法人に相続税申告を頼む時期
大北税理士法人では、亡くなって間もない時期から申告期限が近い段階まで、相続税申告のご相談をお受けしています。初回のご相談は無料で、資料がそろっていない段階でも、集める資料と取り寄せ先の確認からお手伝いします。
相談から申告までは、お問い合わせ、初回相談、ご提案とお見積、ご契約、申告と対応の順に進みます。依頼するかどうかは、見積りを受け取ってから決められます。
1つの案件を兄弟の税理士2名で担当し、遺産の分け方と特例の要件を二人で確かめます。近畿圏の方は事務所への来所、近畿圏の外の方はオンラインでの面談です。オンラインで完結するのは面談と申告までで、相続登記は提携する司法書士、相続人の間で意見が分かれた場合は提携する弁護士が担当します。
報酬の表は税理士の料金・報酬のページにあります。ご相談はお問い合わせフォームか、お電話(06-6353-3871)で受け付けています。
本記事の根拠法令・出典
| 法令・公的資料 | 位置づけ |
|---|---|
| 民法 | 相続の承認と放棄の期限(第915条) |
| 所得税法 | 準確定申告(第124条・第125条) |
| 相続税法 | 死亡保険金の非課税(第12条)、基礎控除(第15条)、配偶者の税額軽減(第19条の2)、申告期限(第27条) |
| 租税特別措置法 | 小規模宅地等の特例(第69条の4) |
| 国税通則法 | 更正の請求(第23条) |
| 国税庁 No.2070 青色申告制度 | 業務を引き継いだ相続人の青色申告の承認の申請の期限 |
| 国税庁 No.4124 小規模宅地等の特例 | 特定居住用宅地等の取得者ごとの要件 |
| 裁判所 相続の放棄の申述 | 申述の期間と申立先 |
まとめ
相続税申告を税理士に頼む時期に法律の決まりはなく、目安は遺産の分け方を決める前です。小規模宅地等の特例は宅地を取得する人で要件が変わり、配偶者の税額軽減は申告期限までの分割が要件になります。
相談の時期は、例えば3か月の相続放棄と4か月の準確定申告の期限の前に置くと、10か月の申告期限まで手続きを順に進められます。賃貸や事業を引き継ぐ相続では、青色申告の承認の申請の期限も同じ頃に来ます。
特例を使う前の遺産の総額が基礎控除額以下なら、申告は要りません。超えそうな場合は、資料がそろう前でも、まずはお気軽にご相談ください。
よくある質問
四十九日が済んでから税理士に相談するものですか?
四十九日を待つ決まりはありません。法要の時期と相続税申告の期限は関係がなく、相続放棄の3か月と準確定申告の4か月の期限は、四十九日の後に続けて来ます。
法要の準備で来所が難しい時期は、オンラインの面談で、申告が要るかの見通しと期限を先に確かめる方法もあります。
遺産分割の話し合いがまとまる前に、税理士に頼めますか?
頼めます。分け方を決める前のほうが、宅地を取得する人ごとに小規模宅地等の特例の要件を確かめ、配偶者の取得分と二次相続の税額を並べてから分けられます。
相続人の間で意見が分かれ、話し合いが進まない場合の交渉は、弁護士に依頼します。当税理士法人は、税額の計算と申告の面から関与します。
申告期限まで1か月を切っていても、税理士に頼めますか?
頼めます。期限内に申告書を出すことを先に決め、そろった資料と見込みの評価で申告し、後で修正申告か更正の請求で直す進め方があります。
期限が近い段階のご相談も、当税理士法人でお受けしています。
亡くなる前に、相続税の相談をしてもよいですか?
相談できます。生前のうちなら、相続税がかかるかの試算に加え、生前贈与や遺言の内容を税金の面から検討できます。
遺言書の作成そのものは公証役場や提携先と進め、当税理士法人は内容の税務面を助言します。
初回相談の後で、依頼するかを決めてもよいですか?
決めてかまいません。初回のご相談は無料で、ご提案とお見積をお渡しした後に、ご契約いただくかをお決めいただけます。
報酬は遺産の総額と共同相続人の数で変わるため、見積りで金額と含まれる作業を確かめてから判断してください。