相続税の申告を税理士に頼むと、いくらかかるのか。相続税申告の税理士報酬は、税理士会の報酬規定が無く、事務所ごとに決まります。大北税理士法人の場合は、基本報酬10万円に遺産の総額の区分ごとの額を足し、相続人の数に応じた加算を付けて計算します(いずれも税抜)。
たとえば遺産の総額が6,000万円で相続人が2人なら、報酬は48万5,000円(税込53万3,500円)です。財産の評価の手間や依頼する範囲でも額は変わるため、見積りで内訳を確かめることが欠かせません。
この記事の要点
相続税申告の税理士報酬は事務所ごとに決まり、当法人では遺産の総額と相続人の数、財産の評価の手間で変わります。
この記事でわかること
- 相続税申告の税理士報酬が事務所ごとに違う理由と、額を変える要素
- 大北税理士法人の相続税申告の報酬表(税抜と税込)
- 遺産の総額と相続人の数を置いた報酬の計算例
- 報酬のほかにかかる実費と、相続登記の費用
- 税理士報酬を相続税の計算で差し引けない理由
- 報酬の見積りで確かめること
相続税申告を税理士に頼む費用は何で決まるか
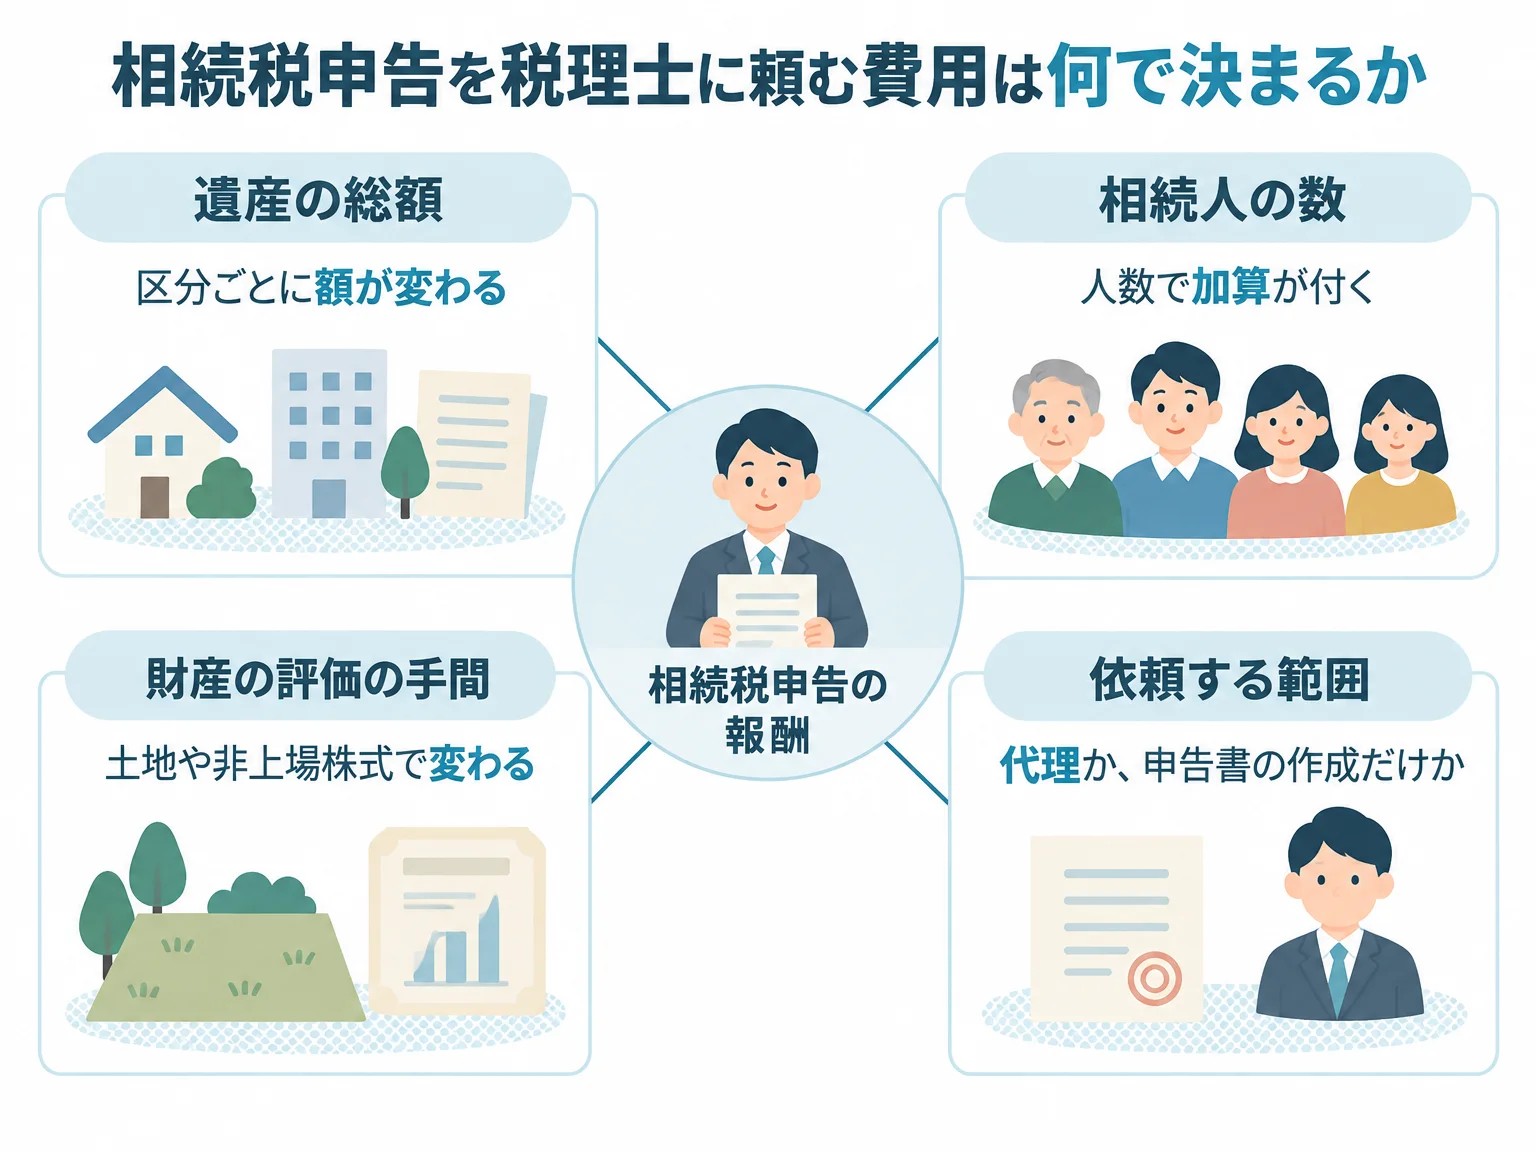
相続税申告の税理士報酬は、事務所ごとの報酬表で決まります。税理士会には報酬規定が無く、報酬の額は各税理士が専門的な能力や経験などを考えて決めるためです。
この考え方は、日本税理士会連合会「税理士の専門家責任を実現するための100の提案(改訂版)」も示しています。業界で決まった相場の表は無く、事務所の報酬表を見て額を確かめます。
税理士報酬とは、相続税の申告書の作成や税務署への提出など、税理士に依頼した業務への対価のことです。当法人の報酬表で額を変える要素は、次の4つ。
| 要素 | 額の変わり方 |
|---|---|
| 遺産の総額 | 区分ごとに報酬額が決まる。総額が大きいほど区分が上がる |
| 相続人の数 | 相続人が増えると加算が付く |
| 財産の評価の手間 | 土地の数や形、非上場株式があることで評価が著しく複雑になると加算が付く |
| 依頼する範囲 | 申告の代理まで頼むか、申告書の作成だけを頼むかで変わる |
初回のご相談は無料です
相続が発生した方、遺言書の作成を検討されている方を対象に、税理士による無料相談を実施していますので、お気軽にお問い合わせください。
大北税理士法人の相続税申告の報酬
当法人の相続税申告の報酬は、基本報酬10万円(税込11万円)に、遺産の総額の区分ごとの報酬額を足した額です。表の額は税抜で、税込はその1.1倍です(料金・報酬)。
| 遺産の総額 | 報酬額(税抜) | 報酬額(税込) |
|---|---|---|
| 5,000万円未満 | 20万円 | 22万円 |
| 7,000万円未満 | 35万円 | 38万5,000円 |
| 1億円未満 | 60万円 | 66万円 |
| 3億円未満 | 85万円 | 93万5,000円 |
| 5億円未満 | 110万円 | 121万円 |
| 7億円未満 | 135万円 | 148万5,000円 |
| 10億円未満 | 170万円 | 187万円 |
| 10億円以上 | 180万円(1億円増すごとに10万円を加算) | 198万円(1億円増すごとに11万円を加算) |
相続人の数と、評価の手間による加算
加算は2つあります。どちらも、上の表の「遺産の総額の区分ごとの報酬額」に対して計算し、基本報酬10万円には付きません。
| 加算 | 条件 | 加算の額 |
|---|---|---|
| 相続人の数 | 共同相続人(納税義務のある受遺者を含む)が1人増すごと | 区分ごとの報酬額の10%。相続を放棄した人は数えない |
| 評価の手間 | 財産の評価などの業務が著しく複雑なとき | 区分ごとの報酬額の100%を限度 |
「著しく複雑」とは、事案の内容が極めて繁雑か広い範囲にわたり、資料の収集や法令の適用に特別な調査が要る場合を指します。当てはまるかどうかは、財産の中身で決まります。
申告書の作成だけを頼む場合
申告の代理まで頼まず、申告書の作成だけを頼む場合の報酬は、報酬表で計算した額の50%です。税理士の業務には、相続人に代わって申告し税務署に主張や陳述をする税務代理と、申告書を作る税務書類の作成があります(税理士法2条)。
税理士に頼まずに自分で申告する場合の手順と、自分でできるかの判断の目安は、相続税申告を自分でする場合の手順と判断の目安にまとめています。
報酬の計算例
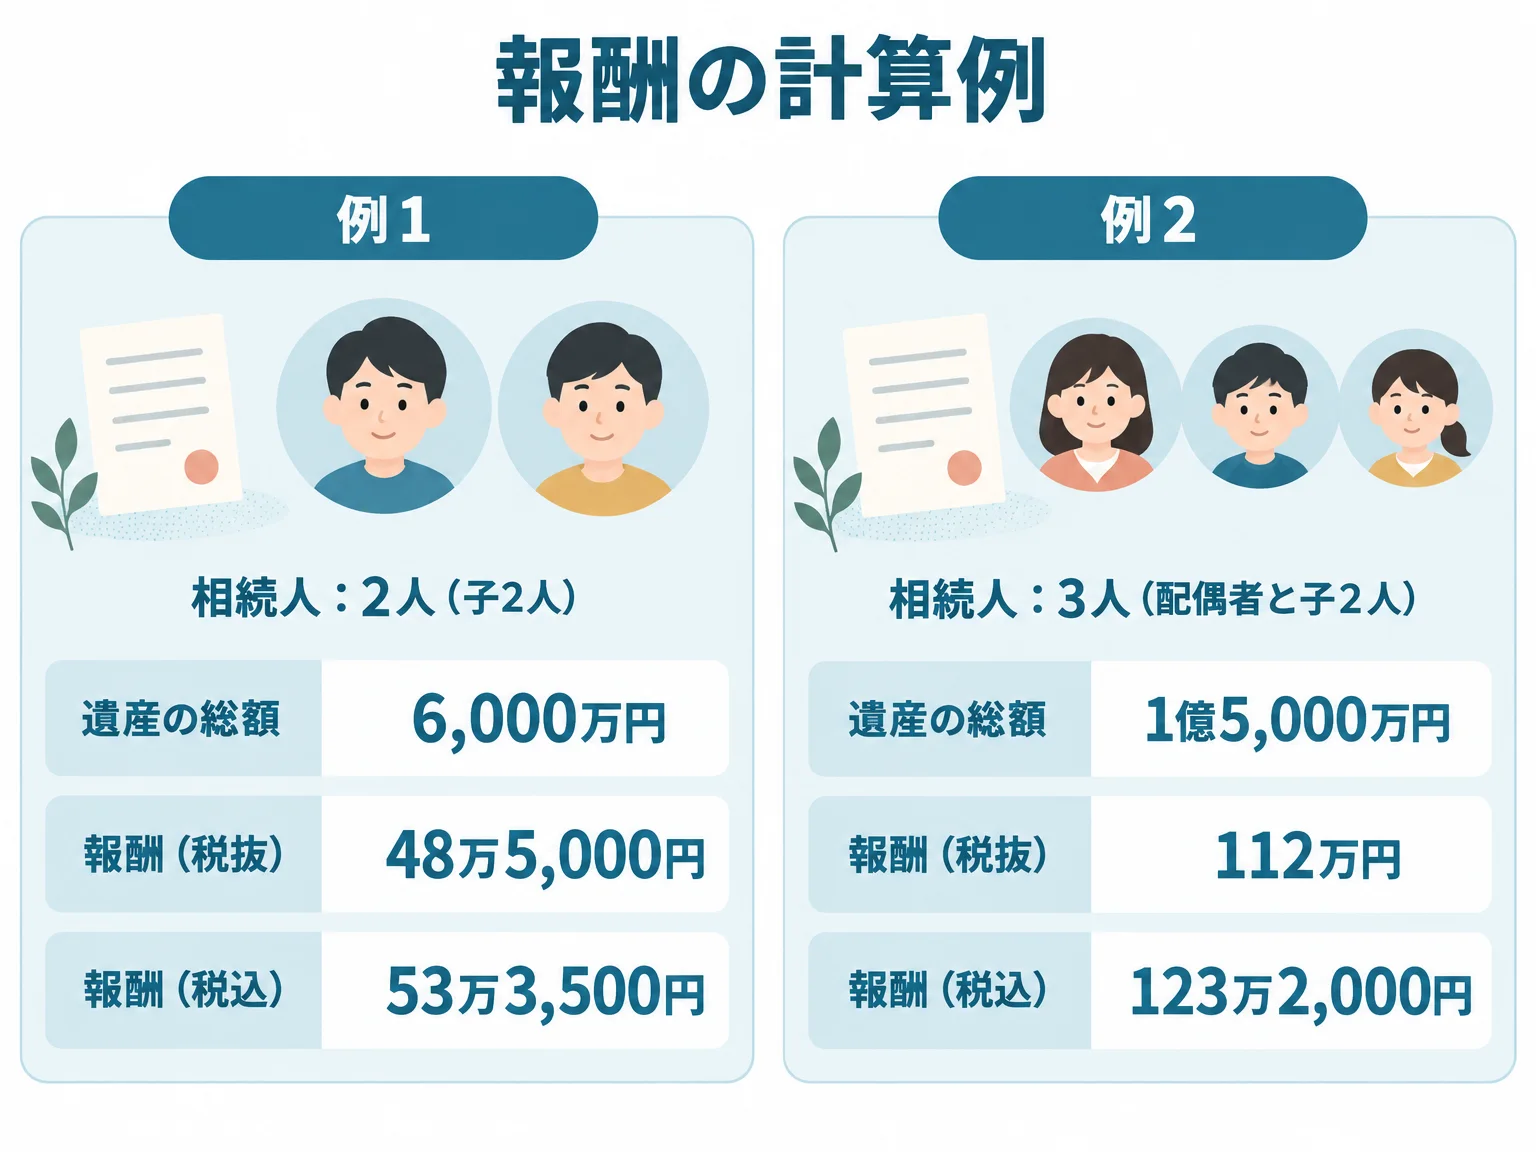
当法人の報酬表を使った計算例です。相続人の数による加算は、相続人が1人のときを基準に、2人目から1人につき10%として計算しています。財産の評価が著しく複雑な場合の加算は、ないものとします。
| 項目 | 例1 | 例2 |
|---|---|---|
| 遺産の総額 | 6,000万円 | 1億5,000万円 |
| 相続人 | 2人(子2人) | 3人(配偶者と子2人) |
| 基本報酬 | 10万円 | 10万円 |
| 遺産の総額の区分ごとの報酬額 | 35万円(7,000万円未満) | 85万円(3億円未満) |
| 相続人の数による加算 | 35万円×10%×1人=3万5,000円 | 85万円×10%×2人=17万円 |
| 報酬(税抜) | 48万5,000円 | 112万円 |
| 報酬(税込) | 53万3,500円 | 123万2,000円 |
実際の報酬は、財産の評価の手間や依頼する範囲で変わります。個別の額は、財産の資料を見たうえでお見積りします。
報酬のほかにかかる費用
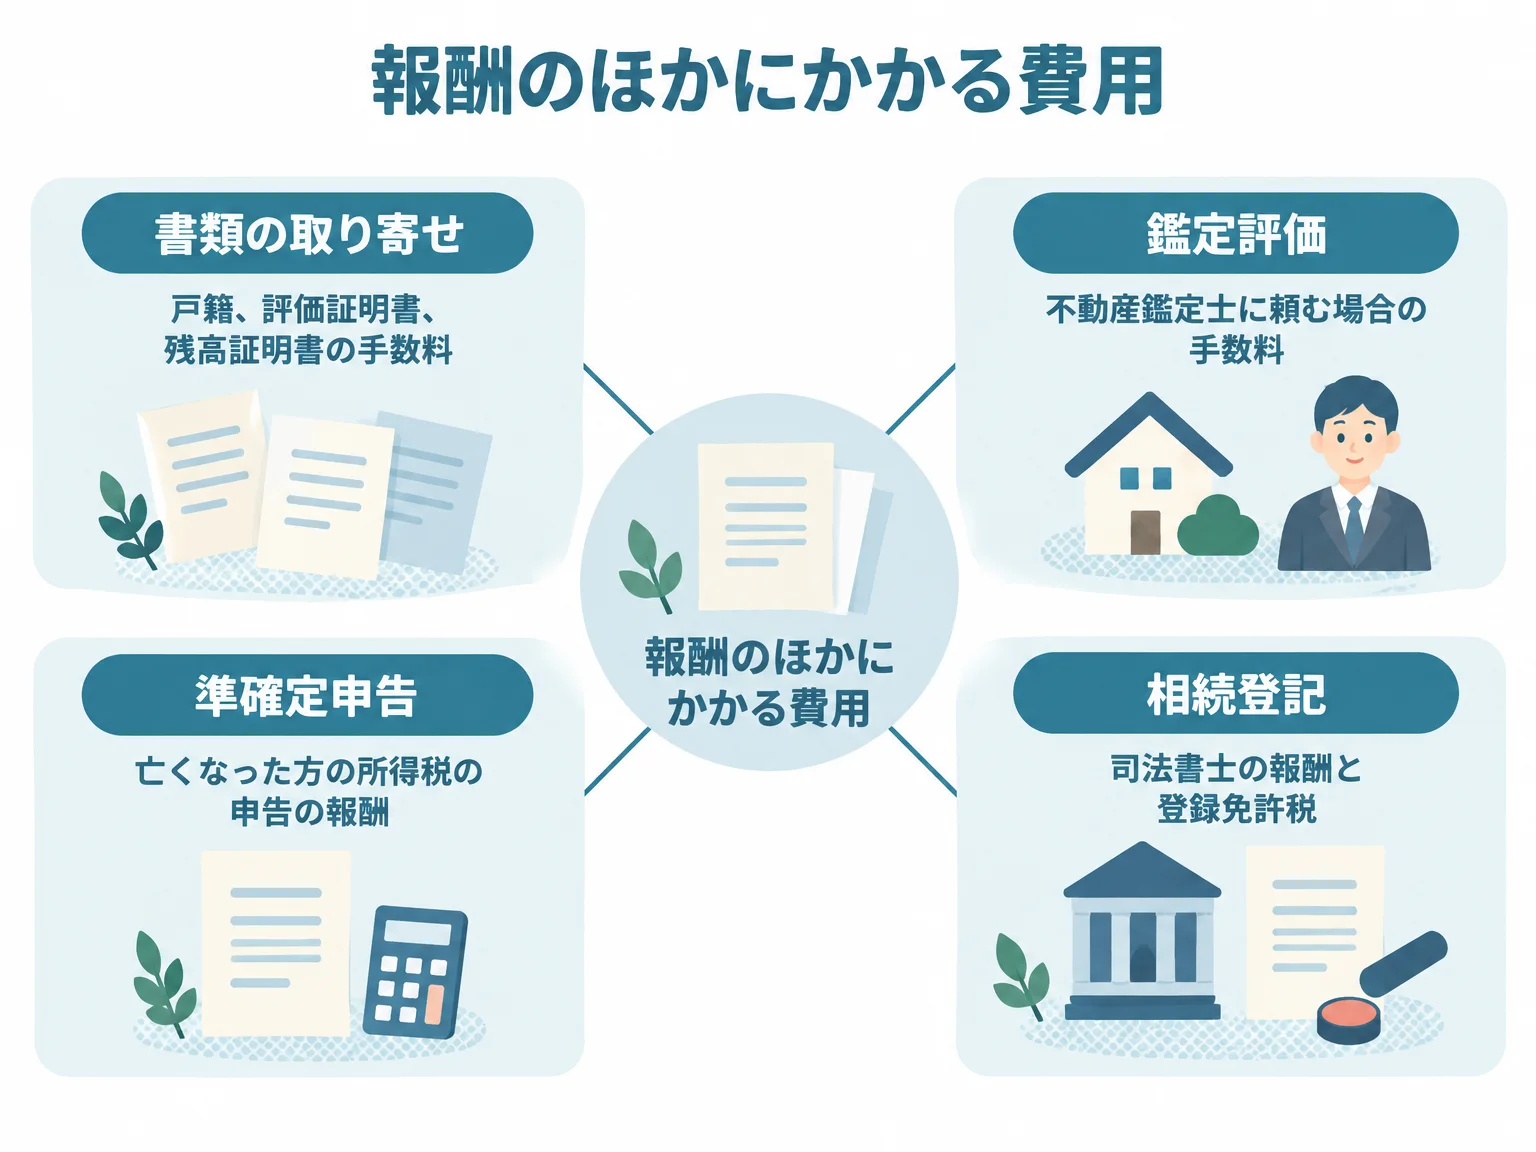
相続税申告の報酬のほかに、書類の取り寄せや鑑定の実費、ほかの手続の費用がかかることがあります。当法人の料金・報酬のページでは、次の費用を報酬とは別の諸費用として挙げています。
| 費用 | かかる場面 |
|---|---|
| 戸籍謄本、固定資産税評価証明書などの取り寄せ費用 | 相続人と財産を確かめる書類を取り寄せるとき |
| 預貯金の残高証明書の発行手数料 | 金融機関に亡くなった日の残高を証明してもらうとき |
| 鑑定評価の手数料 | 不動産鑑定士に鑑定評価を頼むとき |
| 不動産の売却手数料 | 相続した不動産を売るとき |
| 準確定申告の税理士報酬 | 亡くなった方の所得税の申告(準確定申告)が要るとき |
物納の申請を頼む場合は、相続税申告とは別の報酬がかかります。物納申請税額が1億円未満なら50万円(税込55万円)で、額が大きくなるほど上がります。
預貯金の名義変更などをまとめて任せる遺産整理業務は、相続税評価額による対象財産の額に、金額の区分ごとの料率を掛けて計算します。料率は消費税込みで、5,000万円以下の部分が2.20%、最低手数料は110万円(税込)です。
相続登記の費用
不動産の名義を相続人に変える相続登記は、司法書士の担当。相続登記には、司法書士への報酬のほかに、国に納める登録免許税がかかります。
相続による登記の登録免許税は、不動産の価額の1,000分の4です(国税庁 No.7191)。令和9年3月31日までに受ける土地の相続登記は、課税標準となる価額が100万円以下なら非課税。当法人では、相続登記は提携する司法書士が担当します。
税理士報酬は相続税の計算で差し引けない
相続税申告の税理士報酬は、相続税の計算で遺産の総額から差し引けません。差し引けるのは、亡くなった方の債務で亡くなったときに確かにあったものと、葬式費用だけだからです(相続税法13条、国税庁 No.4126)。
申告のための税理士報酬は、亡くなった後に相続人が依頼して生じる費用で、亡くなった方の債務にも葬式費用にも当たりません。相続財産の中から支払う相続財産に関する費用も、差し引ける債務にはならないと、国税庁の通達が定めています。
民法第885条((相続財産に関する費用))の規定により相続財産の中から支弁する相続財産に関する費用は、法第13条第1項第1号に掲げる債務とはならないのであるから留意する。
出典:国税庁 相続税法基本通達 第13条《債務控除》関係 13-2
報酬の見積りで確かめること
報酬の見積りでは、総額だけでなく、どの区分と加算で計算したかと、報酬に含まれない費用を確かめます。同じ遺産の総額でも、相続人の数と財産の中身で額が変わるためです。
| 確かめること | 見るところ |
|---|---|
| 区分と加算 | 遺産の総額がどの区分に入り、相続人の数による加算が何人分か |
| 評価の手間による加算 | 土地や非上場株式など、評価が著しく複雑な財産があるか |
| 依頼する範囲 | 申告の代理までか、申告書の作成だけか |
| 実費 | 書類の取り寄せや鑑定の費用がいくらになりそうか |
| ほかの手続の費用 | 準確定申告、相続登記、名義変更を頼む場合の費用 |
申告の後の税務調査の対応が報酬に含まれるかと、その費用の内訳は、相続税の税務調査で税理士に立会いを頼むときの費用で説明しています。
報酬のほかに税理士を選ぶ基準は相続人が相続税申告を頼む税理士を選ぶ5つの基準に、相談や依頼をいつするかの目安は相続税申告を税理士に頼むのは遺産の分け方を決める前にまとめています。
当法人では、初回のご相談を無料で受け、財産の資料を伺ってからご提案とお見積をお出しします。ご契約は、お見積の内容を確かめていただいた後。相続税申告を主な業務とし、兄弟の税理士2名で1つの案件を担当します。ご相談はお問い合わせフォームから受け付けています。
本記事の根拠法令・出典
| 法令・公的資料 | 位置づけ |
|---|---|
| 税理士法 | 税理士の業務(税務代理、税務書類の作成。2条) |
| 相続税法 | 債務控除(13条) |
| 国税庁 No.4126 相続財産から控除できる債務 | 遺産の総額から差し引ける債務と葬式費用 |
| 国税庁 相続税法基本通達 第13条《債務控除》関係 | 相続財産に関する費用は債務にならない(13-2) |
| 国税庁 No.7191 登録免許税の税額表 | 相続による登記の登録免許税と、土地の非課税 |
| 日本税理士会連合会「税理士の専門家責任を実現するための100の提案(改訂版)」 | 税理士報酬の決まり方 |
| 大北税理士法人 料金・報酬 | 当法人の報酬表と諸費用 |
まとめ
相続税申告の税理士報酬は、税理士会の報酬規定が無く、事務所ごとの報酬表で決まります。大北税理士法人では、基本報酬10万円に遺産の総額の区分ごとの額を足し、相続人が1人増すごとに区分の額の10%を加算します。表の額は税抜で、税込は1.1倍です。
報酬のほかに、書類の取り寄せや鑑定の実費、準確定申告や相続登記の費用がかかることがあります。税理士報酬は相続税の計算で差し引けません。見積りでは、区分と加算、依頼する範囲、実費を確かめてください。報酬表の全体は料金・報酬のページにあります。
よくある質問
相続税申告の税理士費用の相場はいくらですか?
業界で決まった相場はありません。税理士会には報酬規定が無く、報酬の額は事務所ごとに決まります。大北税理士法人の場合、遺産の総額が6,000万円で相続人が2人なら48万5,000円(税込53万3,500円)です。財産の評価の手間や依頼する範囲で、額は変わります。
税理士報酬は相続税の計算で差し引けますか?
差し引けません。遺産の総額から差し引けるのは、亡くなった方の債務で亡くなったときにあったものと、葬式費用です。申告のための税理士報酬は亡くなった後に生じる費用で、どちらにも当たりません。
相続人が多いと報酬は上がりますか?
当法人の報酬表では上がります。共同相続人が1人増すごとに、遺産の総額の区分ごとの報酬額の10%を加算します。相続を放棄した人は、相続人の数に入れません。
報酬のほかにかかる費用はありますか?
あります。戸籍や評価証明書の取り寄せ費用、残高証明書の発行手数料、鑑定評価の手数料といった実費です。準確定申告や相続登記が要る場合は、それぞれの報酬や登録免許税もかかります。
見積りはいつ出ますか?
初回のご相談(無料)で財産の資料を伺った後に、ご提案とお見積をお出しします。ご契約は、お見積の内容を確かめていただいてからです。