相続税の申告書の様式を国税庁のホームページで開くと、第1表から第15表までの表が並んでいます。それでも、相続税申告は税理士に頼まなくても、相続人が自分でできます。申告に資格は要らず、自分でできるかどうかは、財産の評価と特例の判断を自分でこなせるかで決まります。
預貯金と上場株式が中心で、自宅の土地が路線価のある地域の整った形の土地なら、国税庁の手引きを見ながら進められます。土地が複数あったり、小規模宅地等の特例の要件を確かめる必要があったりすると、評価と判断の手間が増えます。
この記事の要点
相続税申告は資格が無くても自分ででき、難しさは財産の評価と、小規模宅地等の特例などを使うかの判断で決まります。
この記事でわかること
- 相続税申告を自分でするときに使える国税庁の資料と窓口
- 自分で申告しやすい場合と、税理士に相談したほうがよい場合
- 自分で申告するときの5つの手順と、申告書の主な表
- 小規模宅地等の特例を使うかで税額が変わる計算例
- 国税庁が挙げる、申告書で誤りやすい点
- 自分で申告するか迷ったときの相談先
相続税申告は自分でもできる
相続税の申告は、相続や遺贈で財産を取得した人が自分で行う手続で、税理士に頼むことは要件ではありません(相続税法27条)。相続税申告を自分でするとは、税理士に頼まず、相続人が財産を評価し、税額を計算して申告書を出すことです。
国税庁は、自分で申告する人のために次の資料と窓口を用意しています。どれも無料で使えます。
| 資料、窓口 | 使い道 |
|---|---|
| 相続税の申告のしかた(令和8年分用) | 申告書の書き方、財産の評価、特例の要件と添付書類 |
| 相続税の申告要否判定コーナー | 財産の額を入れて、申告が要るかの目安を確かめる |
| 相続税の申告書等の様式一覧(令和8年分用) | 申告書の様式と記載例 |
| 財産評価基準書 路線価図・評価倍率表 | 土地の評価に使う路線価と倍率 |
| 税務署の面接相談 | 書類を見ながらの相談。所轄の税務署に電話で事前に予約する |
申告書は、e-Taxソフトで作って送るか、書面で作って税務署に持参か郵送します(国税庁 相続税の申告手続)。申告と納税の期限は、亡くなったことを知った日の翌日から10か月。
初回のご相談は無料です
相続が発生した方、遺言書の作成を検討されている方を対象に、税理士による無料相談を実施していますので、お気軽にお問い合わせください。
自分で申告しやすい場合と、税理士に相談したほうがよい場合
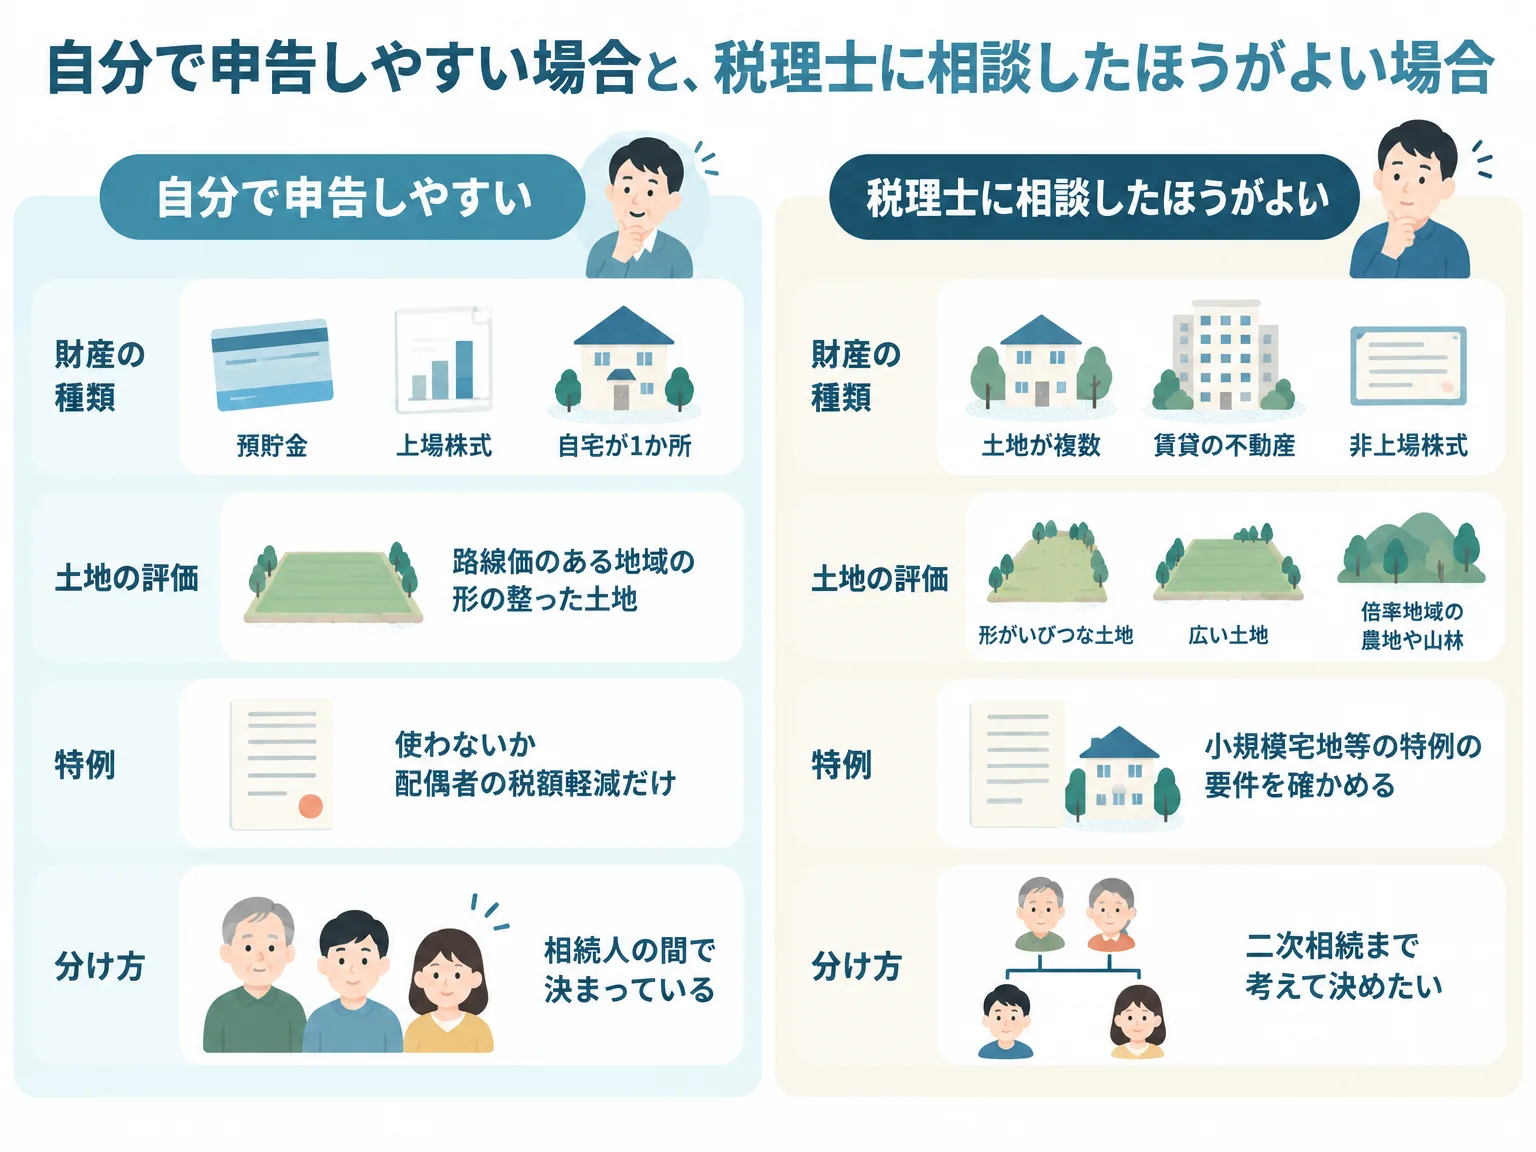
自分で申告しやすいかは、財産の種類、土地の評価、使う特例、分け方の4つで判断します。評価と特例の判断に手間がかかるほど、自分で進める負担は大きくなります。
| 判断軸 | 自分で申告しやすい | 税理士に相談したほうがよい |
|---|---|---|
| 財産の種類 | 預貯金、上場株式、自宅が1か所 | 土地が複数ある、賃貸の不動産がある、非上場株式がある |
| 土地の評価 | 路線価のある地域で、形の整った土地 | 形がいびつな土地、面積の広い土地、倍率地域の農地や山林 |
| 特例 | 使わないか、配偶者の税額軽減だけ | 小規模宅地等の特例の要件を、同居の有無などで確かめる必要がある |
| 分け方 | 相続人の間で決まっている | 配偶者が多く取得するか、次の相続(二次相続)まで考えて決めたい |
土地は、路線価に土地の形や奥行きに応じた補正率を掛けて評価します。形がいびつな土地や面積の広い土地は、補正の計算が増え、評価額の差も大きくなります。
小規模宅地等の特例は、自宅の土地なら330㎡まで評価額を80%減らせる特例です(国税庁 No.4124)。配偶者が取得すれば使えますが、子が取得する場合は、同居していたかや自宅を持っていないかなどの要件を確かめる必要があります。
自分で申告するときの手順
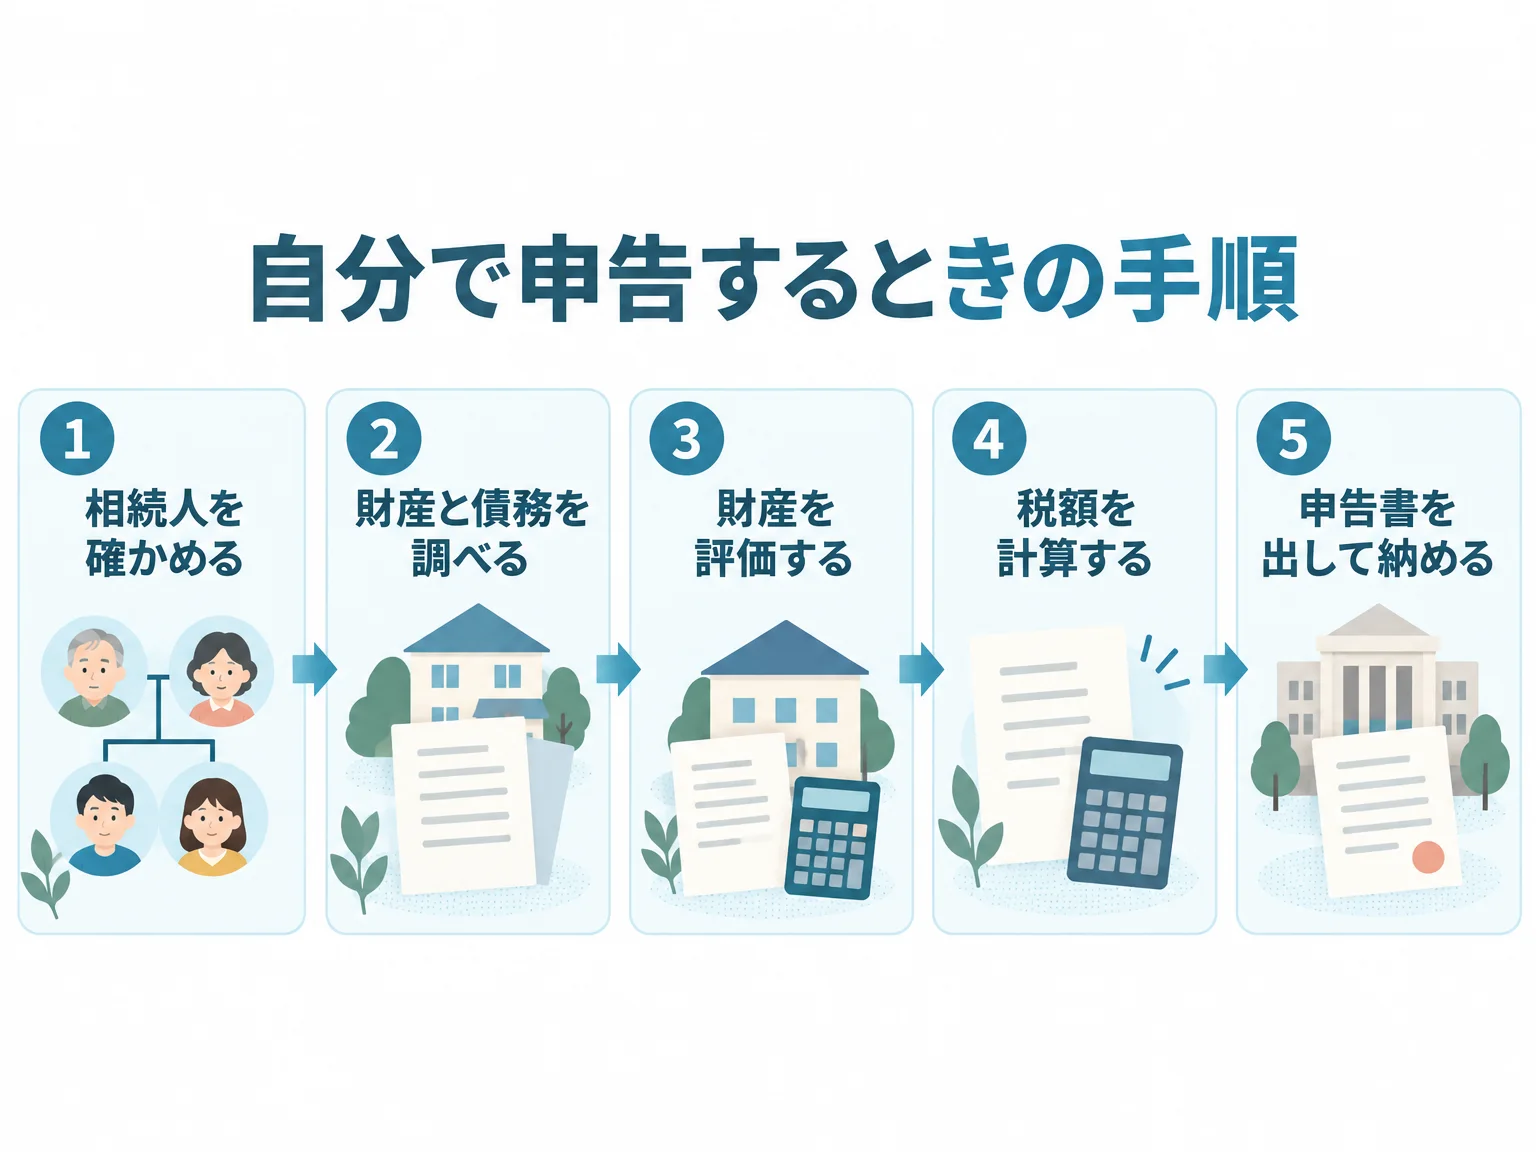
自分で申告する手順は、相続人の確認、財産と債務の調べ、評価、税額の計算、申告と納付の5段階です。前の段階の結果が次の段階の前提になるので、この順に進めます。
| 手順 | すること | 使う資料、申告書の表 |
|---|---|---|
| 相続人を確かめる | 出生から死亡までの戸籍で法定相続人を確かめ、基礎控除額を出す | 戸籍、法定相続情報一覧図 |
| 財産と債務を調べる | 預貯金、不動産、保険金、借入金、葬式費用、生前の贈与を洗い出す | 通帳、固定資産税の課税明細書、保険金の支払通知書 |
| 財産を評価する | 土地は路線価か倍率、家屋は固定資産税評価額で評価する | 路線価図、評価倍率表 |
| 税額を計算する | 課税価格から基礎控除を引き、法定相続分で相続税の総額を出して、取得した割合で分ける | 第2表、第1表 |
| 申告書を出して納める | 申告書と添付書類を税務署に出し、同じ期限までに納める | 第1表から第15表のうち要る表 |
申告書は、要る表を選んで作ります。主な表は次のとおり。
| 表 | 名前 |
|---|---|
| 第1表 | 相続税の申告書 |
| 第2表 | 相続税の総額の計算書 |
| 第5表 | 配偶者の税額軽減額の計算書 |
| 第9表 | 生命保険金などの明細書 |
| 第11表 | 相続税がかかる財産の合計表(財産の明細は付表に書く) |
| 第13表 | 債務及び葬式費用の明細書 |
| 第14表 | 純資産価額に加算される暦年課税分の贈与財産価額などの明細書 |
| 第15表 | 相続財産の種類別価額表 |
計算例:小規模宅地等の特例を使うかで変わる税額
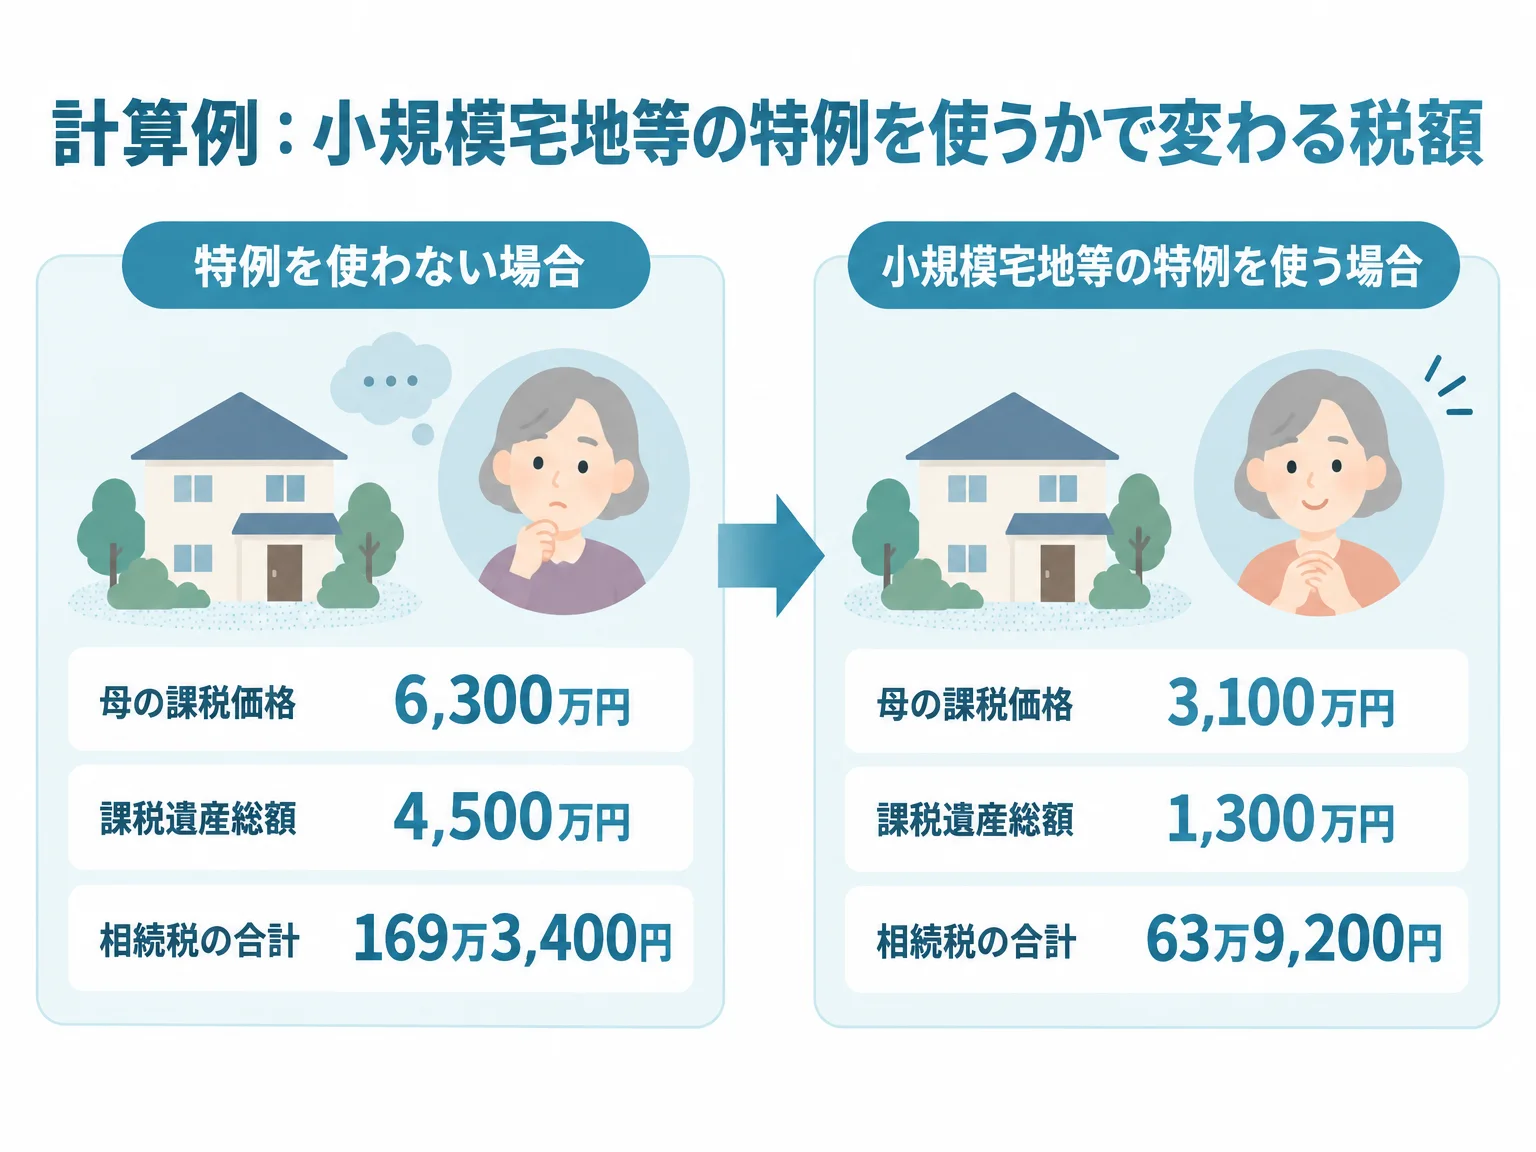
同じ財産でも、小規模宅地等の特例を申告書に書くかどうかで、税額は大きく変わります。次の仮定で、特例を使わない場合と使う場合を比べます。
| 項目 | 仮定 |
|---|---|
| 相続人 | 母(配偶者)、長男、長女の3人(法定相続人3人) |
| 自宅の土地 | 200㎡、路線価20万円、補正率1.0として4,000万円 |
| 自宅の建物 | 固定資産税評価額500万円 |
| 預貯金 | 4,500万円 |
| 死亡保険金 | 2,000万円(受取人は母。非課税枠は500万円×3人で1,500万円) |
| 葬式費用 | 200万円(母が負担) |
| 分け方 | 母が自宅の土地と建物、預貯金1,500万円。長男と長女が預貯金を1,500万円ずつ |
| 段階 | 特例を使わない場合 | 小規模宅地等の特例を使う場合 |
|---|---|---|
| 母の課税価格 | 6,300万円 | 3,100万円(土地を80%減らして800万円) |
| 長男、長女の課税価格 | 各1,500万円 | 各1,500万円 |
| 課税価格の合計 | 9,300万円 | 6,100万円 |
| 基礎控除額 | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 4,500万円 | 1,300万円 |
| 相続税の総額 | 525万円 | 130万円 |
| 母の納付税額 | 0円(配偶者の税額軽減) | 0円(配偶者の税額軽減) |
| 長男、長女の納付税額 | 各84万6,700円 | 各31万9,600円 |
| 納付税額の合計 | 169万3,400円 | 63万9,200円 |
母の課税価格は、土地と建物、預貯金1,500万円、非課税枠を超えた保険金500万円の合計から、葬式費用200万円を引いた額です。相続税の総額は、令和8年4月1日現在の速算表で計算しています(国税庁 No.4155)。
配偶者の税額軽減と小規模宅地等の特例は、どちらも申告書を出して初めて使えます(国税庁 No.4158、No.4124)。母の納付税額が0円でも、申告は要ります。実際の税額は、財産の評価や分け方、特例の適用で変わるため、個別の計算は税理士に確かめてください。
自分で申告するときに誤りやすい点
国税庁は、相続税の申告書で誤りやすい項目を「相続税の申告書作成時の誤りやすい事例集」にまとめています。財産に入れるか、差し引けるかの判断で誤りやすいのは次の7つです。
| 項目 | 誤りやすい扱い | 正しい扱い |
|---|---|---|
| 家族名義の預金(亡くなった方の収入から預け、亡くなった方が管理していたもの) | 名義が家族なので財産に入れない | 亡くなった方の財産として入れる |
| 準確定申告で受け取った所得税の還付金 | 亡くなった後に受け取ったので入れない | 相続財産として入れる |
| 未支給年金 | 相続財産として入れる | 遺族の固有の権利なので、相続財産に入れない |
| お墓の購入代金の借入金 | 債務として差し引く | 非課税財産に関する債務なので差し引けない |
| 亡くなった年の固定資産税・住民税で、未納のもの | 通知が亡くなった後に届いたので差し引かない | 債務として差し引ける |
| 団体信用生命保険で返済が免除される住宅ローン | 債務として差し引く | 返済が免除されるので差し引けない |
| 亡くなる前3年以内の贈与 | 贈与税の申告をした分だけ加算する | 110万円以下で申告していない分も加算する |
贈与の加算の期間は、亡くなった日が令和8年12月31日以前なら3年以内です。令和9年1月1日以後に亡くなった場合は、段階的に7年まで延びます(国税庁 No.4161)。
申告した後に誤りに気づいたら、税額が増えるときは修正申告、減るときは更正の請求で直します。更正の請求は、法定申告期限から5年以内(国税通則法23条)。調査の通知の前に自分から出した修正申告には、過少申告加算税がかかりません。
自分で申告するか迷ったら税理士に相談する
自分で申告するか迷うときは、財産の資料をもとに、評価と特例の判断にどれだけ手間がかかるかを税理士に確かめると決めやすくなります。土地の評価や小規模宅地等の特例の要件は、財産と家族の状況で答えが変わるためです。
大北税理士法人は相続税申告を主な業務とし、兄弟の税理士2名で1つの案件を担当します。初回のご相談は無料。報酬は遺産の総額と相続人の数で変わり、表は料金・報酬のページにあります。
報酬の計算例と、報酬のほかにかかる費用は、相続税申告を税理士に頼む費用で説明しています。税理士に頼むと決めた場合の相談の時期の目安は、相続税申告を税理士に頼むのは遺産の分け方を決める前にまとめています。
相続税申告の全体の流れは、初めての相続税申告のページにもまとめています。ご相談はお問い合わせフォームから受け付けています。
本記事の根拠法令・出典
| 法令・公的資料 | 位置づけ |
|---|---|
| 相続税法 | 相続税の申告(27条) |
| 国税通則法 | 更正の請求(23条) |
| 国税庁 相続税の申告のしかた(令和8年分用) | 申告書の書き方、財産の評価、特例の要件 |
| 国税庁 相続税の申告書等の様式一覧(令和8年分用) | 申告書の各表の名前と様式 |
| 国税庁 相続税の申告要否判定コーナー | 申告が要るかの目安 |
| 国税庁 相続税の申告手続 | e-Taxソフトと書面での提出 |
| 国税庁 国税に関するご相談について | 税務署の面接相談 |
| 国税庁 No.4124 小規模宅地等の特例 | 特例の限度面積と減額割合、要件 |
| 国税庁 No.4155 相続税の税率 | 速算表 |
| 国税庁 No.4158 配偶者の税額の軽減 | 配偶者の税額軽減と申告の要件 |
| 国税庁 No.4161 贈与財産の加算と税額控除(暦年課税) | 生前贈与の加算の期間 |
| 国税庁 相続税の申告書作成時の誤りやすい事例集 | 誤りやすい7つの項目 |
まとめ
相続税申告は、資格が無くても相続人が自分でできます。国税庁の「相続税の申告のしかた」、申告要否判定コーナー、税務署の面接相談を使えば、預貯金と上場株式が中心の相続なら自分で進められます。
自分でできるかを分けるのは、土地の評価と、小規模宅地等の特例を使うかの判断です。計算例では、特例を使うかどうかで相続税の合計が169万3,400円から63万9,200円に変わりました。特例も配偶者の税額軽減も、申告書を出して初めて使えます。
よくある質問
相続税申告は自分でできますか?
できます。相続税の申告は財産を取得した人が行う手続で、資格は要りません。預貯金と上場株式が中心なら国税庁の手引きで進められ、土地の評価や小規模宅地等の特例の判断が要るほど、手間が増えます。
税務署で申告書の書き方を相談できますか?
できます。所轄の税務署が、書類を見ながらの面接相談を受けています。事前の予約が要るので、税務署の代表番号に電話し、音声案内に従って予約してください。
相続税の申告書の様式はどこで手に入りますか?
国税庁のホームページの「相続税の申告書等の様式一覧」から、年分ごとの様式と記載例を印刷できます。亡くなった年の様式を使います。e-Taxで出す場合は、e-Taxソフトで作ります。
自分で申告するとき、どの書類から集めればよいですか?
亡くなった方の出生から死亡までの戸籍、通帳、固定資産税の課税明細書から集めます。戸籍で相続人の数と基礎控除額が決まり、通帳と課税明細書で預貯金と不動産の見当が付きます。
申告した後に誤りに気づいたらどうしますか?
税額が増えるときは修正申告を、減るときは法定申告期限から5年以内に更正の請求をします。調査の通知の前に自分から修正申告をすれば、過少申告加算税はかかりません。