相続税の申告期限は、遺産分割がまとまらなくても延びません(国税庁 No.4208)。間に合わないときの選択肢は、期限内に法定相続分でいったん申告して後から直す、期限の延長を受ける、期限を過ぎてから申告するの3つです。このうち、自分で選べて加算税も延滞税もかからないのは、期限内に申告する1つ目。
相続税の申告期限とは、相続税の申告書を出して税金を納める期限のことで、亡くなったことを知った日の翌日から10か月です。資料の取り寄せや相続人の話し合いが長引いても、この日付は動きません。期限を過ぎてしまった場合も、自分から早く申告するほど負担は軽く済みます。
この記事の要点
相続税の申告期限は遺産分割がまとまらなくても延びないため、期限内に法定相続分でいったん申告し、分割後に直すのが基本です。
この記事でわかること
- 申告期限に間に合わないときの3つの選択肢と、どれを先に考えるか
- 遺産分割がまとまらないときの未分割の申告と、分割後の直し方
- 配偶者の税額軽減と小規模宅地等の特例を後から使う条件
- 期限の延長が認められる理由と手続
- 期限後申告にかかる無申告加算税と延滞税の割合、計算例
- 期限後申告で特例を使う条件
申告期限に間に合わないときの3つの選択肢
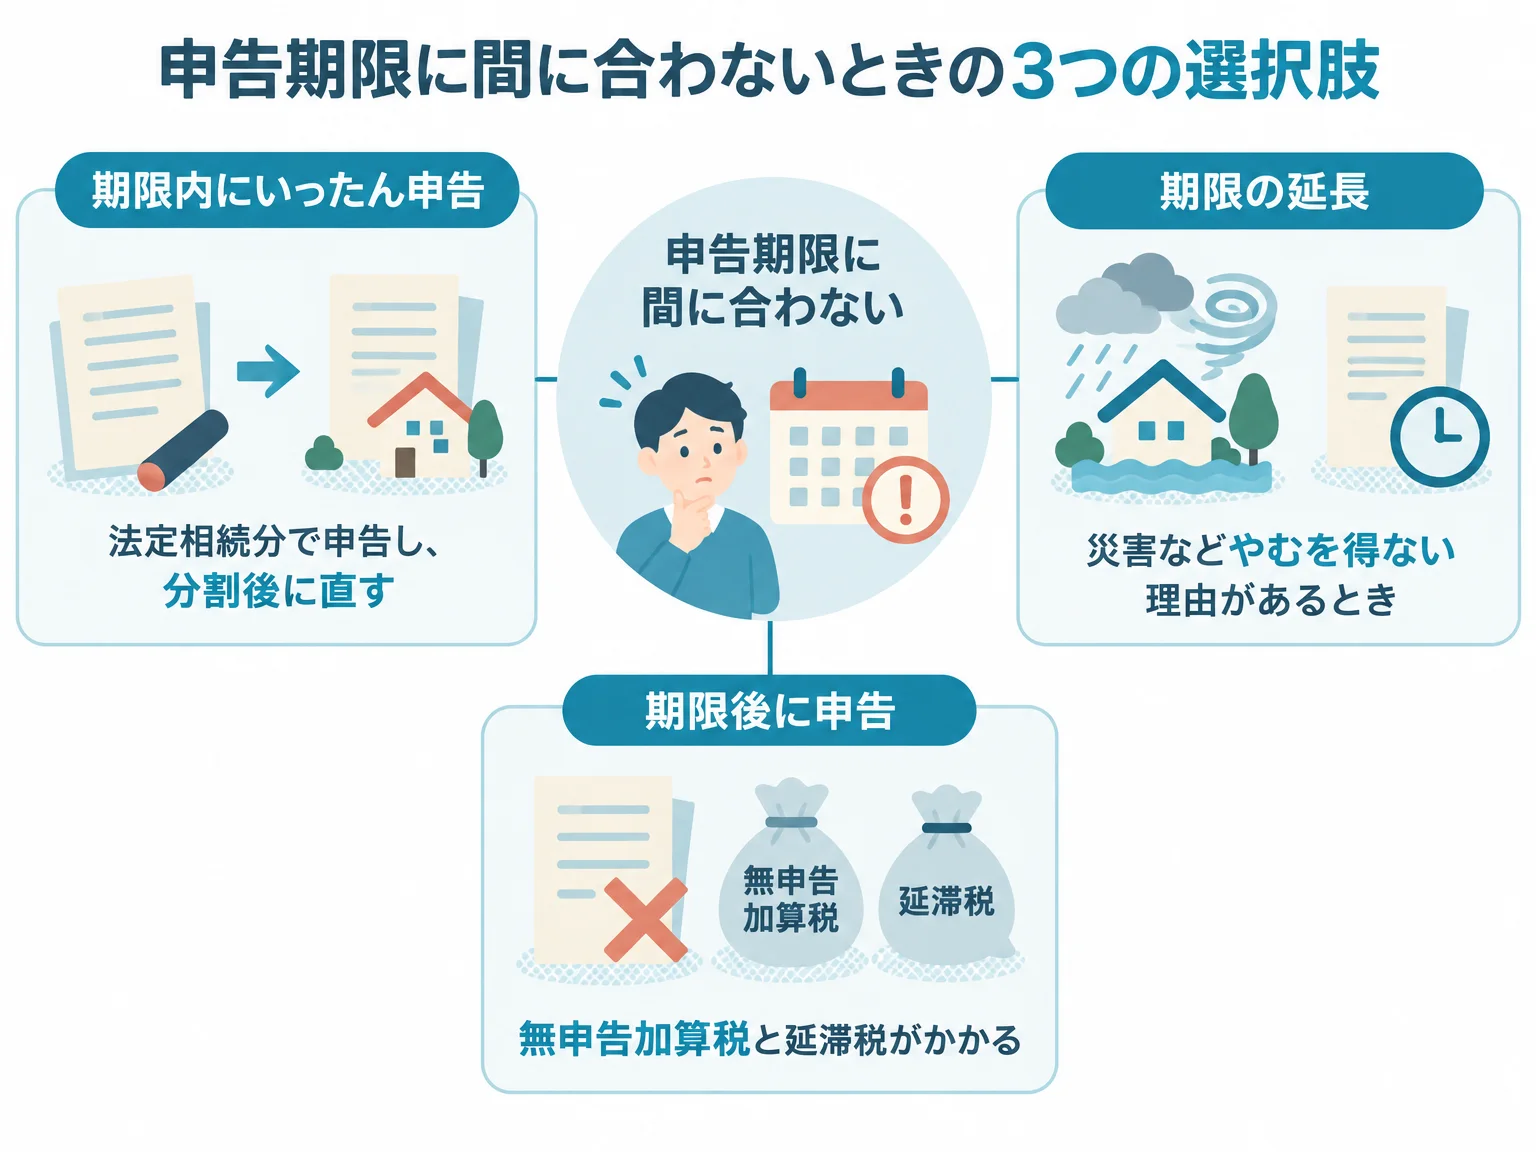
申告期限に間に合いそうにないときは、まず期限内にいったん申告できないかを考えます。期限内に出した申告書は後から直せますが、期限の延長は理由が限られ、期限後の申告には無申告加算税と延滞税がかかるためです。
| 選択肢 | 使える場面 | かかる負担 | 手続 |
|---|---|---|---|
| 期限内にいったん申告して後から直す | 遺産分割がまとまらない、財産の調べが終わらない | 特例を使わずに計算するので、いったん納める税額が大きくなることがある | 法定相続分で申告し、分割後に修正申告か更正の請求 |
| 期限の延長を受ける | 災害や申告する人の重い病気など、自分の責任ではない理由がある | 延長後の期限までに申告して納めれば、加算税も延滞税もかからない | 個別の延長は所轄の税務署長に申請 |
| 期限を過ぎてから申告する | 期限までに申告書を出せなかった | 無申告加算税と延滞税 | 期限後申告書を出し、その日に納める |
3つのうち、相続人が自分で選べるのは1つ目と3つ目です。期限の延長は税務署長が認めるもので、遺産分割がまとまっていないことは延長の理由になりません。
初回のご相談は無料です
相続が発生した方、遺言書の作成を検討されている方を対象に、税理士による無料相談を実施していますので、お気軽にお問い合わせください。
期限内にいったん申告して、後から直す
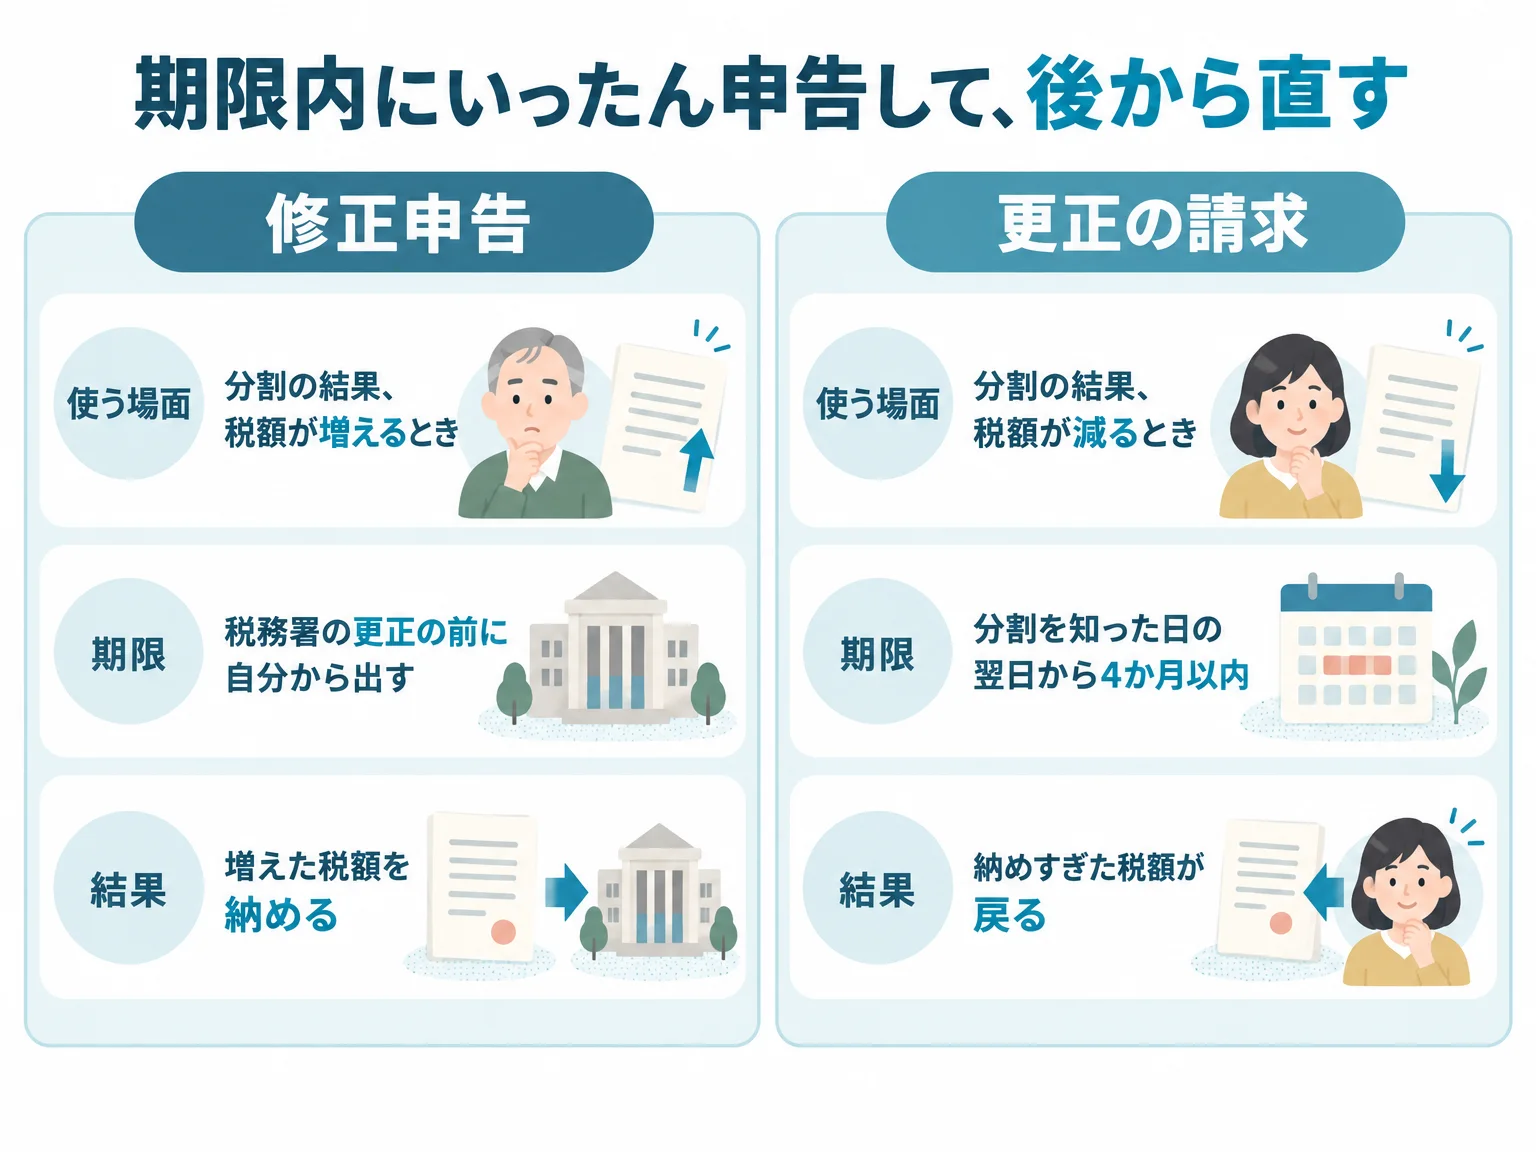
遺産分割がまとまっていなくても、財産の調べが終わっていなくても、期限内に申告書は出せます。その時点の内容で申告して納め、分割が決まった後や財産の額がはっきりした後に、修正申告か更正の請求で税額を直します。
遺産分割がまとまらないときは、法定相続分で申告する
遺産分割がまとまっていないときは、各相続人が法定相続分どおりに財産を取得したものとして計算し、申告と納税をします(相続税法55条)。この記事では、これを未分割の申告と呼びます。
未分割の申告では、配偶者の税額軽減と小規模宅地等の特例を使えません。分割が決まって特例を使える場合と比べると、いったん納める税額が大きくなることがあります。
特例は、申告期限後3年以内の分割見込書を出しておけば後から使える
未分割の申告書と一緒に「申告期限後3年以内の分割見込書」を出しておけば、特例を後から使えます。申告期限から3年以内に分割すれば、配偶者の税額軽減と小規模宅地等の特例の対象になります(国税庁 No.4208)。
分割見込書は、分割していない財産を3年以内に分けて特例を受けるつもりであることを届け出る書類で、申告書の提出と同時に出します。
3年以内に分割できない見込みでも、調停や審判の申立てをしているなど、やむを得ない事情があれば道は残ります。その場合は、3年を経過する日の翌日から2か月以内に、承認申請書を税務署長に出します。承認を受けると、事情がなくなった日の翌日から4か月以内に分割した財産まで、特例の対象が延びます(相続税法施行令4条の2)。
分割が決まったら、修正申告か更正の請求で直す
分割が決まって税額が変わったら、税額が増える相続人は修正申告を、減る相続人は更正の請求をします(相続税法31条、32条)。更正の請求ができるのは、分割があったことを知った日の翌日から4か月以内。
分割を理由にした修正申告には、過少申告加算税がかかりません。国税庁の事務運営指針が、申告期限の後に分割が行われたことなどを正当な理由に挙げているためです。
延滞税も、当初の納期限の翌日から修正申告書を出した日までは計算に入りません(相続税法51条2項)。修正申告書を出したその日に納めれば、延滞税はかからない計算です。
相続人の間で分け方に争いがあり、話し合いで決まらないときは、家庭裁判所の遺産分割調停や審判で決めます。交渉や調停の代理は、提携する弁護士が担当します。分割が終わるまでの相続税の申告は、未分割の申告として当法人が行います。
財産の調べが終わらないときは、その時点の資料で申告して後から直す
残高証明書や土地の評価に使う資料がそろわないときは、その時点で分かる額と見込みの評価額で申告します。後から財産が見つかって税額が増えたら修正申告、評価が下がって税額が減ったら更正の請求をします。財産の額の見直しによる更正の請求は、法定申告期限から5年以内(国税通則法23条)。
調査の通知の前に自分から出した修正申告には、過少申告加算税がかかりません。ただし延滞税は、増えた税額について法定納期限の翌日からかかります。
期限の延長が認められる場合
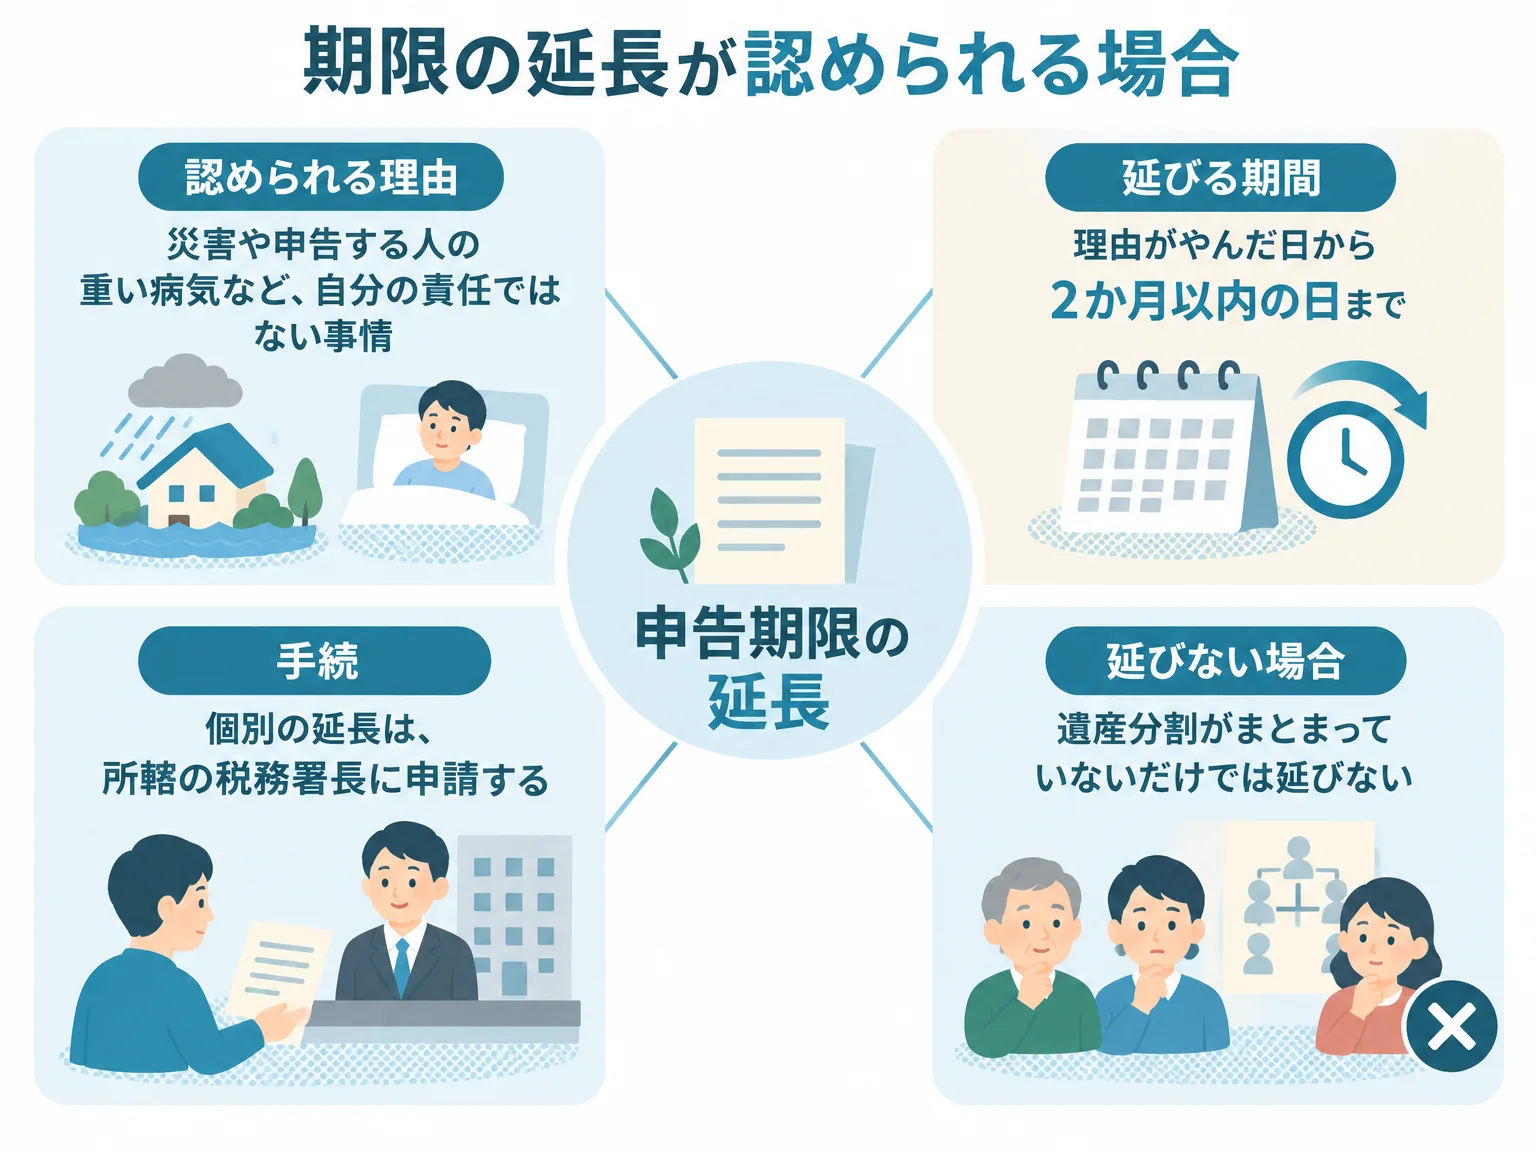
相続税の申告期限が延びるのは、災害その他やむを得ない理由で、期限までに申告や納付ができないときです(国税通則法11条)。延長が認められると、その理由がやんだ日から2か月以内の日まで、申告と納付の期限が延びます。
やむを得ない理由に当たるのは、地震や豪雨、火災などの災害です。申告する人の重い病気やけがのように、自分の責任ではない事情も当たります(国税通則法基本通達 第11条関係)。遺産分割がまとまっていないことでは、申告期限は延びません。
延長の形は3つあり、申請が要るのは個別の延長だけ。
| 延長の形 | 対象 | 申請 |
|---|---|---|
| 地域指定 | 国税庁長官が指定した災害の地域に納税地がある人 | 不要 |
| 対象者指定 | 国税庁のシステムが期限間際に使えなくなった場合などで、国税庁長官が指定した範囲の人 | 不要 |
| 個別指定 | 災害その他やむを得ない理由で期限までに申告できない人 | 所轄の税務署長に申請する |
個別の延長は、「災害による申告、納付等の期限延長申請書」を、理由がやんだ後相当の期間内に所轄の税務署へ出します(国税庁 No.8001)。
期限を過ぎて申告するときの加算税と延滞税
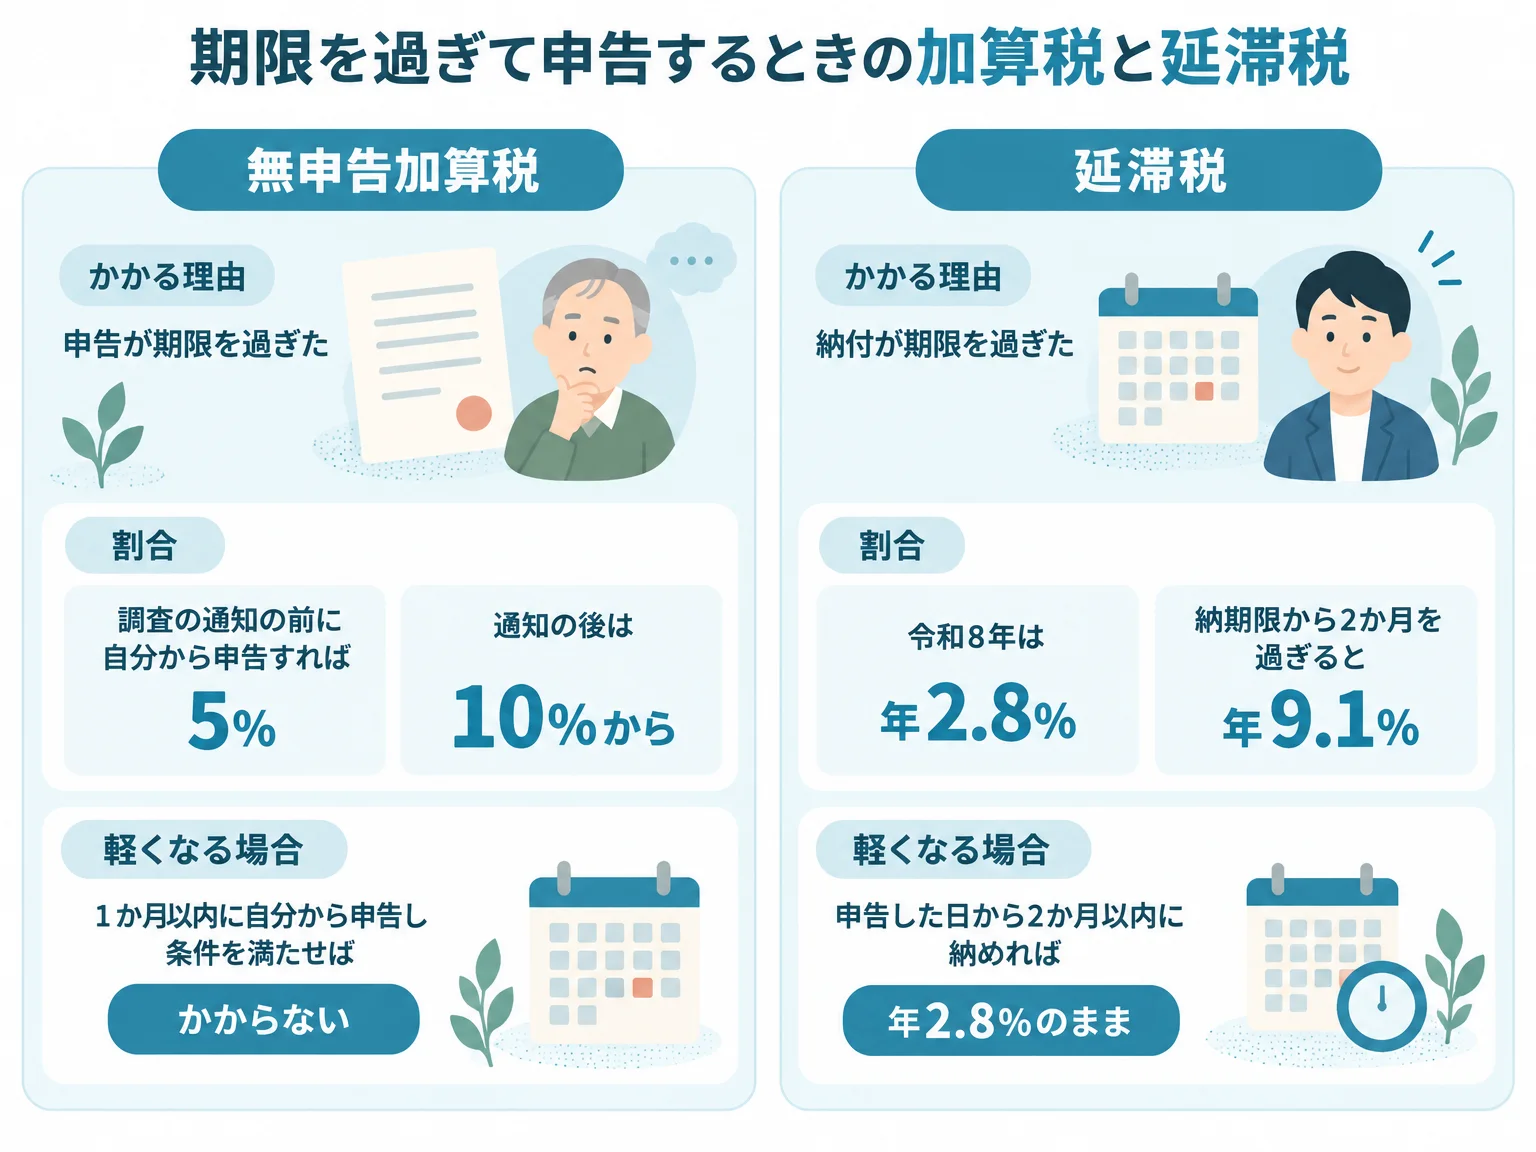
期限を過ぎてから出す申告を期限後申告といい、納める相続税のほかに、無申告加算税と延滞税がかかります。どちらも、調査の通知の前に自分から申告し、早く納めるほど軽く済みます。10か月後に同じ日付が無い月や、期限の日が土日に当たるときの数え方は、相続税の申告期限の日の数え方で説明しています。
無申告加算税の割合
無申告加算税の割合は、申告した時期と納める税額で決まります(国税通則法66条)。法定申告期限が令和6年1月1日以後の相続税では、次のとおりです。
| 申告した時期 | 納める税額のうち50万円までの部分 | 50万円を超え300万円までの部分 | 300万円を超える部分 |
|---|---|---|---|
| 調査の通知の前に、自分から申告 | 5% | 5% | 5% |
| 調査の通知の後、調査を受ける前 | 10% | 15% | 25% |
| 調査を受けた後、または税務署の決定 | 15% | 20% | 30% |
遺産分割の話し合いがつかなかったことは、無申告加算税がかからない正当な理由に当たりません。国税庁の事務運営指針は、次のように定めています。
相続人間に争いがある等の理由により、相続財産の全容を知り得なかったこと又は遺産分割協議が行えなかったことは、正当な理由に当たらない。
出典:国税庁 相続税、贈与税の過少申告加算税及び無申告加算税の取扱いについて(事務運営指針)
1か月以内に自分から申告すれば、無申告加算税がかからない場合
期限後申告でも、次の3つをすべて満たすと、無申告加算税はかかりません(国税通則法66条、国税庁 No.2024)。
- 法定申告期限から1か月以内に、自分から期限後申告をしている
- 納める税金の全額を、法定納期限までに納めている
- 申告した日の前日から5年前までの間に、無申告加算税や重加算税を課されておらず、この扱いも受けていない
2つ目の条件は、申告書の提出は遅れても、納める税金は期限までに全額を納めていた場合を指します。
延滞税の割合
延滞税は、法定納期限の翌日から納めた日までの日数に応じてかかる、利息にあたる税金です。令和8年中の割合は、納期限までの期間と、納期限の翌日から2か月を経過する日までが年2.8%、その後は年9.1%です(国税庁 No.9205)。
期限後申告では、申告書を出した日が納期限になり、法定納期限の翌日から申告した日までも年2.8%です。申告した日から2か月以内に納めれば、全期間が年2.8%で済みます。延滞税は本税だけにかかり、加算税にはかかりません。
計算例:税額400万円を期限の61日後に申告した場合
仮定を置いた計算例です。納める相続税を400万円とし、期限の翌日から数えて61日目に、調査の通知の前に自分から期限後申告をして、その日に全額を納めたとします。期限と納めた日は、どちらも令和8年中とします。
| 項目 | 計算 | 金額 |
|---|---|---|
| 無申告加算税 | 400万円×5% | 20万円 |
| 延滞税 | 400万円×2.8%×61日÷365日 | 1万8,700円(100円未満切り捨て) |
| 相続税のほかにかかる額 | 20万円+1万8,700円 | 21万8,700円 |
1か月を過ぎているため、無申告加算税がかからない扱いは受けられません。同じ税額を期限内に申告して納めていれば、この21万8,700円はかからなかった計算です。実際の額は、納める税額と、申告して納めた日で変わります。個別の計算は税理士にご確認ください。
期限後申告でも、配偶者の税額軽減と小規模宅地等の特例は使える
期限後申告でも、配偶者の税額軽減と小規模宅地等の特例は使えます。どちらの条文も、特例を受けられる申告書に期限後申告書と修正申告書を含めています(相続税法19条の2第3項、租税特別措置法69条の4第7項)。
分割の条件は、期限内の申告と変わりません。申告期限までに分割されていなかった財産は、申告期限から3年以内に分割されたものに限って特例の対象になります。特例で税額が下がれば、無申告加算税と延滞税の計算のもとになる税額も小さくなります。
期限後には使えない納税猶予と、期限後申告を出して納めるまでの手順は、相続税の申告期限を過ぎた相続人が進める期限後申告で説明しています。
期限が迫っているときは税理士に相談する
申告期限まで日が少ないときは、期限内に申告書を出すために、何から手を付けるかを先に決めます。税理士に相談すると、手元の資料で申告できる範囲と、分割見込書を付けた未分割の申告にするかを、財産の中身を見て判断できます。
残り期間ごとに優先する資料と、期限の日の申告書の出し方は、相続税申告の期限がギリギリのときに優先することで説明しています。
大北税理士法人は相続税申告を専門に扱っています。1つの案件を兄弟の税理士2名で担当し、二人で確認しながら申告を進めます。
初回のご相談は無料。資料がそろっていない段階でも、集める資料と取り寄せ先の確認からお手伝いします。受け付けの方法は、税理士による無料相談のページにまとめています。
本記事の根拠法令・出典
| 法令・公的資料 | 位置づけ |
|---|---|
| 国税通則法 | 期限の延長(11条)、更正の請求(23条)、無申告加算税(66条) |
| 相続税法 | 配偶者の税額軽減(19条の2)、修正申告と更正の請求の特則(31条、32条)、延滞税の特則(51条)、未分割の場合の課税価格(55条) |
| 租税特別措置法 | 小規模宅地等の特例(69条の4) |
| 国税庁 No.4205 相続税の申告と納税 | 申告と納税の期限 |
| 国税庁 No.4208 相続財産が分割されていないときの申告 | 未分割の申告、分割後の修正申告と更正の請求 |
| 国税庁 No.4158 配偶者の税額の軽減 | 配偶者の税額軽減の要件 |
| 国税庁 No.4124 小規模宅地等の特例 | 小規模宅地等の特例の要件 |
| 国税通則法基本通達 第11条関係 災害等による期限の延長 | 期限の延長が認められる理由 |
| 国税庁 相続税の申告書の提出期限から3年以内に分割する旨の届出手続 | 申告期限後3年以内の分割見込書 |
| 国税庁 No.8001 災害等による期限の延長 | 地域指定、対象者指定、個別指定 |
| 国税庁 No.9205 延滞税について | 延滞税の割合、期限後申告の納期限 |
| 国税庁 No.2024 確定申告を忘れたとき | 無申告加算税の割合と、1か月以内の期限後申告の扱い(所得税の案内。割合と扱いは国税通則法の規定で相続税も同じ) |
| 国税庁 相続税、贈与税の過少申告加算税及び無申告加算税の取扱いについて(事務運営指針) | 分割後の修正申告と加算税、遺産分割の争いと正当な理由 |
まとめ
相続税の申告期限は、亡くなったことを知った日の翌日から10か月で、遺産分割がまとまらなくても延びません。間に合わないときは、期限内に法定相続分でいったん申告し、分割が決まってから修正申告か更正の請求で直すのが基本です。
申告書と一緒に分割見込書を出しておけば、3年以内に分割したときに配偶者の税額軽減と小規模宅地等の特例を使えます。
期限の延長は、災害や重い病気のような自分の責任ではない理由に限られます。期限を過ぎた場合は、調査の通知の前に自分から申告すれば無申告加算税は5%で、1か月以内で条件を満たせばかかりません。延滞税は、令和8年は年2.8%で、納期限(期限後申告では申告した日)の翌日から2か月を過ぎた期間は年9.1%です。
よくある質問
遺産分割がまとまらないと、相続税の申告期限は延びますか?
延びません。遺産分割がまとまっていないときは、法定相続分で財産を取得したものとして期限内に申告と納税をします。申告書と一緒に申告期限後3年以内の分割見込書を出しておけば、3年以内に分割したときに特例を使って税額を直せます。対象は、配偶者の税額軽減と小規模宅地等の特例です。
申告期限を数日過ぎただけでも、無申告加算税はかかりますか?
1か月以内なら、かからないことがあります。条件は、法定申告期限から1か月以内に自分から申告し、税金の全額を期限までに納めていることです。過去5年の間に無申告加算税などを課されていないことも求められます。条件を満たさない場合でも、調査の通知の前に自分から申告すれば、無申告加算税の割合は5%です。
期限後申告でも、小規模宅地等の特例は使えますか?
使えます。特例を受けられる申告書には期限後申告書も含まれ、配偶者の税額軽減も同じです。申告期限までに分割されていなかった土地は、申告期限から3年以内に分割されたものに限って特例の対象になります。
未分割で申告した後、分割が決まったらどうしますか?
税額が増える相続人は修正申告を、減る相続人は分割があったことを知った日の翌日から4か月以内に更正の請求をします。分割を理由にした修正申告には過少申告加算税がかからず、修正申告書を出した日に納めれば延滞税もかかりません。
延滞税はいつから、どのくらいかかりますか?
法定納期限の翌日から、納めた日までの日数に応じてかかります。令和8年中の割合は、納期限までの期間と、納期限の翌日から2か月を経過する日までが年2.8%、その後は年9.1%です。期限後申告では申告書を出した日が納期限になるので、申告した日から2か月以内に納めれば年2.8%で済みます。
相続税の申告期限の延長は、どうすれば認められますか?
災害や申告する人の重い病気など、自分の責任ではない理由で期限までに申告できないときに認められます。地域指定や対象者指定に当たらない場合は、理由がやんだ後に所轄の税務署長へ延長の申請書を出します。遺産分割がまとまらないことは、延長の理由になりません。