申告期限まで1か月を切ったのに、残高証明書が届かず、遺産の分け方も決まっていない。相続税申告の期限がギリギリのときに優先するのは、そろった資料と見込みの評価で、期限内に申告書を出して納めることです。分割が未定でも評価が見込みでも、期限内に出した申告は後から修正申告か更正の請求で直せます。
期限内に申告して納めれば、無申告加算税も延滞税もかかりません。相続税を分けて納める延納や、財産で納める物納を使うときも、申告期限までに申請書を出す必要があります。
この記事の要点
相続税申告の期限がギリギリのときは、そろった資料と見込みの評価で期限内に申告書を出して納め、足りない部分を後から直します。
この記事でわかること
- 期限がギリギリのときに、期限内の申告を先に決める理由
- 申告期限の日付と提出先の確かめ方
- 残り3か月、1か月、2週間で優先すること
- 申告書に付ける書類と、税額の計算に使う資料
- 資料が期限に間に合わないときの扱い
- 期限の日の申告書の出し方と、相続税の納め方
期限がギリギリのときは、期限内に出すことを先に決める
期限まで日が少ないときは、すべての資料がそろうのを待たずに、期限内に申告書を出すと決めます。期限内に出して納めるかどうかで、かかる税金が変わるためです。
| 項目 | 期限内に申告して納めた場合 | 期限を過ぎた場合 |
|---|---|---|
| 無申告加算税 | かからない | 調査の通知の前に自分から申告しても5%(1か月以内で条件を満たせばかからない) |
| 延滞税 | かからない | 法定納期限の翌日から納めた日までの日数に応じてかかる |
加算税と延滞税の計算例と、期限の延長が認められる場合は、相続税の申告期限に間に合わないときの3つの選択肢で説明しています。
遺産分割がまとまっていないときは、法定相続分で財産を取得したものとして申告します。財産の資料がそろわないときは、その時点で確かめられた額と見込みの評価額で申告します。どちらも、分割が決まった後や額がはっきりした後に、修正申告か更正の請求で直す前提です(国税庁 No.4208)。
未分割で出すときは、申告書と一緒に「申告期限後3年以内の分割見込書」を出しておきます。未分割の申告では配偶者の税額軽減と小規模宅地等の特例を使えず、この届出があれば、3年以内に分割したときに後から使えるためです。
初回のご相談は無料です
相続が発生した方、遺言書の作成を検討されている方を対象に、税理士による無料相談を実施していますので、お気軽にお問い合わせください。
申告期限の日付と提出先を確かめる
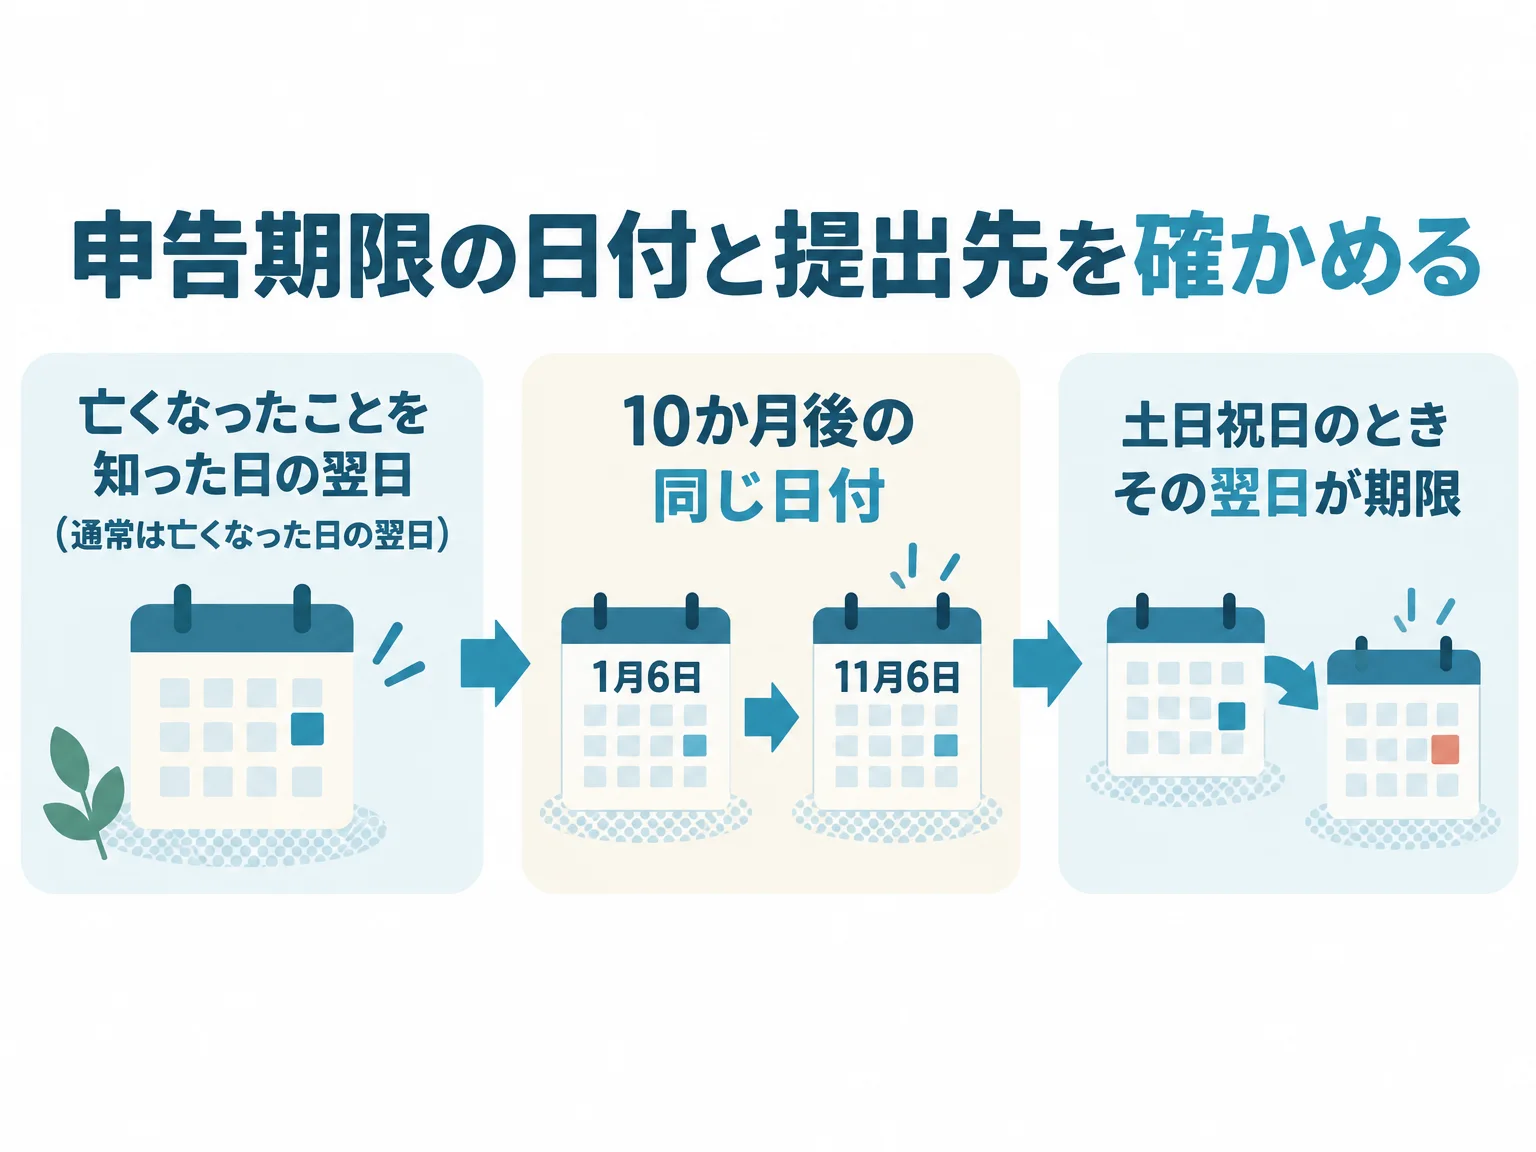
相続税申告の期限は、亡くなったことを知った日の翌日から10か月以内で、通常は亡くなった日から数えます。国税庁は、1月6日に亡くなった場合の期限を、その年の11月6日と例示しています(No.4205)。
期限の日が土曜日、日曜日、祝日、12月29日から31日に当たるときは、その翌日が期限です(国税通則法10条2項、同法施行令2条2項)。亡くなったことを後から知った相続人は、知った日の翌日から数えるため、相続人ごとに期限が違うこともあります。10か月後の月に同じ日付が無いときの期限の日と、知った日が死亡日と違う場合の起算日は、相続税の申告期限の正確な日付の決め方で説明しています。
申告書を出す先は、亡くなった方の住所地を所轄する税務署。相続人の住所地の税務署ではありません。相続人が離れて住んでいても、出す先は1か所です。
残り期間ごとに優先すること
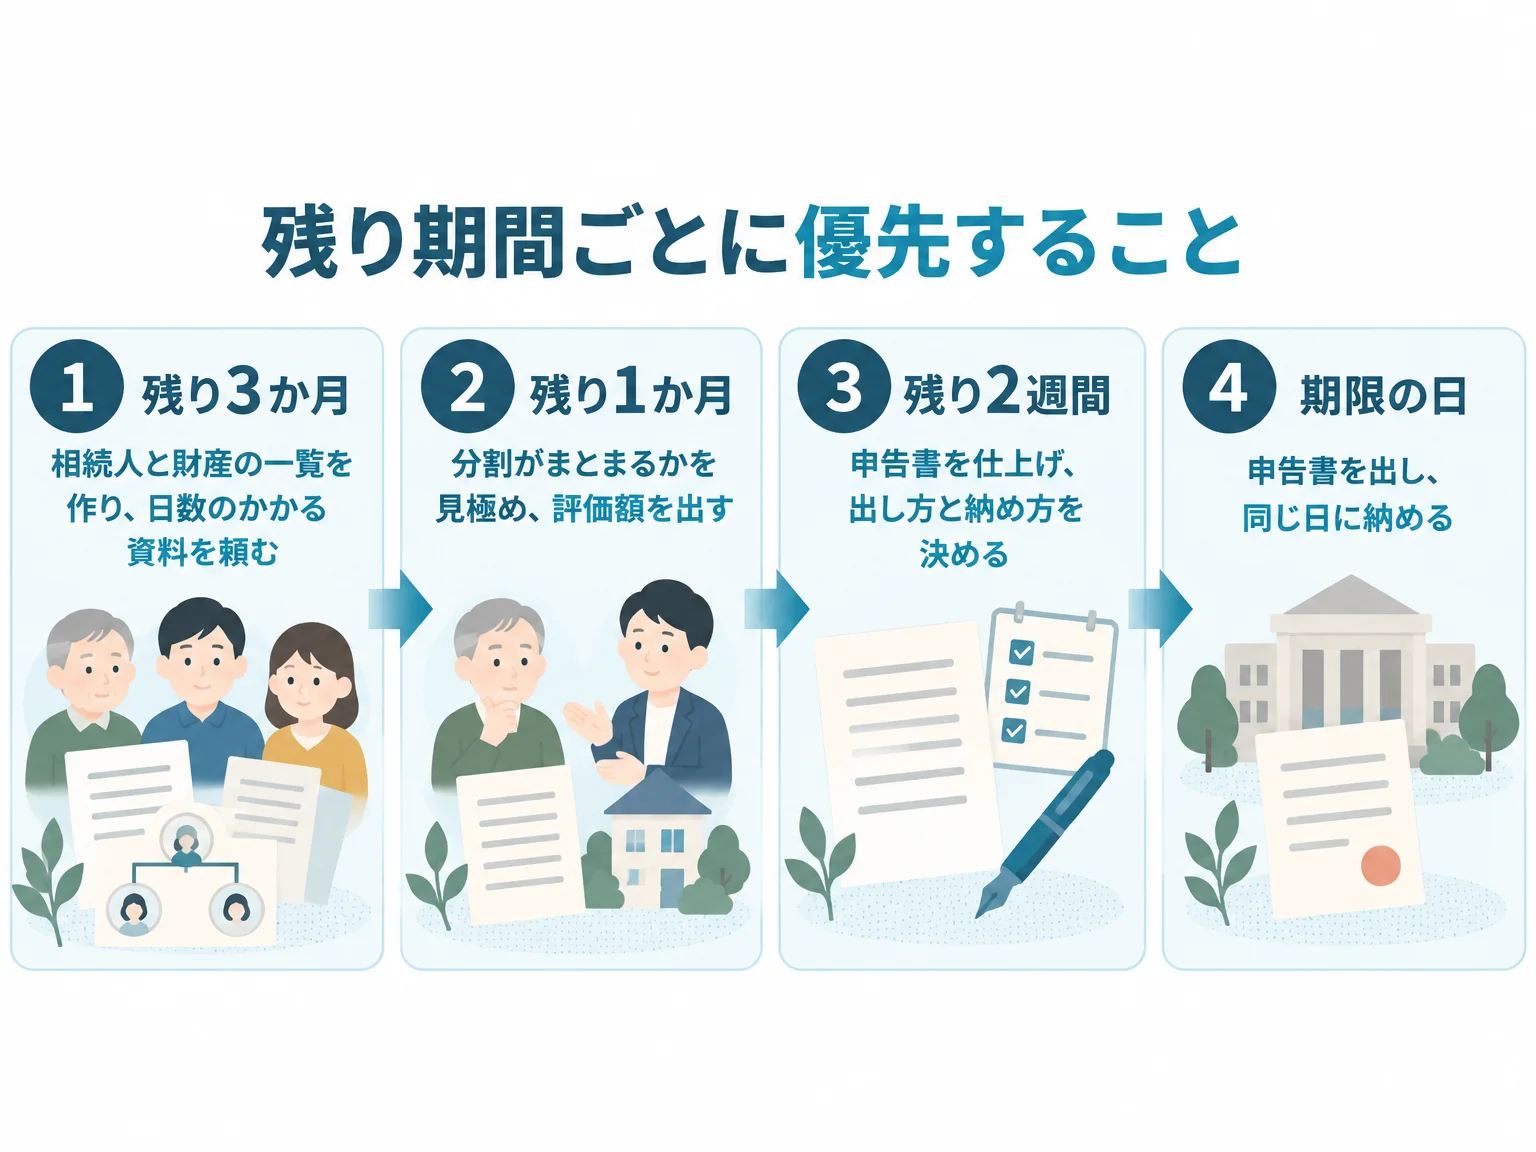
残りの期間で優先することは、日数のかかる資料を先に頼むこと、分割がまとまるかを見極めること、出し方と納め方を前もって決めることの順です。かかる日数は財産の種類と数で変わるので、次の区切りはあくまで目安。
残り3か月:相続人と財産の一覧を作り、日数のかかる資料を先に頼む
まず、相続人が誰かと、どんな財産があるかを一覧にします。相続人の数で基礎控除額が決まり、財産の一覧で取り寄せる資料が決まるからです。
取り寄せに日数がかかるのは、金融機関の残高証明書と、亡くなった方の出生から死亡までの戸籍です。どちらも複数の窓口に頼むことが多く、届くまでの日数は窓口ごとに違うため、この時期に一度に頼みます。遺産の分け方の話し合いも、この時期に始めます。
残り1か月:遺産分割がまとまるかを見極め、評価額を出す
残り1か月の時点では、期限までに遺産分割がまとまるかを見極めます。まとまるなら遺産分割協議書を作って相続人全員の印鑑証明書をそろえ、まとまらないなら未分割で出す準備に切り替えます。
並行して、財産の評価額を出します。土地は路線価図か評価倍率表を国税庁のホームページで確かめて計算し、家屋は固定資産税評価額を使います。評価額が出れば、納める税額の見込みが立ちます。
納める税額が手元の資金を超えそうなら、この時期に納め方を決めます。遺産分割の前でも、各相続人は預貯金のうち、亡くなった日の額×3分の1×法定相続分までを単独で払い戻せます(民法909条の2)。1つの金融機関ごとに150万円が上限。延納か物納を使うなら、申告期限までに申請書を出します。
残り2週間:申告書を仕上げ、出し方と納め方を決める
残り2週間では、申告書と添付書類を仕上げ、どの方法で出して納めるかを決めます。出し方によって提出日の決まり方が違い、納め方によっては事前の届出が要るためです。
国税庁は、e-Taxで出す場合はパソコン用のe-Taxソフトで申告書を作って送るよう案内しています(相続税の申告手続)。e-Taxソフトを初めて使うなら、準備にかかる時間も見込んでおきます。
優先して集める資料と、間に合わないときの扱い
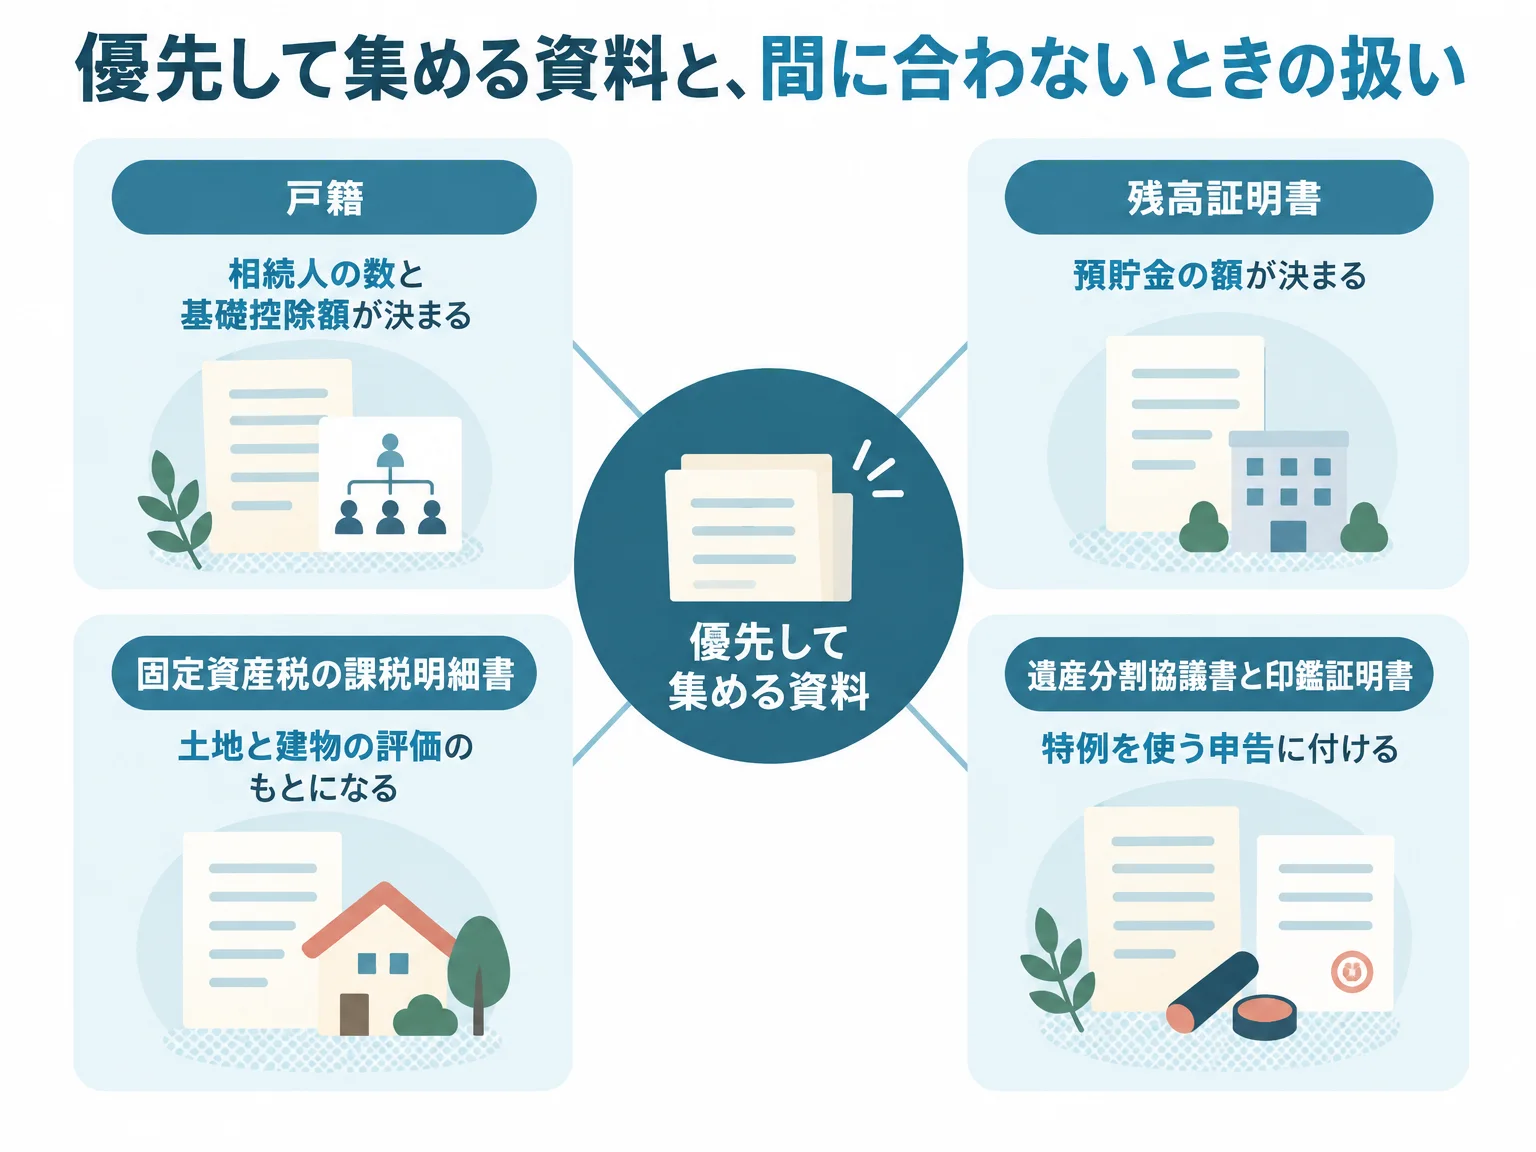
優先して集めるのは、相続人の数を決める戸籍と、財産の額を決める資料です。申告書に付ける書類と、税額を計算するために集める資料に分けて考えると、何が先かがはっきりします。特例ごとに足す書類と、財産ごとの取り寄せ先の全体は、相続税申告の必要書類は家にある通帳と課税明細書から集めるにまとめています。
申告書に付ける書類
申告書に付ける主な書類は、国税庁の「相続税の申告のしかた(令和8年分用)」に一覧があります。特例を使うかどうかで、要る書類が増えます。
| 書類 | 要る場合 | 取り寄せ先 |
|---|---|---|
| 相続人の全員が分かる戸籍の謄本(相続開始の日から10日を経過した日以後に作成)か、図形式の法定相続情報一覧図の写し | すべての申告 | 戸籍は市区町村、一覧図は法務局 |
| 遺言書か遺産分割協議書の写し | すべての申告(国税庁が提出を依頼している書類) | 相続人の手元 |
| 相続人全員の印鑑証明書 | 配偶者の税額軽減か小規模宅地等の特例を使う申告 | 各相続人の住所地の市区町村 |
| 申告期限後3年以内の分割見込書 | 期限までに分割できず、特例を後から使う申告 | 国税庁の様式 |
| マイナンバーの本人確認書類の写し | 書面で出す申告(e-Taxなら不要) | 各相続人の手元 |
戸籍は、亡くなった方の配偶者や子、父母なら、本籍地が遠くても最寄りの市区町村の窓口でまとめて請求できます(法務省 戸籍の広域交付)。兄弟姉妹が相続人のときは、この仕組みを使えないため、本籍地の市区町村に請求します。
税額の計算に使う資料
税額の計算に使う資料は、期限までに届かなくても、ほかの資料で額を確かめて申告できます。届いてから額が違えば、修正申告か更正の請求で直します。
| 資料 | 取り寄せ先 | 分かること | 期限までに届かないとき |
|---|---|---|---|
| 預貯金の残高証明書(亡くなった日の残高) | 各金融機関 | 預貯金の額 | 通帳の記帳で亡くなった日の残高を確かめて申告する |
| 固定資産税の評価証明書 | 不動産のある市区町村 | 家屋の評価額と、倍率地域の土地の評価のもと | 毎年の納税通知書に同封される課税明細書の額を使う |
| 路線価図、評価倍率表 | 国税庁のホームページ | 土地の評価額 | 取り寄せは要らない |
| 死亡保険金の支払通知書 | 保険会社 | 保険金の額と非課税枠 | 保険会社に支払額を確かめる |
| 借入金の残高、葬式費用の領収書 | 金融機関、葬儀社 | 遺産から差し引く額 | 分かっている額で差し引き、後で違えば直す |
見込みの額が実際より少なかったときは、修正申告で不足分を納めます。調査の通知の前に自分から出した修正申告には過少申告加算税がかかりませんが、延滞税はかかります。
相続人の間で分け方に争いがあり、遺産分割協議書が作れないときは、未分割で申告します。交渉や調停の代理は弁護士の担当で、相続税の申告は税理士が担います。
期限の日に申告書を出して納める方法
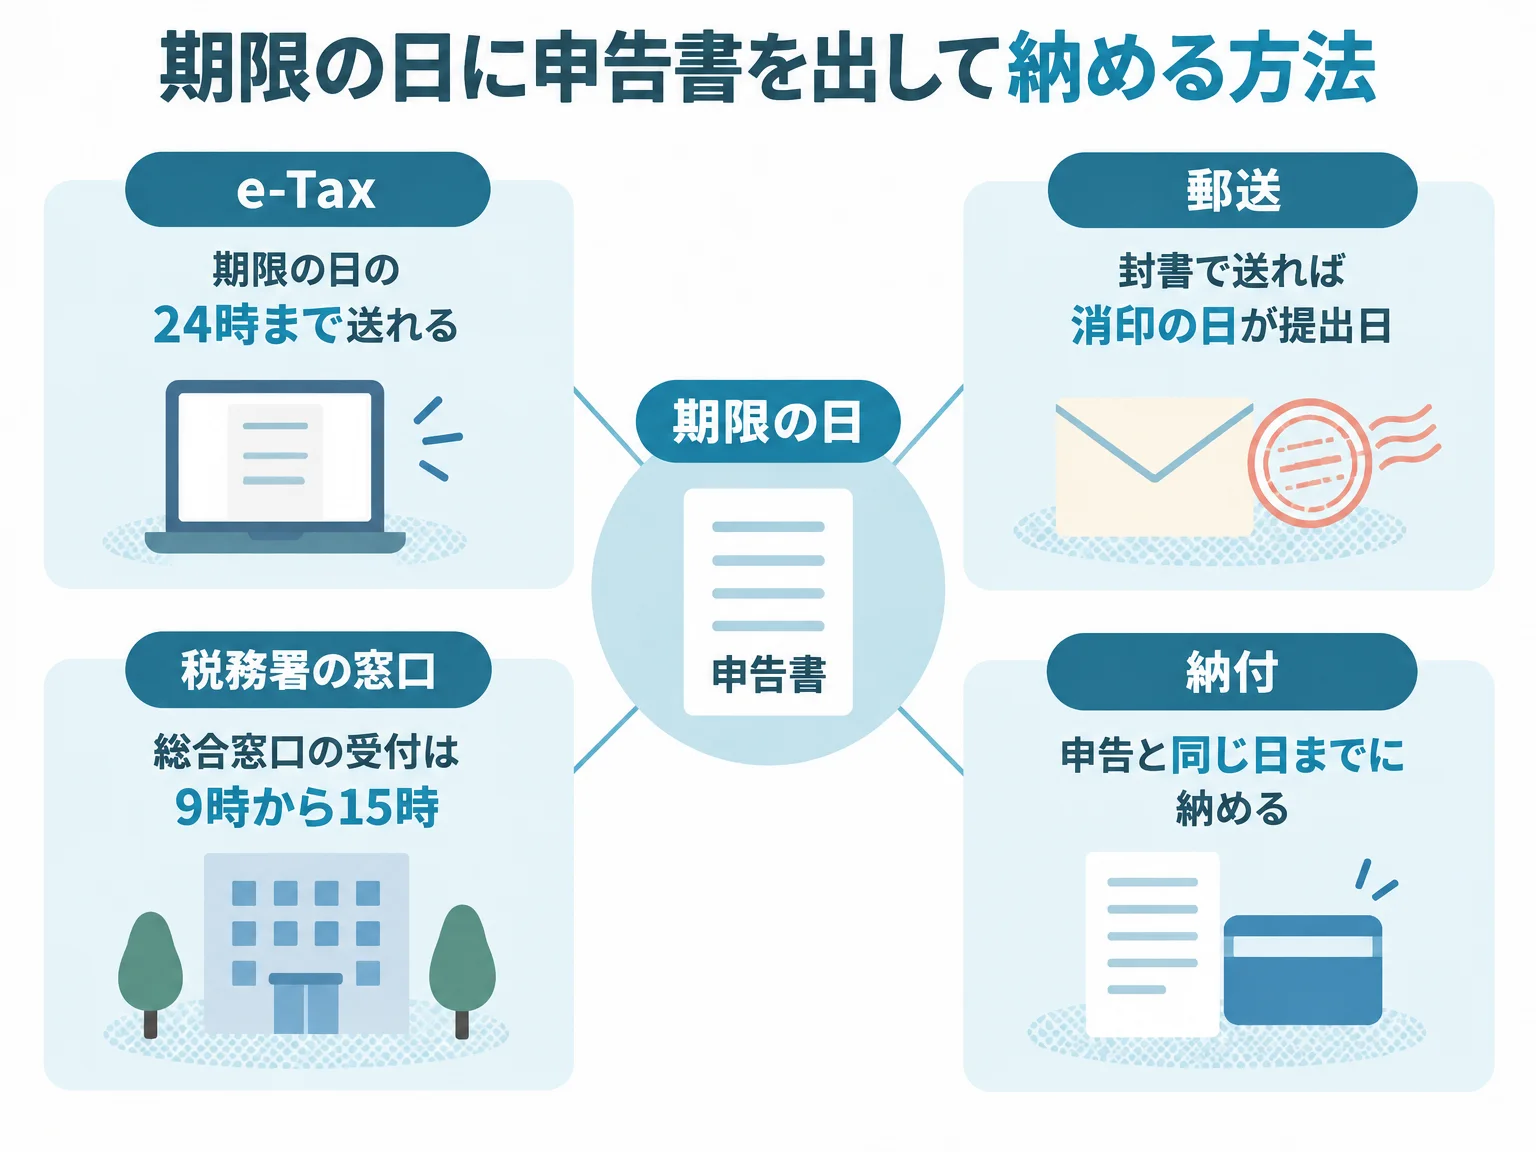
期限の日に申告書を出す方法は、e-Tax、郵送、税務署への持参の3つで、それぞれ提出日の決まり方が違います。納付の期限も、申告期限と同じ日。
| 出し方 | 提出日になる日 | 気を付けること |
|---|---|---|
| e-Tax | e-Taxで受け付けられた日 | 期限の日の24時まで送れる。通常は月曜日と土日祝日が8時30分から24時までで、所得税の確定申告の時期は全日24時間。申告の内容によっては使えない |
| 郵送 | 郵便物の消印(通信日付印)の日 | 封書(第一種郵便物)か信書便で送る。それ以外の方法で送ると、税務署に届いた日が提出日 |
| 税務署へ持参 | 税務署で受け付けた日 | 総合窓口の受付は、令和8年10月1日から原則9時から15時 |
郵送なら、期限の日の消印で期限内の提出になります。国税庁は、納税申告書を郵便や信書便で出したときは、通信日付印の日を提出日とみなすとしています。
納税申告書(添付書類及び関連して提出する書類を含む。)や提出時期に具体的な制約がある書類(後続の手続に影響を及ぼすおそれのある書類を除く。)については、その書類が郵便や信書便により提出された場合、その郵便物や信書便物の通信日付印により表示された日が提出日とみなされます(発信主義)。
出典:国税庁 税務手続に関する書類の提出時期
税務署の閉庁後は、時間外収受箱に投函する方法もあります(No.4205)。期限の日に使う場合は、どの日の提出として扱われるかを、所轄の税務署に前もって確かめてください。
相続税の納め方
相続税は、申告期限までに納めます。主な納め方は次の4つで、ダイレクト納付は事前の届出が要ります(国税庁 No.4205)。
| 納め方 | 条件 |
|---|---|
| 金融機関か税務署の窓口で、納付書を添えて現金で納める | 窓口ではクレジットカードを使えない |
| ダイレクト納付 | 事前に届出をした預貯金口座から、e-Taxで引き落とす |
| インターネットバンキング、ATM | 金融機関のサービスで納める |
| クレジットカード | 1,000万円未満で、決済手数料がかかる |
一度に金銭で納められないときは、延納か物納を使います。延納は何年かに分けて金銭で納める制度で、物納は相続などで取得した財産そのもので納める制度です。どちらも、申告書の提出期限までに申請書を出して許可を受けます(相続税法38条から42条)。
期限が迫っているときに税理士へ相談する
期限まで日が少ないときに税理士へ相談すると、残りの期間で何を優先するかを、財産の資料を見ながら決められます。未分割で出すか、見込みの評価で出すかの判断も、資料の中身で変わります。
大北税理士法人は相続税申告を主な業務にしています。兄弟の税理士2名が1つの案件を担当し、二人で確かめながら進めます。
初回のご相談は無料。残高証明書や戸籍がそろっていない段階でも、集める資料と取り寄せ先の確認からお手伝いします。ご相談はお問い合わせフォームから受け付けています。
本記事の根拠法令・出典
| 法令・公的資料 | 位置づけ |
|---|---|
| 国税通則法 | 期限が休日に当たる場合(10条) |
| 相続税法 | 申告期限(27条)、延納と物納(38条から42条) |
| 民法 | 遺産分割前の預貯金の払戻し(909条の2) |
| 国税庁 No.4205 相続税の申告と納税 | 申告期限の例、提出先、提出方法、納付方法、延納と物納の申請期限 |
| 国税庁 No.4208 相続財産が分割されていないときの申告 | 未分割の申告と、分割後の修正申告と更正の請求 |
| 国税庁 相続税の申告手続 | e-Taxソフト、税務署の総合窓口の受付時間 |
| 国税庁 税務手続に関する書類の提出時期 | 郵送したときの提出日 |
| e-Taxの利用可能時間 | e-Taxを使える時間(通常は火曜日から金曜日が24時間、月曜日と土日祝日が8時30分から24時まで。所得税の確定申告の時期は全日24時間。メンテナンスの時間を除く) |
| 国税庁 相続税の申告のしかた(令和8年分用) | 申告書に付ける主な書類 |
| 法務省 戸籍法の一部を改正する法律について | 戸籍の広域交付 |
まとめ
相続税申告の期限がギリギリのときは、すべての資料がそろうのを待たずに、期限内に申告書を出して納めることを先に決めます。分割が未定なら法定相続分で、資料が届かなければ確かめられた額と見込みの評価で申告し、後から修正申告か更正の請求で直します。
期限は亡くなったことを知った日の翌日から10か月で、休日に当たれば翌日に延びます。期限の日に出すなら、e-Taxは24時まで、封書での郵送は消印の日が提出日で、税務署の総合窓口の受付は原則15時までです。納付の期限も同じ日で、延納と物納の申請も申告期限までに行います。
よくある質問
期限の何日前までに税理士へ頼めば間に合いますか?
決まった日数はありません。財産の種類と数、資料がどこまでそろっているかで、かかる日数は変わります。残りの日数と手元の資料を初回相談で伝え、期限内に申告書を出す段取りを税理士と確かめてください。
残高証明書が期限までに届かないときはどうしますか?
通帳の記帳で亡くなった日の残高を確かめ、その額で期限内に申告します。残高証明書が届いて額が違っていれば、増えたときは修正申告、減ったときは更正の請求で直します。
郵送なら、期限の日に出しても間に合いますか?
間に合います。封書(第一種郵便物)か信書便で送れば、消印の日が提出日とみなされるので、期限の日の消印なら期限内の提出です。荷物として送ると、税務署に届いた日が提出日になります。
申告期限が土曜日や日曜日のときはどうなりますか?
土曜日、日曜日、祝日、12月29日から31日に当たるときは、その翌日が期限です。翌日も休日なら、さらにその翌日になります。納付の期限も同じ日です。
相続税を一度に納められないときはどうしますか?
延納か物納を使います。延納は何年かに分けて金銭で納め、物納は相続などで取得した財産そのもので納めます。どちらも申告書の提出期限までに申請書を出し、税務署の許可を受ける必要があります。
遺産分割がまとまらないまま期限が来たらどうしますか?
法定相続分で財産を取得したものとして、期限内に申告と納税をします。申告書と一緒に、申告期限後3年以内の分割見込書を出します。3年以内に分割すれば、配偶者の税額軽減と小規模宅地等の特例を使って税額を直せます。