親が亡くなり、相続税の申告が要りそうだと分かったものの、どの書類をどこで集めればよいのか分からない。相続税申告の必要書類は、家にある通帳と固定資産税の課税明細書から集め始めると、預貯金と不動産の見当が付き、次に請求する書類が決まります。
税務署に出す書類は国税庁の提出書類一覧表(令和8年7月)に示され、全員に共通するのは戸籍か法定相続情報一覧図と、遺言書か遺産分割協議書の写しです。そこに、使う特例と、亡くなった方が持っていた財産ごとの書類が加わります。
この記事の要点
相続税申告の書類は家にある通帳と課税明細書から集め始め、全員が出す戸籍と協議書に、特例と財産ごとの書類を足します。
この記事でわかること
- 家にある資料から分かることと、次に請求する書類
- 税務署に出す書類と、金額を確かめる資料の違い
- 全員が税務署に出す書類と、特例や制度を使うときに足す書類
- 財産と債務ごとに集める資料と、取り寄せ先
- 大北税理士法人に資料集めを頼むときに、ご家族に用意していただくもの
相続税申告の必要書類は、家にある通帳と課税明細書から集め始める
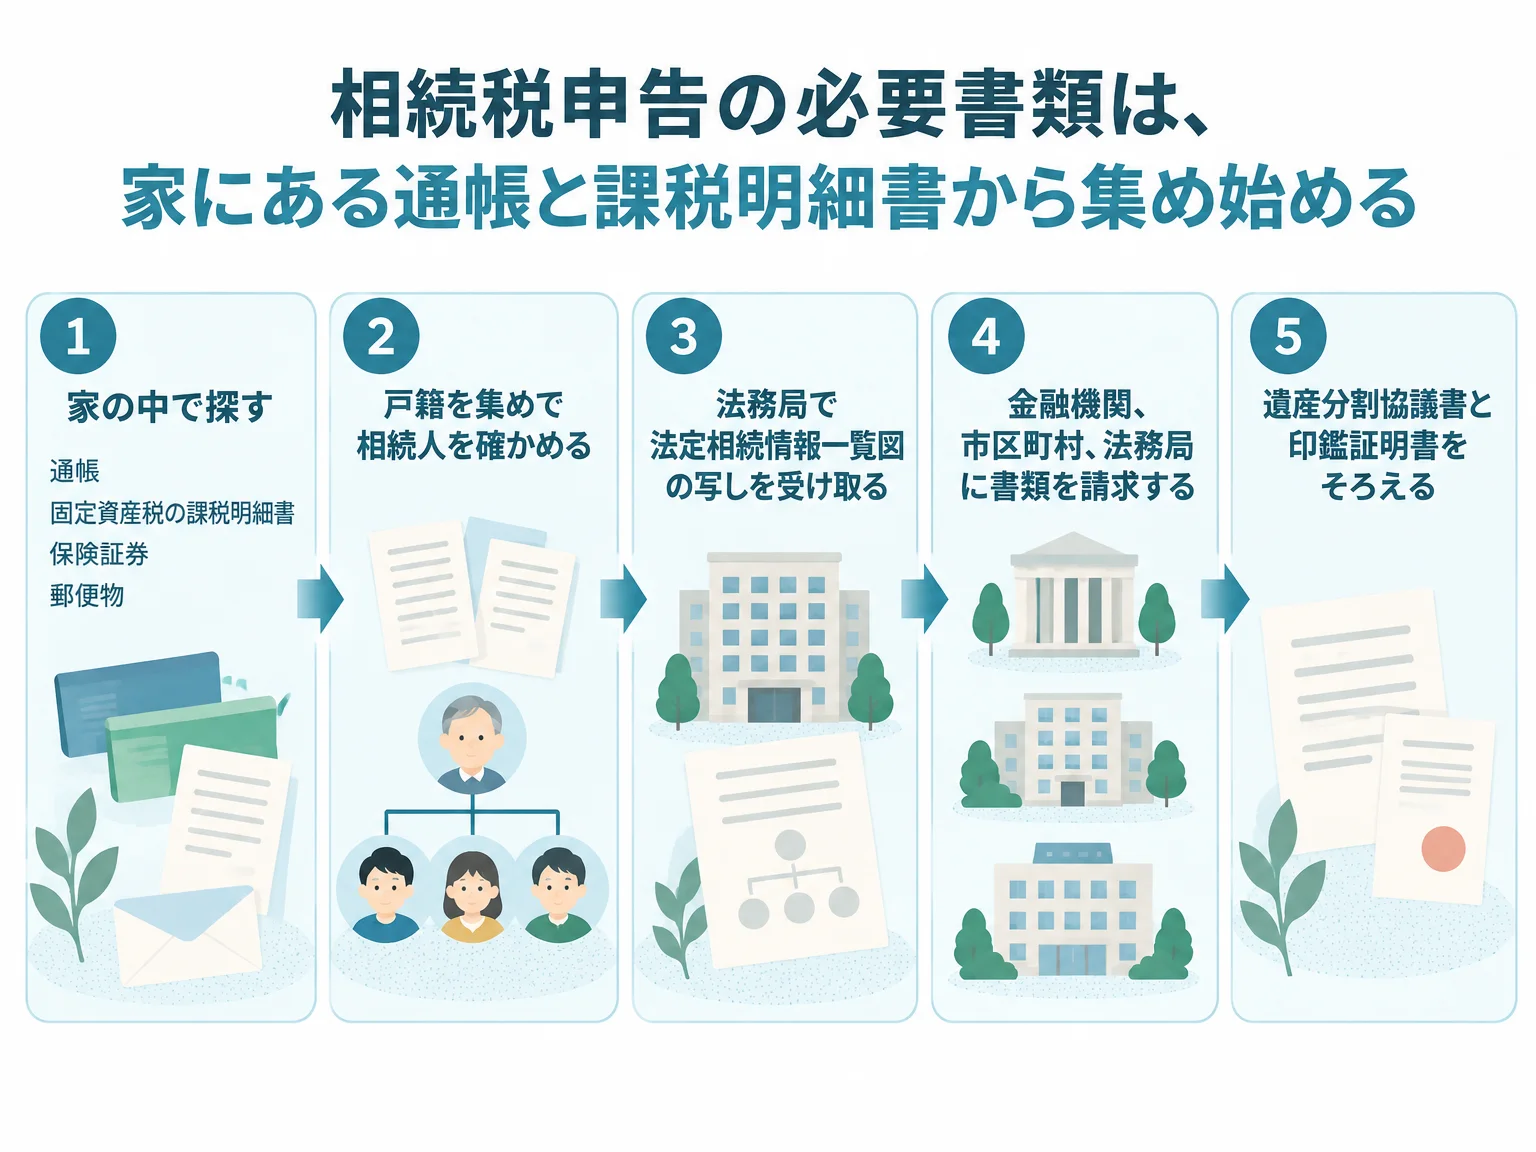
相続税申告の書類集めは、窓口に請求する前に、家にある資料を探すところから始めます。家にある資料で財産と債務の見当を付けると、どの金融機関や役所に何を請求するかが決まるためです。
| 家にある資料 | 分かること | 次に請求する書類、確かめること |
|---|---|---|
| 亡くなった方の通帳 | 口座のある金融機関、保険料やローンの引落し、年金や賃料の入金 | 残高証明書、保険金の支払通知書、借入金の残高証明書 |
| 固定資産税の課税明細書(毎年の納税通知書に同封) | 市区町村ごとの土地と建物、固定資産税の評価額 | 固定資産税の評価証明書、名寄帳、登記事項証明書 |
| 保険証券、保険会社からの郵便物 | 生命保険の契約と受取人 | 保険金の支払通知書 |
| 証券会社や銀行からの取引報告書 | 株式や投資信託の口座 | 証券会社の残高証明書 |
| 贈与税の申告書の控え、贈与契約書 | 生前に贈与した財産 | 相続税で加算する贈与かを確かめる |
| 借入の契約書、未払いの請求書 | 借入金や、未払いの医療費と税金 | 借入金の残高証明書 |
課税明細書は、不動産のある市区町村ごとに届きます。固定資産税のかからない私道などは載らないことがあるため、漏れがないかは名寄帳や所有不動産記録証明書で確かめます。
家にある資料を確かめたら、戸籍を集めて相続人を確かめ、法務局で法定相続情報一覧図の写しを受け取ってから、金融機関や役所に書類を請求します。一覧図の写しがあれば、請求のたびに戸籍の束を出し直さずに済みます。最後にそろえるのは、遺産分割協議書と相続人の印鑑証明書。
申告期限が迫っていて、届くのを待てない書類がある場合の進め方は、相続税申告の期限がギリギリのときに優先することで説明しています。
初回のご相談は無料です
相続が発生した方、遺言書の作成を検討されている方を対象に、税理士による無料相談を実施していますので、お気軽にお問い合わせください。
税務署に出す書類と、金額を確かめる資料
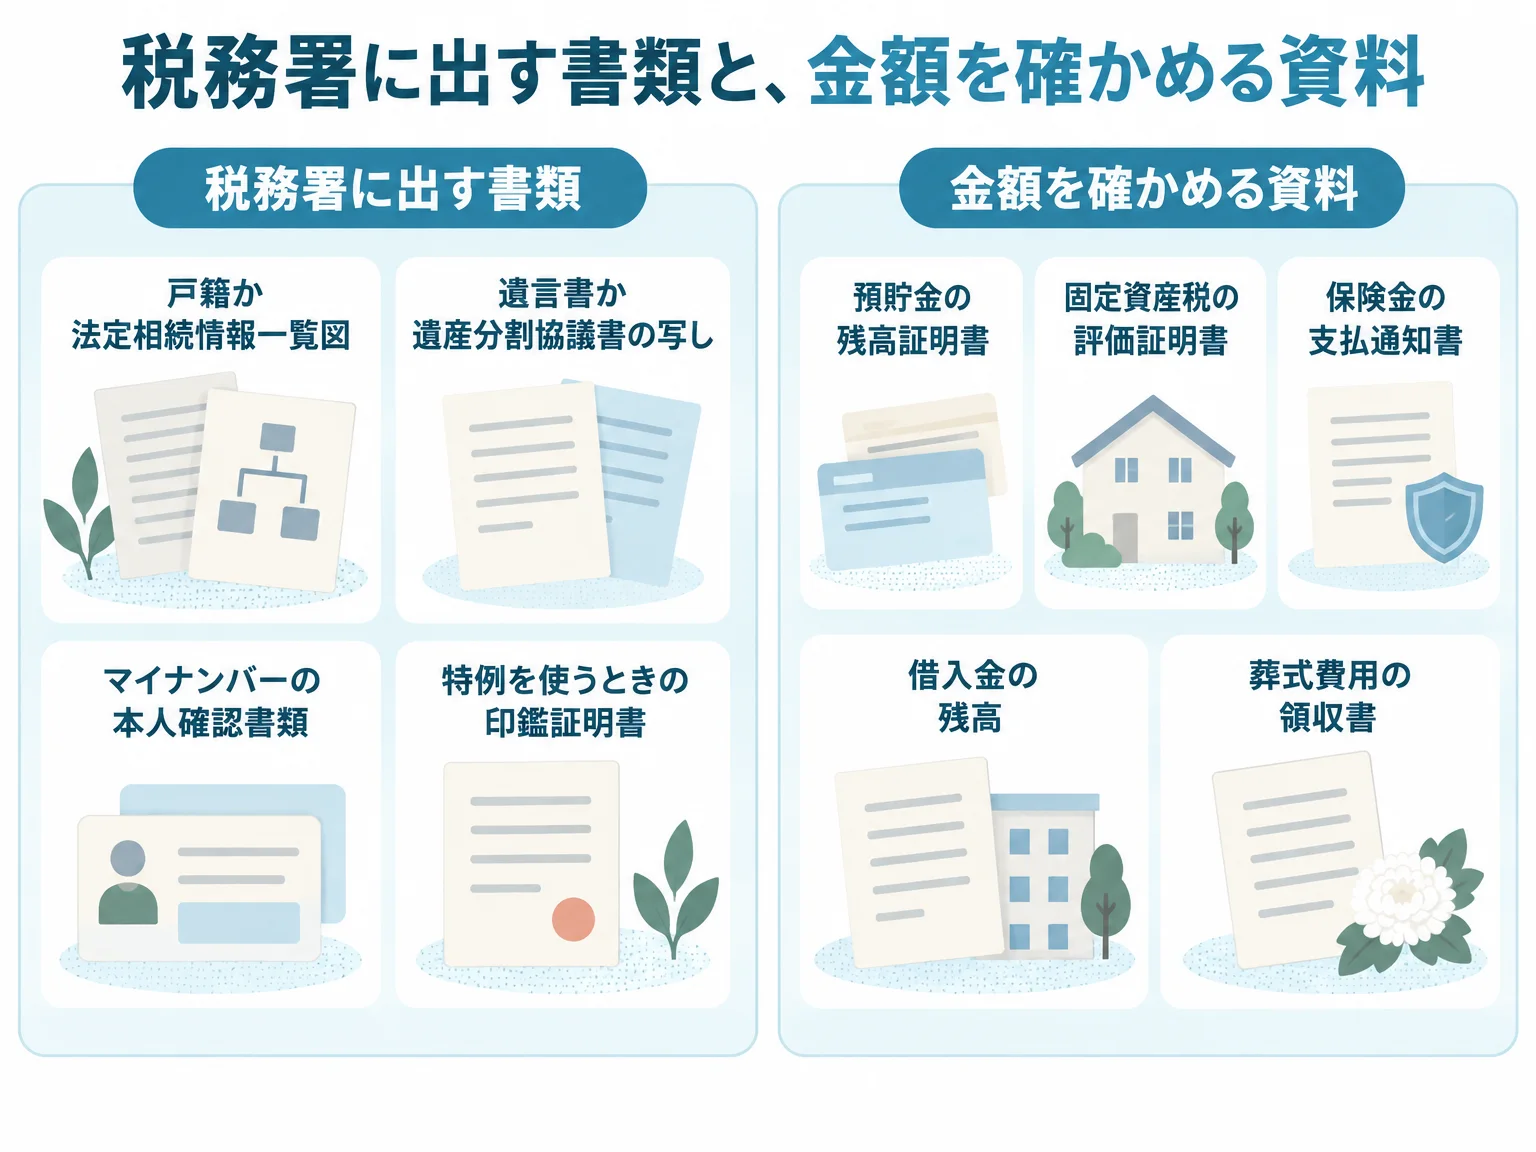
相続税申告の書類は、申告書に添付して税務署に出す書類と、申告書の金額を確かめるために集める資料に分けて考えます。添付する書類は国税庁の提出書類一覧表と使う特例で決まり、金額を確かめる資料は財産の種類で決まります。
| 項目 | 税務署に出す書類 | 金額を確かめる資料 |
|---|---|---|
| 何に使うか | 相続人の確認、遺産の分け方、特例の要件 | 財産と債務の額、評価の根拠 |
| 何で決まるか | 国税庁の提出書類一覧表と、使う特例 | 亡くなった方が持っていた財産と債務の種類 |
| 主なもの | 戸籍か法定相続情報一覧図、遺言書か協議書の写し、本人確認書類、特例の印鑑証明書 | 残高証明書、評価証明書、保険金の支払通知書、葬式費用の領収書 |
金額を確かめる資料は、一覧表に載っていなくても申告書の数字の根拠として集め、申告の後も保管します。申告の後に税務署から財産の額について説明を求められたときにも、この資料を使います。
国税庁の一覧表は、特例ごとに書類を挙げています。特例を2つ使う申告でも、同じ書類を重ねて出す必要はありません。
全員が税務署に出す書類
特例を使わない申告でも、全員が出す書類は3つです。相続人を明らかにする書類、遺言書か遺産分割協議書の写し、相続人のマイナンバーの本人確認書類。
| 書類 | 条件 | 取り寄せ先 |
|---|---|---|
| 相続人の全員を明らかにする戸籍の謄本 | 相続開始の日から10日を経過した日以後に作成されたもの | 本籍地の市区町村 |
| 図形式の法定相続情報一覧図の写し(戸籍の代わり) | 子が実子か養子かが分かるもの。養子がいれば養子の戸籍も出す | 法務局 |
| 遺言書か遺産分割協議書の写し | 特例を使わない申告では、国税庁が提出をお願いしている書類 | 相続人の手元 |
| マイナンバーの本人確認書類の写し | 番号確認(マイナンバーカードの裏面など)と身元確認(表面や運転免許証など)。e-Taxで申告するなら不要 | 各相続人の手元 |
戸籍の条件は、国税庁の一覧表で次のように示されています。
被相続人の全ての相続人を明らかにする戸籍の謄本(相続開始の日から10日を経過した日以後に作成されたもの)
出典:国税庁 提出書類一覧表(令和8年7月)
戸籍の謄本と一覧図の写しは、コピー機で複写したものでも出せます。e-Taxで申告する場合は、添付書類をPDFで送れます。e-Taxで出す手順は、相続税申告を遠方からオンラインで税理士に頼む方法で取り上げています。
戸籍は、亡くなった方の出生から死亡までをそろえる
相続人の全員を明らかにするには、亡くなった方の出生から死亡までの戸籍と、相続人の今の戸籍をそろえます。本籍地を移していた場合は、移す前の本籍地にも請求することになります。
令和6年3月1日から、戸籍は本籍地以外の市区町村の窓口でもまとめて請求できるようになりました(戸籍の広域交付、法務省)。請求できるのは本人、配偶者、父母や祖父母、子や孫で、窓口に出向く必要があり、郵送や代理人による請求はできません。
広域交付は、兄弟姉妹の戸籍には使えません。亡くなった方に子も親もおらず、兄弟姉妹が相続人になる場合は、それぞれの本籍地の市区町村に請求します。戸籍の附票(住所の履歴)も広域交付の対象外。
法定相続情報一覧図の写しは、戸籍の束と相続関係の一覧図を法務局に出すと、無料で交付されます(法務局)。相続税の申告に使えるのは図形式のものに限られ、相続人を横に並べて書く列挙形式のものは使えません。
特例や制度を使うときに足す書類
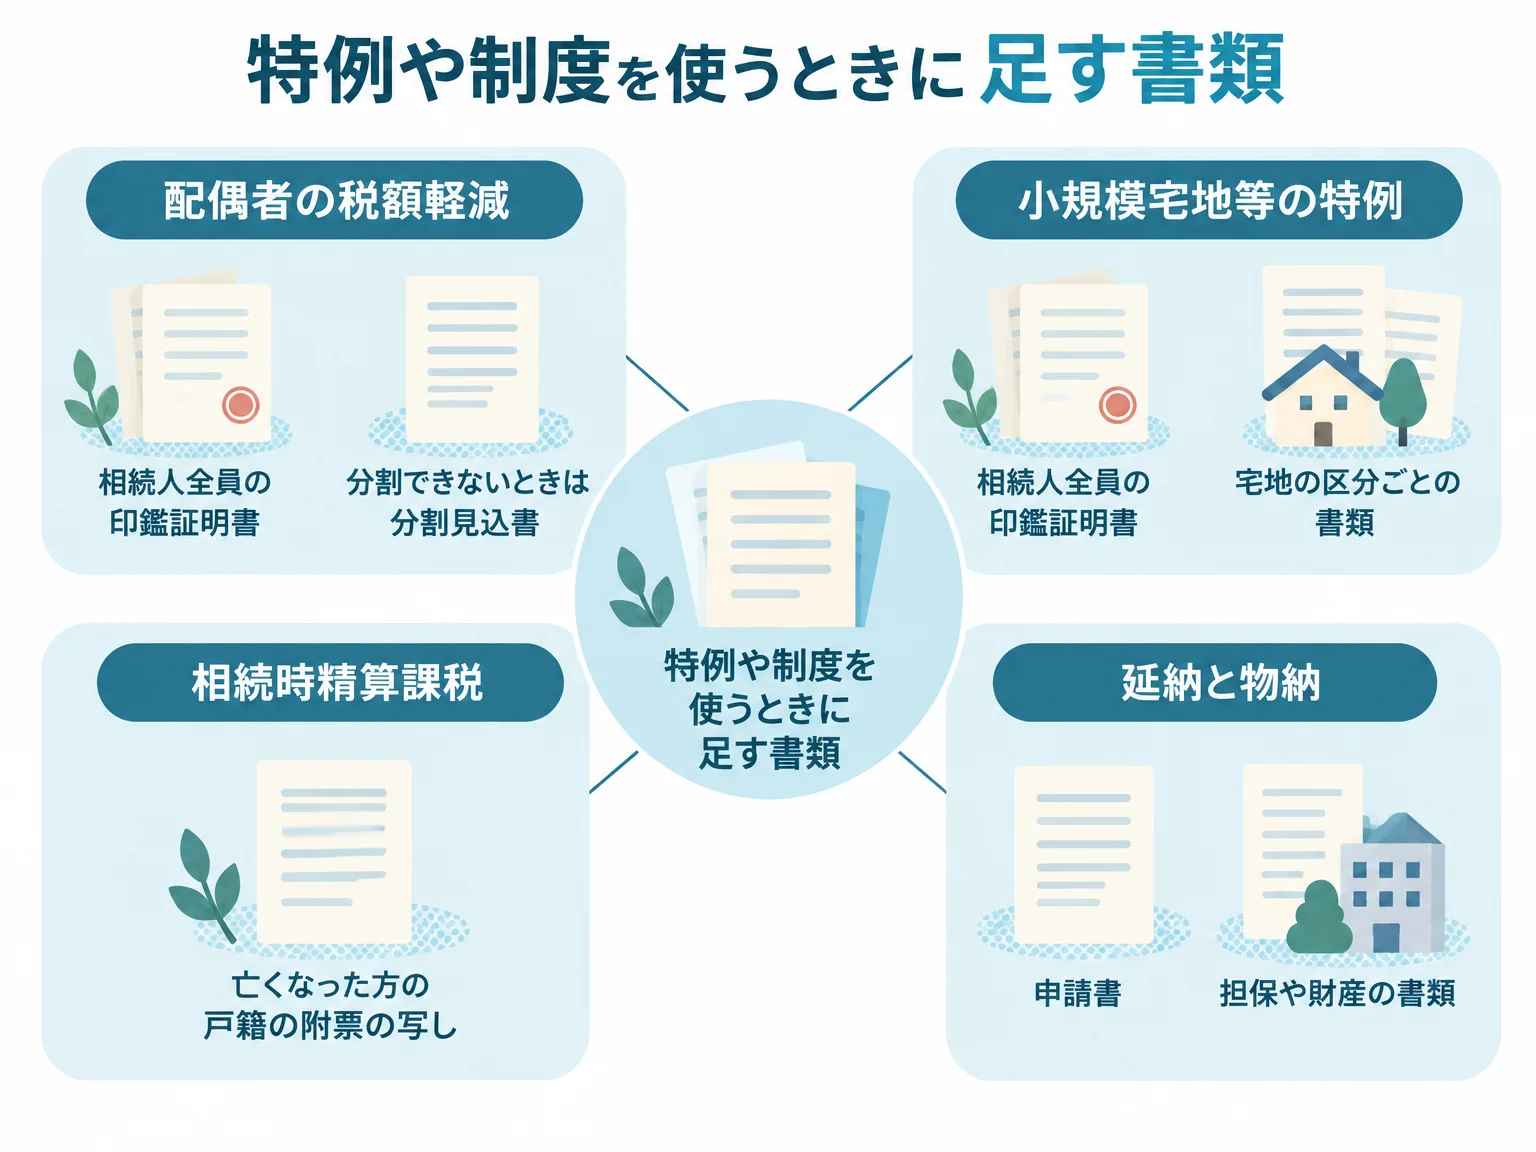
配偶者の税額軽減や小規模宅地等の特例を使う申告では、全員が出す書類に、相続人全員の印鑑証明書と、特例ごとの書類を足します。特例は必要な書類を付けた申告書を出して使う制度で、特例で税額が0円になる場合も申告が要ります。
| 特例や制度 | 足す書類 |
|---|---|
| 配偶者の税額軽減 | 遺言書か協議書の写し、相続人全員の印鑑証明書(協議書に押印したもの)、申告期限までに分割できない場合は申告期限後3年以内の分割見込書 |
| 小規模宅地等の特例 | 配偶者の税額軽減と同じ書類に、宅地の区分ごとの書類 |
| 相続時精算課税の適用者がいる | 亡くなった方の戸籍の附票の写し(相続開始の日以後に作成) |
| 延納、物納 | 延納申請書と担保の書類、物納申請書と物納財産目録 |
農地や非上場株式の納税猶予を使う場合は、このほかに農業委員会の適格者証明書や都道府県知事の認定書の写しなどが要ります(国税庁の一覧表)。分割見込書を出して未分割で申告する進め方は、相続税の申告期限に間に合わないときの3つの選択肢で説明しています。
小規模宅地等の特例は、宅地の区分で書類が増える
小規模宅地等の特例では、宅地の区分と、宅地を取得する人の状況で足す書類が変わります。
| 宅地の区分と状況 | 足す書類 |
|---|---|
| 同居していた親族か、生計を一にしていた親族が取得した、亡くなった方の自宅の宅地 | 取得した人がその家に住んでいることを明らかにする書類(取得した人がマイナンバーを持っていれば不要) |
| 持ち家の無い別居の親族が取得した、亡くなった方の自宅の宅地 | 相続開始前3年以内の住所を明らかにする書類(マイナンバーがあれば不要)、その間に住んでいた家屋が自分や配偶者、三親等内の親族などの持ち家でないことを示す書類、今住む家屋を過去に持っていたことがないことを示す書類 |
| 亡くなった方が老人ホームに入っていた場合の自宅の宅地 | 亡くなった方の戸籍の附票の写し、要介護認定を受けていたことを示す書類(介護保険の被保険者証の写し)、入っていた施設を示す書類(入所の契約書の写し) |
| 同族会社の事業に使っていた宅地 | 会社の定款の写し、株式の保有の割合を示す書類(会社が証明したもの) |
| 相続開始前3年以内に貸付けを始めた宅地 | 3年を超えて貸付けの事業を行っていたことを明らかにする書類 |
どの区分に当たるかで、特例を使えるかどうかの要件も変わります。宅地を取得する人を決める前に、要件と書類を税理士と確かめておくと、協議書に署名した後で要件に合わないと分かることを避けられます。
財産と債務ごとに集める資料と、取り寄せ先
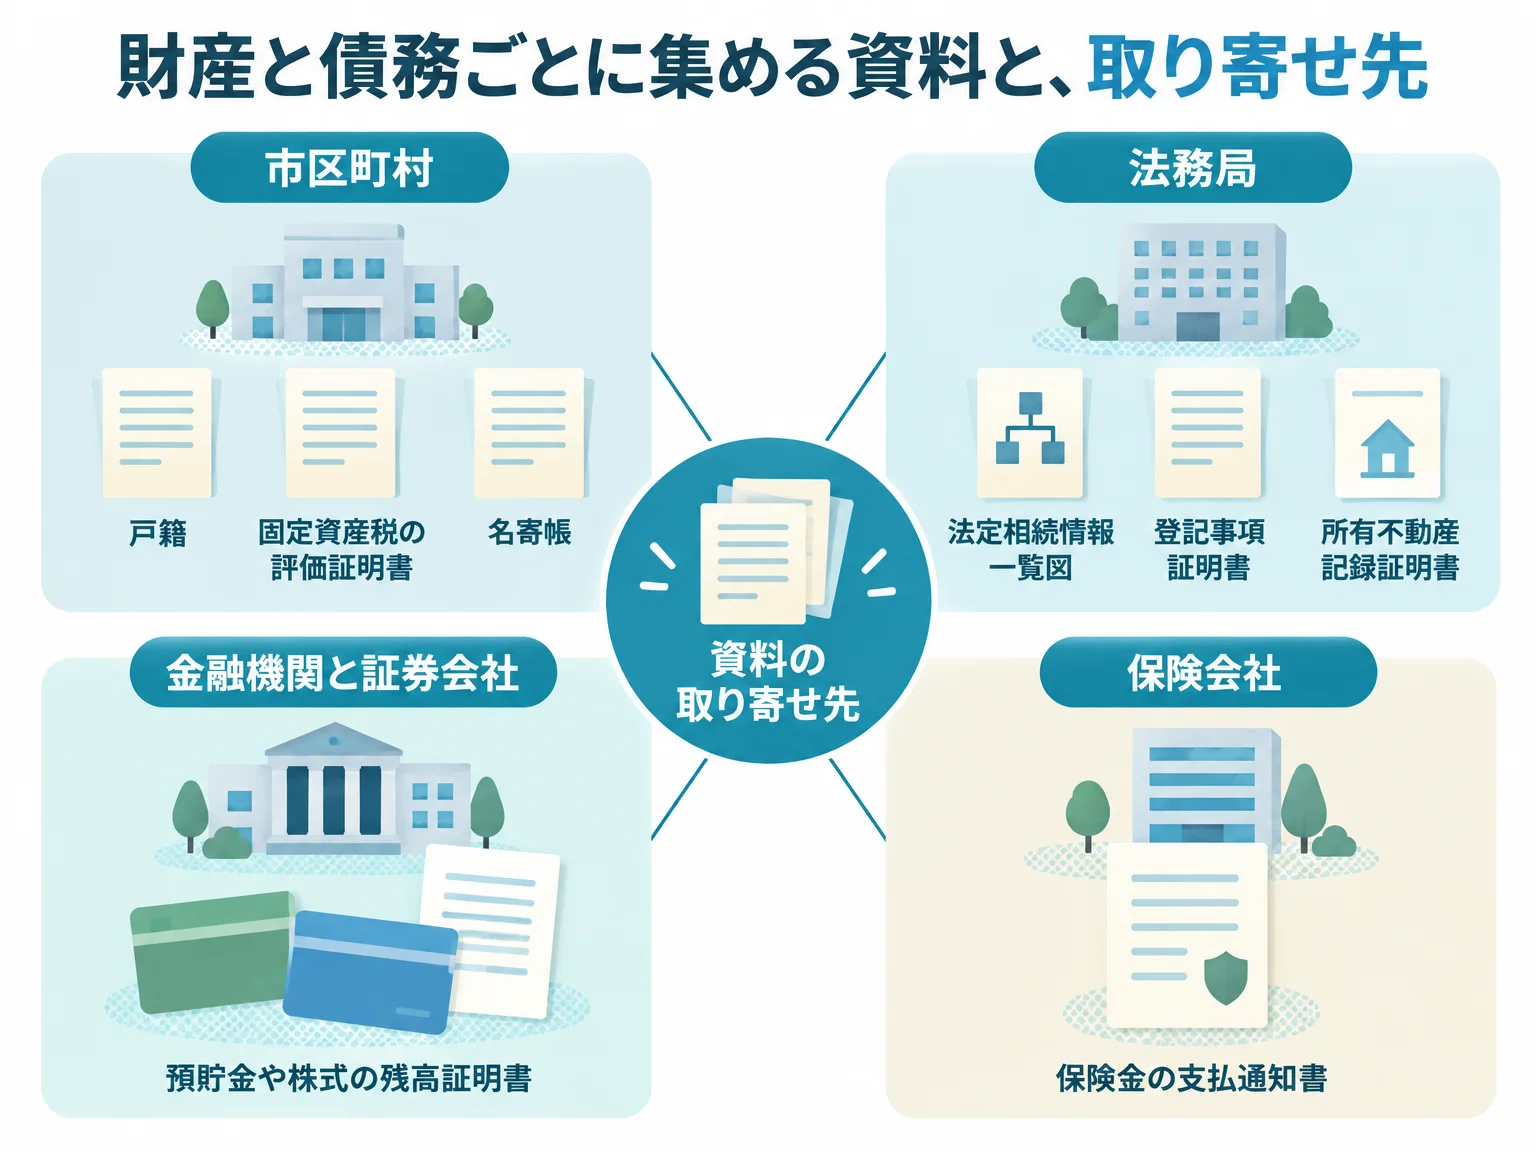
金額を確かめる資料は、亡くなった方が持っていた財産と債務の種類で決まります。財産ごとの主な資料と取り寄せ先は、次のとおり。
| 財産と債務 | 主な資料 | 取り寄せ先 |
|---|---|---|
| 土地と建物 | 固定資産税の評価証明書、名寄帳、登記事項証明書、公図、路線価図 | 市区町村、法務局、国税庁のホームページ |
| 預貯金 | 亡くなった日の残高証明書、定期預金の既経過利息の計算書、通帳 | 各金融機関 |
| 上場株式、投資信託 | 亡くなった日の残高証明書、取引報告書 | 証券会社、銀行 |
| 生命保険金、死亡退職金 | 保険金の支払通知書、退職金の支払いの通知 | 保険会社、勤務先 |
| 非上場株式 | 会社の決算書、株主名簿 | 会社 |
| 生前贈与 | 贈与税の申告書の控え、贈与契約書 | 相続人の手元 |
| 借入金、未払金 | 借入金の残高証明書、未払いの医療費や税金の通知書 | 金融機関、病院、市区町村 |
| 葬式費用 | 葬儀社の請求書と領収書 | 葬儀社など |
預貯金は、亡くなった日の預入高に、その日に解約したとすれば付く利息(源泉徴収される税額を差し引いた額)を足して評価します。普通預金のように利息が少額なものは、預入高で評価します(財産評価基本通達203)。残高証明書を請求するときは、亡くなったことと相続人であることを示すため、戸籍か法定相続情報一覧図の写しを出します。
亡くなった方から生前に受けた贈与は、一定の期間のものを相続財産に加算します。相続開始が令和8年12月31日までなら、加算するのは相続開始前3年以内の贈与で、令和9年以後の相続開始では対象期間が段階的に延び、令和13年以後は7年以内になります(国税庁 No.4161)。相続時精算課税を選んだ贈与は、期間にかかわらず加算します。
葬式費用は、葬式に直接かかった費用を遺産から差し引けます。香典返しや法要、墓石の購入にかかった費用は差し引けません(国税庁 No.4129)。領収書の無い支払いは、支払った日と相手、金額を書き留めておきます。
不動産の漏れは、名寄帳と所有不動産記録証明書で確かめる
名寄帳は、その市区町村にある不動産を所有者ごとにまとめた一覧で、市区町村ごとに請求します。大阪市では、名寄帳は物件のある区を受け持つ市税事務所(固定資産税の土地と家屋の担当)に請求し、大阪市税証明郵送センターでは扱っていません。相続人が請求するときは、戸籍全部事項証明書か法定相続情報一覧図で、相続人であることを示します(大阪市、令和8年10月現在)。
令和8年2月2日からは、法務局で所有不動産記録証明書も請求できます。全国の不動産のうち、亡くなった方が登記名義人になっているものを一覧にした証明書で、相続人も請求でき、手数料は書面での請求なら検索条件1件につき1通1,600円です(法務省)。
検索は請求書に書いた氏名と住所で行われます。登記簿の住所が亡くなった方の古い住所のままだと一覧に出ないため、以前の住所も検索条件に入れて請求します。
大北税理士法人に資料集めを頼むときに、ご家族に用意していただくもの
大北税理士法人では、資料がそろっていない段階でも、集める資料と取り寄せ先の確認からお手伝いします。金融機関への残高証明書と、定期預金の利息計算書の交付の依頼は、当税理士法人でお受けしています。
ご家族に用意していただくのは、家にある資料と、相続人ご本人でなければ取れない書類です。
| ご家族に用意していただくもの | 使い道 |
|---|---|
| 亡くなった方の通帳 | 口座と、保険や借入れの手がかり |
| 固定資産税の課税明細書、納税通知書 | 不動産の一覧と評価額 |
| 保険証券、保険会社や証券会社からの郵便物 | 生命保険と株式の口座 |
| 贈与税の申告書の控え、贈与契約書 | 生前贈与の加算 |
| 借入の契約書、葬式費用の領収書 | 遺産から差し引く債務と葬式費用 |
| 相続人全員の印鑑証明書、マイナンバーの本人確認書類 | 協議書と申告書の添付(協議書ができてから) |
戸籍や評価証明書の取り寄せの手数料と、残高証明書の発行手数料は、報酬とは別にかかります(税理士の料金・報酬)。亡くなった方の財産そのものが分からない場合の調べ方は、相続人・財産調査のページで案内しています。
初回のご相談は無料で、1つの案件を兄弟の税理士2名で担当します。近畿圏の方は事務所への来所、近畿圏の外の方はオンラインでの面談で、ご相談は税理士による無料相談のページか、お電話(06-6353-3871)で受け付けています。
本記事の根拠法令・出典
| 法令・公的資料 | 位置づけ |
|---|---|
| 国税庁 提出書類一覧表(令和8年7月) | 相続税の申告書に添付する書類、特例ごとに足す書類 |
| 相続税法 | 配偶者の税額軽減(第19条の2)、申告書の提出(第27条) |
| 租税特別措置法 | 小規模宅地等の特例(第69条の4) |
| 国税庁 No.4161 贈与財産の加算と税額控除 | 生前贈与の加算の対象期間 |
| 国税庁 No.4129 相続財産から控除できる葬式費用 | 差し引ける葬式費用と、差し引けない費用 |
| 法務省 戸籍の広域交付 | 本籍地以外の市区町村での戸籍の請求 |
| 法務省 所有不動産記録証明制度 | 請求できる人、手数料、検索の条件 |
| 大阪市 税証明書の請求方法 | 名寄帳の請求先と、相続人が請求するときの書類 |
まとめ
相続税申告の必要書類は、家にある通帳と固定資産税の課税明細書から集め始めると、預貯金と不動産の見当が付き、次に請求する書類が決まります。税務署に出す書類は国税庁の提出書類一覧表に示され、全員が出すのは戸籍か法定相続情報一覧図、遺言書か協議書の写し、本人確認書類です。
配偶者の税額軽減や小規模宅地等の特例を使うときは、相続人全員の印鑑証明書と、特例ごとの書類を足します。財産の金額を確かめる資料は、財産と債務の種類ごとに、市区町村や法務局、金融機関に請求します。
家にある資料がそろった段階でも、集める書類の確認からお手伝いします。まずはお気軽にご相談ください。
よくある質問
印鑑証明書は、いつのものが何通要りますか?
相続税の申告で印鑑証明書が要るのは、配偶者の税額軽減や小規模宅地等の特例を使う場合で、遺産分割協議書に押印した相続人全員のものを出します。国税庁の一覧表には、発行からの期限の定めがありません。
何通要るかは、申告のほかに、相続登記や金融機関の手続きのどれに使うかで変わります。金融機関の手続きでは発行からの期間を求められることがあるため、各金融機関に確かめてください。
書類は原本とコピーのどちらを出しますか?
戸籍の謄本と法定相続情報一覧図の写しは、コピー機で複写したものでも出せます。遺言書と遺産分割協議書は、写しを出します。
e-Taxで申告する場合は、添付書類をPDFで送れます。
書類がそろう前に、税理士に相談できますか?
相談できます。家にある通帳と課税明細書があれば、申告が要るかの見通しと、これから請求する書類を確かめられます。
大北税理士法人の初回のご相談は無料で、資料がそろっていない段階からお受けしています。
申告期限までに書類がそろわないときは、どうしますか?
届いていない書類があっても、通帳や課税明細書で額を確かめ、期限内に申告します。後から届いた書類で額が違っていれば、税額が増えるときは修正申告、減るときは更正の請求で直します。
遺産の分け方がまとまらないときは、未分割で申告し、申告期限後3年以内の分割見込書を出しておけば、申告期限から3年以内に分割した後で、配偶者の税額軽減や小規模宅地等の特例を使えます。
亡くなった方の財産が分からないときは、どう調べますか?
まず通帳と郵便物から、口座のある金融機関や証券会社、保険会社の手がかりを探します。不動産は、市区町村の名寄帳と、法務局の所有不動産記録証明書で確かめられます。
手がかりの見つけ方と調べる順番は、相続人・財産調査のページで案内しています。