相続税の申告期限を過ぎても、税務署が税額を決定するまでは、期限後申告書を出して申告と納税ができます(国税通則法第18条第1項)。期限後申告とは、申告期限までに出さなかった相続税の申告書を、期限の後に税務署へ出すことです。
税務署から調査の通知が届く前に自分から出せば、無申告加算税は納める税額の5%で済みます。配偶者の税額軽減と小規模宅地等の特例も、遺産分割の条件を満たしていれば期限後申告で使えます。延滞税は納めた日まで日数に応じて増えるので、期限の日を確かめたら資料集めから始めます。
この記事の要点
相続税の申告期限を過ぎても、税務署の決定までは期限後申告を出せます。調査の通知の前に自分から出せば、無申告加算税は5%です。
この記事でわかること
- 期限を過ぎた後も相続税を申告できる期間と、期限後申告の扱い
- 期限を過ぎたと気づいたときに最初に確かめる3つのこと
- 期限後申告を出して納めるまでの手順と、延納の申請期限
- 出す時期で変わる無申告加算税と延滞税
- 期限後申告でも使える特例と、期限内の申告が要る特例
相続税の申告期限を過ぎても、期限後申告で申告と納税ができる
期限後申告が期限内の申告と違うのは、納期限と加算税、延滞税の3点です。申告書の様式と出す先、使える特例は、期限内に出す場合と変わりません。
| 項目 | 期限内の申告 | 期限後申告 |
|---|---|---|
| 出せる時期 | 亡くなったことを知った日の翌日から10か月以内 | 申告期限の後、税務署の決定があるまで |
| 出す先 | 亡くなった方の住所地を所轄する税務署 | 期限内の申告と同じ |
| 相続税の納期限 | 申告期限 | 期限後申告書を出した日 |
| 無申告加算税 | かからない | 原則としてかかる |
| 延滞税 | 期限までに納めればかからない | 期限の翌日から納めた日までかかる |
| 配偶者の税額軽減と小規模宅地等の特例 | 使える | 使える |
期限後申告で納める相続税の納期限は、期限後申告書を出した日です(国税通則法第35条第2項)。申告書を出したその日に納めれば、延滞税はその日までの分で止まります。
税務署の決定とは、申告書が出ていない相続について、税務署長が調査をもとに税額を決めることです(国税通則法第25条)。決定を受けた後は、期限後申告書を出せなくなります。
初回のご相談は無料です
相続が発生した方、遺言書の作成を検討されている方を対象に、税理士による無料相談を実施していますので、お気軽にお問い合わせください。
期限を過ぎたと気づいたら、最初に確かめる3つのこと
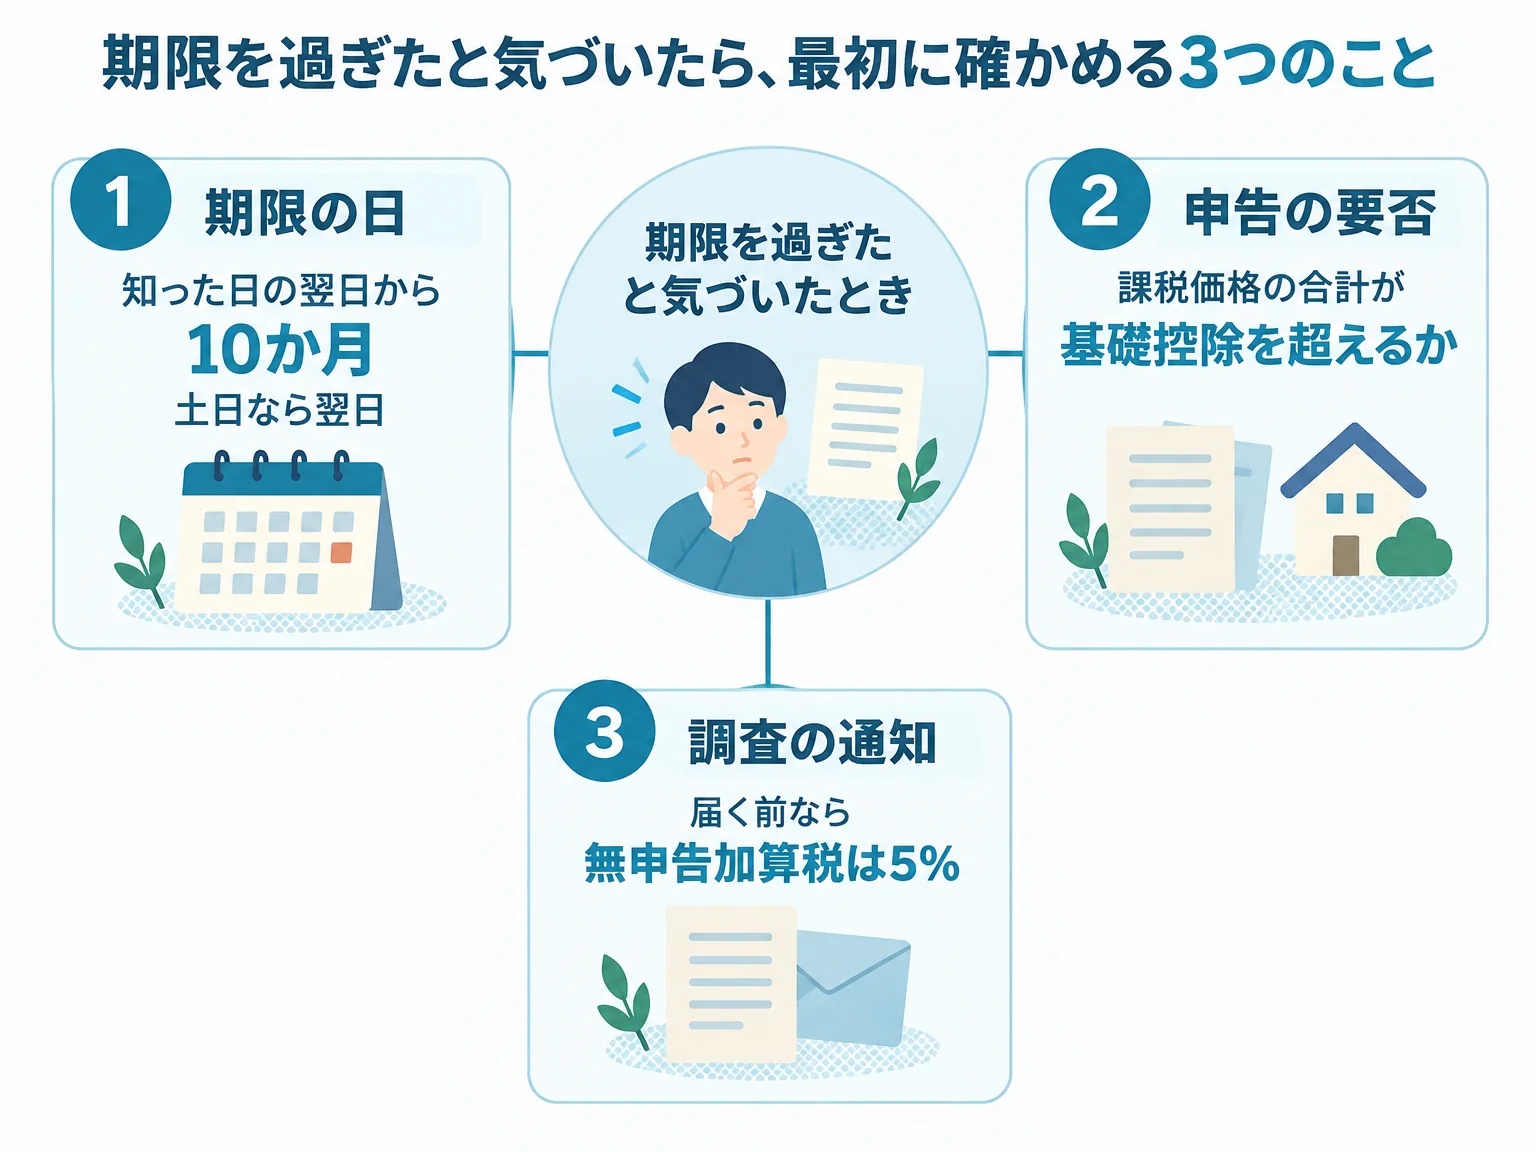
期限を過ぎたと気づいたら、申告書を作る前に、期限の日、申告の要否、調査の通知の有無の3つを確かめます。3つの答えで、急ぐ理由と負担の大きさが変わります。
期限の日が本当に過ぎているか
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です(国税庁 No.4205)。期限の日が土日や祝日、12月29日から31日に当たれば、翌日に延びます。
亡くなったことを後から知った相続人は、知った日の翌日から数えます。相続人ごとに期限が違うこともあり、数え直すと、まだ期限内だったと分かる相続人もいます。月末に亡くなった場合の数え方は、相続税の申告期限の日の数え方で取り上げています。
そもそも申告が要る相続か
相続税の申告が要るのは、小規模宅地等の特例を使う前の課税価格(財産の評価額から債務と葬式費用を引いた額)の合計額が、基礎控除額を超える相続です。基礎控除額は、3,000万円+600万円×法定相続人の数(国税庁 No.4152)。
合計額が基礎控除額以下なら申告は要らず、期限を過ぎても無申告加算税や延滞税はかかりません。
配偶者の税額軽減や小規模宅地等の特例で税額が0円になる相続は、申告書を出して初めて特例が使えます。期限後申告で特例を使って納める税額が0円になれば、無申告加算税と延滞税もかかりません。どちらも、納める税額をもとに計算するためです。
税務署から調査の通知が届いているか
無申告加算税の割合は、調査の通知が届く前に出したか、後に出したかで変わります。調査の通知とは、税務署が実地の調査を始める前に、調査を始める日時や調査する税目などを知らせる通知のことです(国税通則法第74条の9)。
税務署から届く「相続税についてのお尋ね」は、申告が要るかを確かめるための書面です。お尋ねは、調査の通知ではありません。お尋ねが届いた後でも、調査の通知の前に自分から期限後申告を出せば、無申告加算税は原則として5%です。
お尋ねへの答え方と、申告漏れに気づいたときの進め方は、税務署のお尋ね対応のページで案内しています。
期限後申告を出して納めるまでの手順
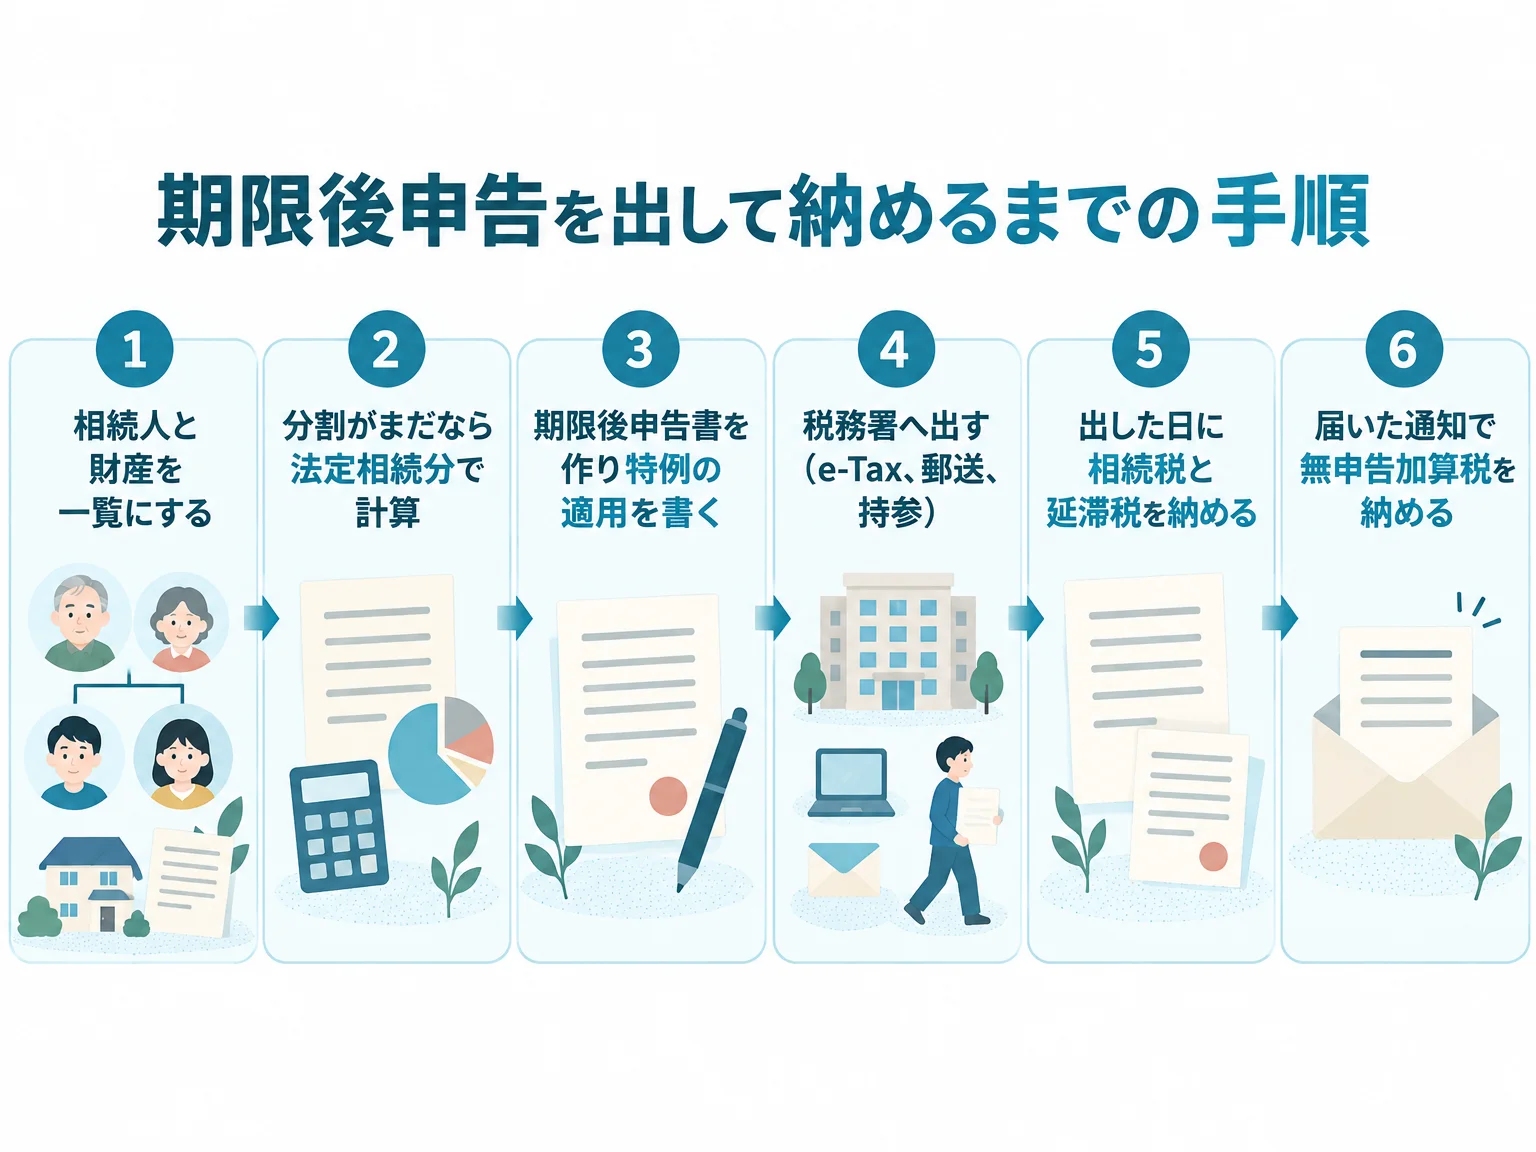
期限後申告は、期限内の申告と同じ順で進めます。違いは、申告書を出した日が納期限になることと、無申告加算税の額が後から通知で届くことの2つ。
- 相続人と財産を一覧にし、財産ごとの評価額を出す
- 遺産分割がまとまっていなければ、法定相続分で取得したものとして計算する
- 申告書を作り、使う特例の適用と明細を書いて、必要な書類を添える
- 亡くなった方の住所地を所轄する税務署へ、e-Tax、郵送、持参のいずれかで出す
- 申告書を出した日に、相続税と延滞税を納める
- 税務署から届く賦課決定通知書(無申告加算税の額を知らせる通知)で、無申告加算税を納める
財産の資料がそろわないときは、その時点で確かめられた額で申告し、額がはっきりした後に修正申告か更正の請求で直せます。大阪府内の税務署と郵送の宛先は、大阪で相続税申告を進める相続人が最初に確認することで説明しています。
遺産分割がまとまっていなければ、法定相続分で計算する
遺産分割がまとまっていない相続では、各相続人が民法の法定相続分で財産を取得したものとして、課税価格を計算します(相続税法第55条)。分割を待つ間も延滞税は日数に応じて増えるため、分割の前に申告します。
未分割の申告では、配偶者の税額軽減と小規模宅地等の特例を使えません。申告書と一緒に「申告期限後3年以内の分割見込書」を出せば、3年以内に分割したときに更正の請求で特例を使えます(国税庁 No.4208)。
3年は、期限後申告を出した日ではなく、もとの申告期限から数えます。
申告書を出した日に、相続税と延滞税を納める
期限後申告で納める相続税は、申告書を出した日が納期限です。延滞税は、法定納期限(もとの申告期限)の翌日から完納する日までの分を、相続税と併せて納めます(国税庁「延滞税の計算方法」)。
納め方は期限内の申告と同じで、金融機関や税務署の窓口のほか、e-Taxのダイレクト納付でも納められます。郵送で出したときの提出日の数え方と、窓口に行かずに納める方法は、相続税申告の期限がギリギリのときに優先することで説明しています。
一度に納められないときは、出す日までに延納を申請する
相続税を一度に納められないときは、年賦で分けて納める延納を申請できます。期限後申告では、申告書を出した日が延納の申請期限です(国税庁 No.4211)。
延納の要件は、相続税額が10万円を超えること、金銭で一度に納めることが難しい金額の範囲であること、担保を出すことの3つ。延納でも納められないときに、相続した財産そのもので納める物納も、申請期限は申告書を出した日です(国税庁 No.4214)。
出す時期で変わる無申告加算税と延滞税
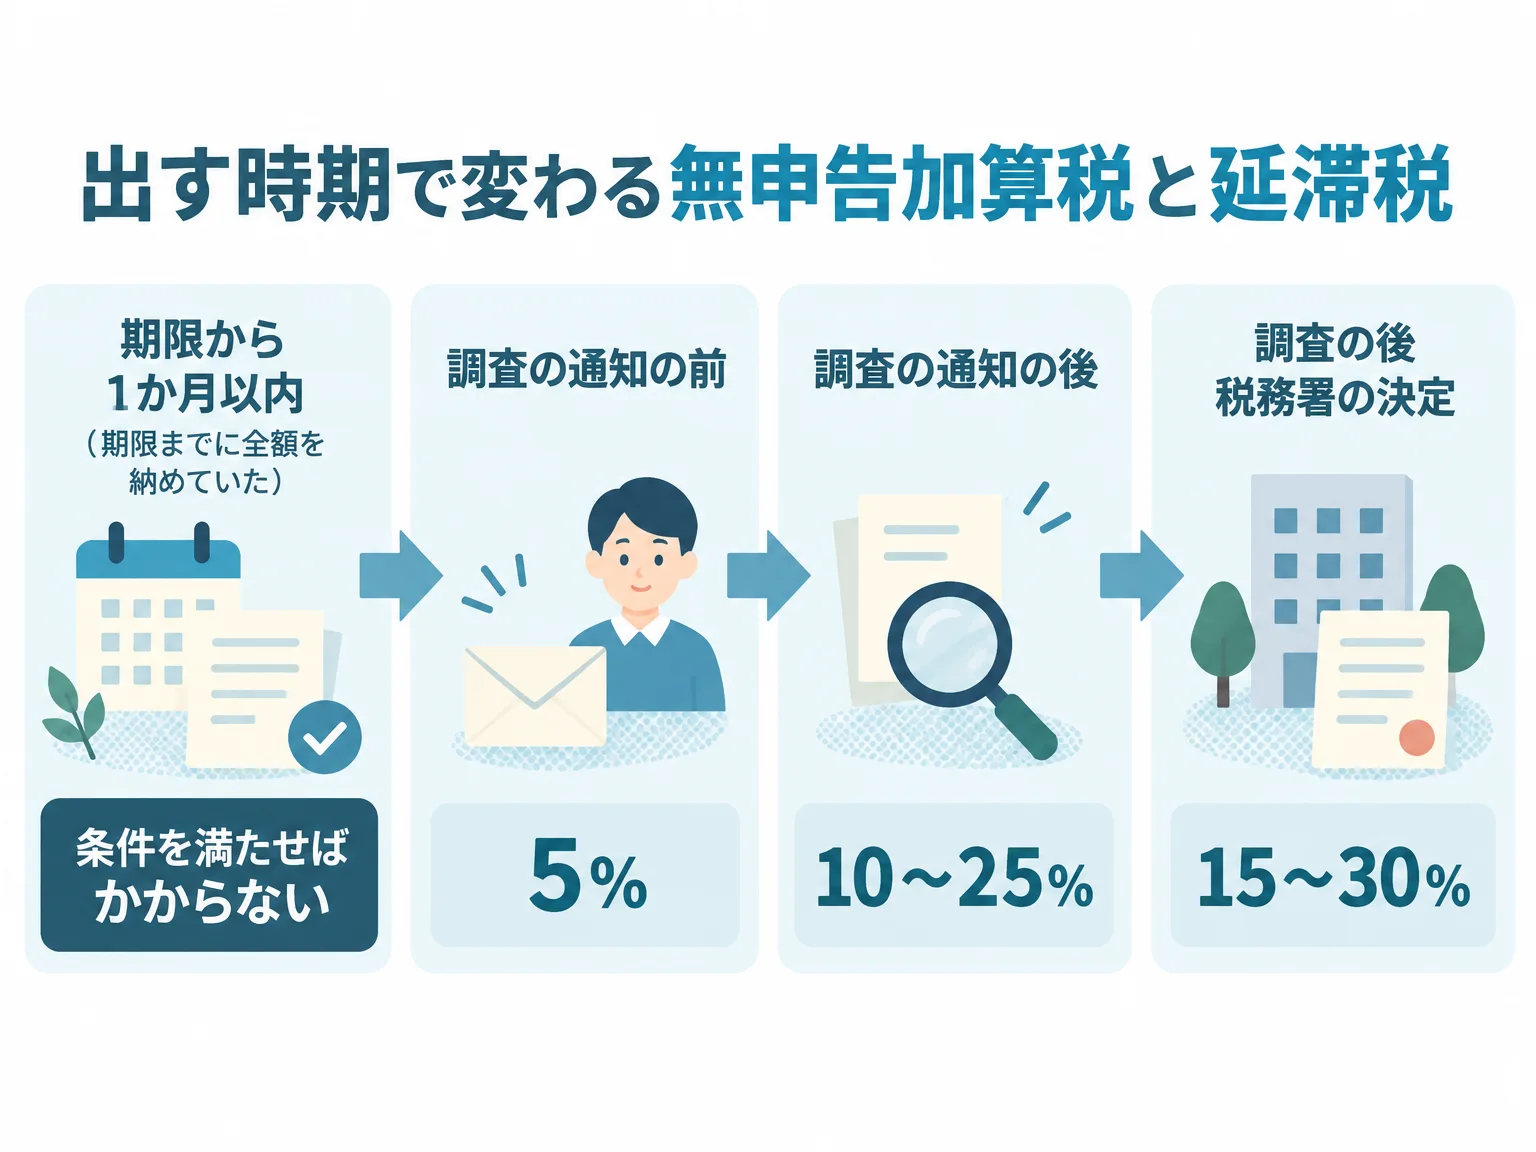
期限後申告の負担は、期限から何日目に出したかと、調査の通知の前か後かで変わります。法定申告期限が令和6年1月1日以後の相続税では、無申告加算税の割合は次のとおりです(国税通則法第66条)。
| 期限後申告を出した時期 | 無申告加算税 |
|---|---|
| 期限から1か月以内に自分から出し、期限までに全額を納めていた(ほかの条件あり) | かからない |
| 調査の通知の前に、自分から出した | 5% |
| 調査の通知の後、調査を受ける前に出した | 10%(50万円を超え300万円までの部分は15%、300万円を超える部分は25%) |
| 調査を受けた後に出した、または税務署の決定を受けた | 15%(同じく20%、30%) |
1か月以内に出せば、無申告加算税がかからない場合
期限から1か月以内に、自分から期限後申告を出したとします。納める相続税の全額を申告期限までに納めていれば、無申告加算税はかかりません(国税通則法第66条第9項)。過去5年以内に無申告加算税や重加算税を課されておらず、この扱いも受けていないことが条件です。
相続税は期限までに納め終えていて、申告書の提出だけが遅れた相続人に向けた扱いです。
調査の通知の前なら、無申告加算税は5%
1か月を過ぎていても、調査の通知の前に自分から出した期限後申告なら、無申告加算税は納める税額の5%です(国税通則法第66条第8項)。無申告加算税は、税務署の賦課決定通知書が発せられた日の翌日から1か月以内に納めます(同法第35条第3項)。
税額400万円を期限の61日後に出した場合の計算例は、相続税の申告期限に間に合わないときの3つの選択肢で取り上げています。
延滞税は、納めた日まで日数に応じてかかる
延滞税は、法定納期限の翌日から相続税を納めた日までの日数に応じてかかる税金です。令和8年中の割合は、納期限の翌日から2か月を経過する日までが年2.8%、その後が年9.1%です(国税庁 No.9205)。
期限後申告では申告書を出した日が納期限なので、期限の翌日から出した日までも年2.8%の期間に入ります。申告書を出した日から2か月以内に納めれば、全期間が年2.8%です。延滞税は相続税だけにかかり、加算税にはかかりません。
申告しないまま、税務署の決定を受けた場合
期限後申告を出さずに税務署の決定を受けたときは、決められた相続税を納めます。納める期限は、決定通知書が発せられた日の翌日から1か月以内です(国税通則法第35条第2項)。無申告加算税は15%からになり、5%の扱いは受けられません。
期限後申告でも使える特例と、使えない特例
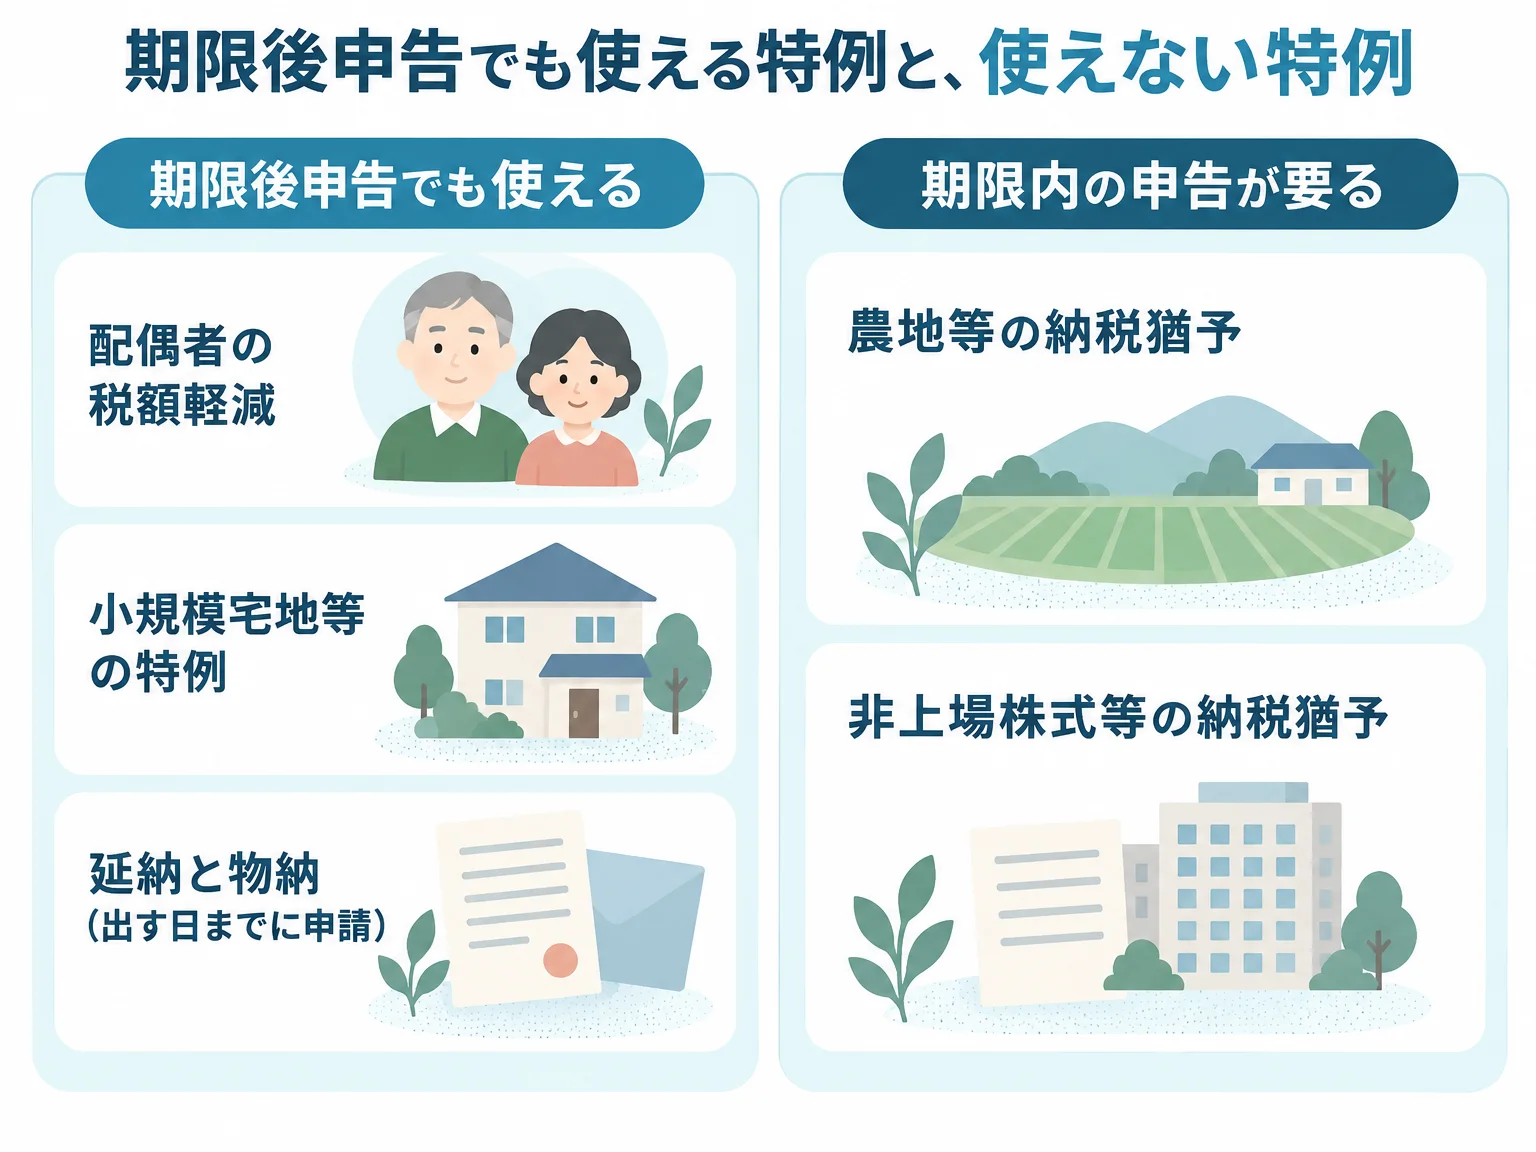
配偶者の税額軽減と小規模宅地等の特例は、期限後申告でも使えます。期限内の申告が要件になっているのは、農地と非上場株式の相続税の納税猶予です。
| 特例と制度 | 期限後申告で | 根拠 |
|---|---|---|
| 配偶者の税額軽減 | 使える(配偶者が隠したり偽ったりした財産の分を除く) | 相続税法第19条の2 |
| 小規模宅地等の特例 | 使える | 租税特別措置法第69条の4第7項 |
| 延納と物納 | 申告書を出す日までに申請すれば使える | 国税庁 No.4211、No.4214 |
| 農地等の相続税の納税猶予 | 使えない(期限内申告書が要件) | 租税特別措置法第70条の6第1項 |
| 非上場株式等の相続税の納税猶予 | 使えない(期限内申告書が要件) | 租税特別措置法第70条の7の2第1項、第70条の7の6第1項 |
配偶者の税額軽減と小規模宅地等の特例は使える
どちらの条文も、特例を受けられる申告書に期限後申告書を含めています(相続税法第19条の2第3項、租税特別措置法第69条の4第7項)。期限を過ぎたことだけを理由に、特例をあきらめる必要はありません。小規模宅地等の特例の条文は、次のとおりです。
第一項の規定は、同項の規定の適用を受けようとする者の当該相続又は遺贈に係る相続税法第二十七条又は第二十九条の規定による申告書(これらの申告書に係る期限後申告書及びこれらの申告書に係る修正申告書を含む。次項において「相続税の申告書」という。)に第一項の規定の適用を受けようとする旨を記載し、同項の規定による計算に関する明細書その他の財務省令で定める書類の添付がある場合に限り、適用する。
出典:租税特別措置法 第69条の4第7項(e-Gov 法令検索)
分割の条件は、期限内の申告と同じです。申告期限までに分割されていない財産は、申告期限から3年以内に分割されたものに限って対象になります(国税庁 No.4208)。同居の親族が自宅の宅地を取得して小規模宅地等の特例を使うには、申告期限まで住み続けて持ち続けることも要件です(国税庁 No.4124)。
配偶者の税額軽減には例外があります。配偶者が財産を隠したり偽ったりしていて、調査を受けた後に期限後申告を出した場合、その財産の分には使えません(相続税法第19条の2第5項)。
農地と非上場株式の納税猶予は、期限内の申告が要る
農地等の相続税の納税猶予と、非上場株式等の相続税の納税猶予(事業承継税制)は、条文が期限内申告書の提出を要件にしています。期限後申告では、どちらの納税猶予も受けられません。
農業を続ける相続人や、会社の株式を引き継ぐ後継者がいる相続では、ほかに使える特例と延納を含めて、納め方を税理士と確かめます。
期限を過ぎた相続税申告を大北税理士法人に相談する場合
大北税理士法人では、申告期限を過ぎた相続税申告のご相談もお受けしています。初回のご相談は無料で、お尋ねや調査の通知が届いた後でも受け付けています。
期限を過ぎた相続では、申告書を早く出すことと、特例の要件を落とさないことの両方が求められます。手元にある通帳や固定資産税の通知書から申告できる範囲を確かめ、未分割で出すか分割を待つかを、財産の中身を見て決めます。
当税理士法人では、1つの案件を兄弟の税理士2名で担当し、特例の要件と添付書類を二人で確かめてから申告書を出します。
申告の後に税務署の調査が入るときは、当税理士法人が窓口になり、日程の調整と当日の立会い、税務署への説明を行います。進め方は税務調査対応のページにまとめています。相続登記は提携する司法書士、相続人の間で意見が分かれた場合は提携する弁護士が担当します。
近畿圏の方は大阪市北区天神橋2丁目(南森町)の事務所への来所、近畿圏の外の方はオンラインでの面談でご相談いただけます。オンラインで完結するのは、面談と相続税の申告までです。
期限後申告でも、報酬の決まり方は期限内の申告と変わらず、遺産の総額と共同相続人の数で決まります。表は税理士の料金・報酬のページに、計算例は相続税申告を税理士に頼む費用は何で決まるかにあります。
本記事の根拠法令・出典
| 法令・公的資料 | 位置づけ |
|---|---|
| 国税通則法 | 期限後申告(第18条)、決定(第25条)、納期限(第35条)、無申告加算税(第66条)、調査の通知(第74条の9) |
| 相続税法 | 配偶者の税額軽減(第19条の2)、申告の義務と共同の提出(第27条)、連帯納付の義務(第34条)、未分割の課税価格(第55条) |
| 租税特別措置法 | 小規模宅地等の特例(第69条の4)、農地等の納税猶予(第70条の6)、非上場株式等の納税猶予(第70条の7の2、第70条の7の6) |
| 国税庁 No.4205 相続税の申告と納税 | 申告期限と提出先 |
| 国税庁 No.4152 相続税の計算 | 基礎控除額 |
| 国税庁 No.4208 相続財産が分割されていないときの申告 | 未分割の申告と3年以内の分割 |
| 国税庁 No.4124 小規模宅地等の特例 | 特定居住用の宅地等の要件 |
| 国税庁 No.9205 延滞税について | 延滞税の割合(令和8年中)と期限後申告の納期限 |
| 国税庁 延滞税の計算方法 | 延滞税を本税と併せて納めること |
| 国税庁 No.4211 延納 | 延納の要件と、期限後申告の申請期限 |
| 国税庁 No.4214 物納 | 物納の要件と申請期限 |
まとめ
相続税の申告期限を過ぎても、税務署の決定があるまでは期限後申告書を出せます。申告書を出した日が納期限になり、延滞税は納めた日まで日数に応じてかかります。
無申告加算税は、期限から1か月以内で条件を満たせばかからず、調査の通知の前に自分から出せば5%です。配偶者の税額軽減と小規模宅地等の特例は期限後申告でも使え、延納と物納も、申告書を出す日までに申請できます。
期限を過ぎたと気づいたら、期限の日と申告の要否、調査の通知の有無を確かめてから、資料をそろえて期限後申告を進めてください。期限を過ぎた相続税申告のご相談は、お問い合わせフォームとお電話(06-6353-3871)でお受けしています。
よくある質問
相続税の申告期限を過ぎてから、いつまで申告できますか?
税務署の決定があるまでは、期限後申告書を出せます(国税通則法第18条)。税務署が決定できる期間は、原則として法定申告期限から5年で、偽りその他不正の行為で税を免れた場合は7年です(同法第70条)。
どれだけ期間が残っていても、延滞税は納めた日まで日数に応じて増えるため、気づいた時点で申告するほど負担は軽く済みます。
税務署からお尋ねが届いた後に申告しても、無申告加算税は5%ですか?
お尋ねは申告が要るかを確かめるための書面で、調査の通知ではありません。お尋ねが届いた後でも、調査の通知の前に自分から期限後申告を出せば、無申告加算税は原則として5%です。
申告が要ると分かったら、お尋ねに答えるのと合わせて、期限後申告書を出してください。
期限を過ぎていても、小規模宅地等の特例は使えますか?
使えます。小規模宅地等の特例を受けられる申告書には、期限後申告書が含まれます(租税特別措置法第69条の4第7項)。
申告期限までに分割されていない宅地は、申告期限から3年以内に分割された場合に限って対象になります。同居の親族が取得する自宅の宅地では、申告期限まで住み続けて持ち続けることも要件です。
期限後申告の相続税を一度に納められないときはどうしますか?
延納を申請できます。期限後申告では申告書を出した日が延納の申請期限なので、その日までに延納申請書を出します(国税庁 No.4211)。
要件は、相続税額が10万円を超えること、金銭で一度に納めることが難しい金額の範囲であること、担保を出すことです。
ほかの相続人が協力しないとき、自分の分だけ先に期限後申告できますか?
できます。相続税の申告書は財産を取得した人がそれぞれ出すもので、共同で1通にまとめるかは選べます(相続税法第27条)。遺産分割がまとまっていなければ、法定相続分で取得したものとして自分の分を計算します。
相続人は、ほかの相続人が納めていない相続税についても、取得した財産の利益の範囲で連帯して納める義務を負います(相続税法第34条)。