相続税の申告書は、大阪のどこの税務署に、いつまでに出せばよいのか。大阪で相続税申告を行うには、亡くなった方が死亡時に住んでいた住所を所轄する税務署へ申告書を提出します。期限は死亡を知った日の翌日から10か月以内で、納税も同じ期限までに行います(令和8年4月1日現在)。相続人がどこに住んでいるかでは決まりません。
大阪府内には31の税務署があり、申告書を郵送するときの宛先は税務署ではなく、大阪国税局の業務センターです。提出先と宛先を取り違えると、期限の直前に慌てることになります。
この記事の要点
大阪で相続税を申告するときは、亡くなった方の住所地を所轄する税務署へ、死亡を知った日の翌日から10か月以内に申告と納税を行います。
この記事でわかること
- 令和6年分の大阪府で相続税の申告があった割合と、申告が要るかの判定
- 申告先の税務署の決まり方と、郵送するときの業務センターの宛先
- 10か月の期限までに進める手続の順番
- 税務署と法務局と家庭裁判所の、どこで何をするか
- 大阪の土地を路線価で評価するときの確認点
- 税理士に依頼するときの、来所とオンラインの使い分け
大阪府で相続税の申告が必要になる割合と判定の目安
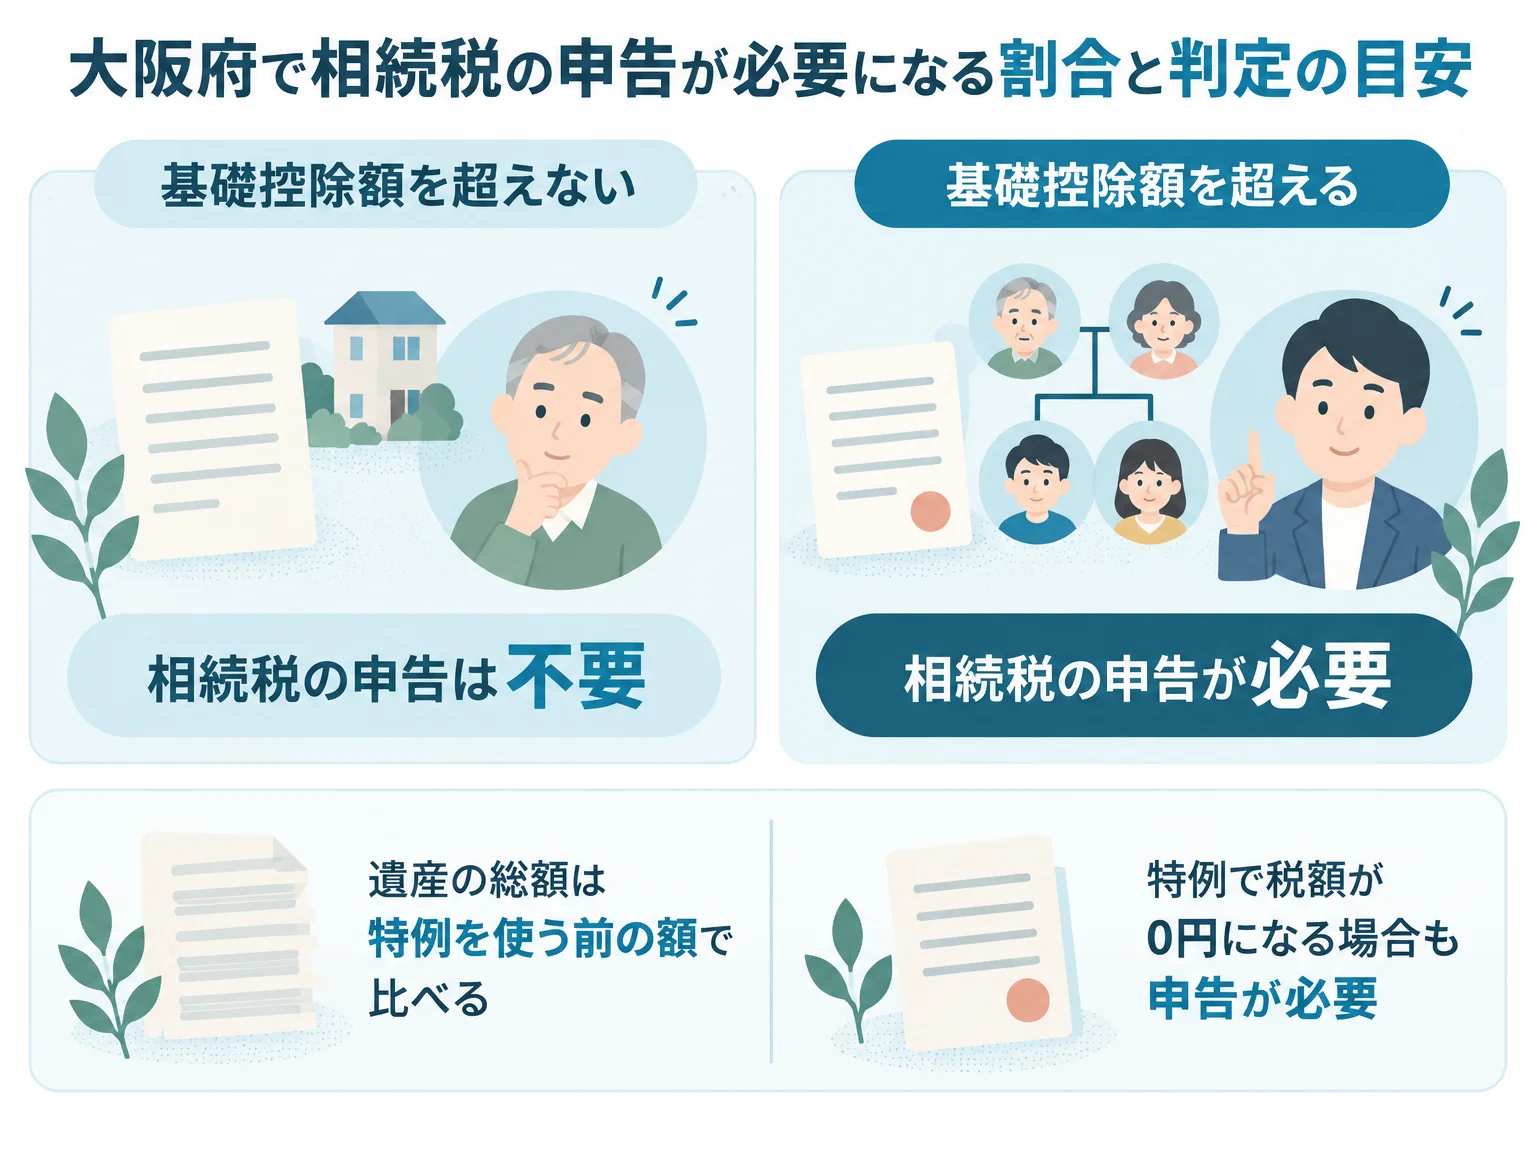
令和6年分では、大阪府で亡くなった108,534人のうち、相続税額のある申告があったのは11,079人で、課税割合は10.2%です。申告が要るかどうかは、遺産の総額が基礎控除の額を超えるかで判定します。
令和6年分は大阪府の被相続人の約10人に1人に申告があった
大阪国税局の令和6年分 相続税の申告事績(大阪府)によると、課税割合は前年の10.1%から10.2%に上がりました。相続税額のある申告があった被相続人1人あたりの税額は2,034万円です。
この数字とは別に、申告はしたものの相続税額が0円だった被相続人が2,356人いました。税額が0円でも、申告しないと使えない特例があるためです。
基礎控除の額で申告が要るかを判定する
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します(国税庁 No.4152、令和8年4月1日現在)。相続人が配偶者と子2人の3人なら、基礎控除額は4,800万円です。
判定に使うのは、遺産から借入金や葬式費用を差し引き、一定の生前贈与を加えた課税価格の合計額。相続放棄をした人も、法定相続人の数には含めます。この合計額が基礎控除額以下なら、相続税の申告は要りません。
税額が0円になる場合も申告が要るとき
配偶者の税額軽減と小規模宅地等の特例は、申告しなければ適用されません。特例を使って税額が0円になる相続でも、期限内の申告が必要です。
| 特例 | 内容 | 申告で求められること |
|---|---|---|
| 配偶者の税額軽減 | 配偶者が取得した財産のうち、1億6,000万円か法定相続分相当額のいずれか多い金額まで課税されない(No.4158) | 遺産分割が終わっていること。未分割で申告した場合は、申告期限から3年以内に分割すれば適用できる(分割見込書の提出が要件) |
| 小規模宅地等の特例 | 亡くなった方が住んでいた宅地なら、330㎡までの部分の評価額を80%減額できる(No.4124) | 明細書と遺産分割協議書の写しなどの添付 |
初回のご相談は無料です
相続が発生した方、遺言書の作成を検討されている方を対象に、税理士による無料相談を実施していますので、お気軽にお問い合わせください。
申告先は亡くなった方の住所地を所轄する税務署
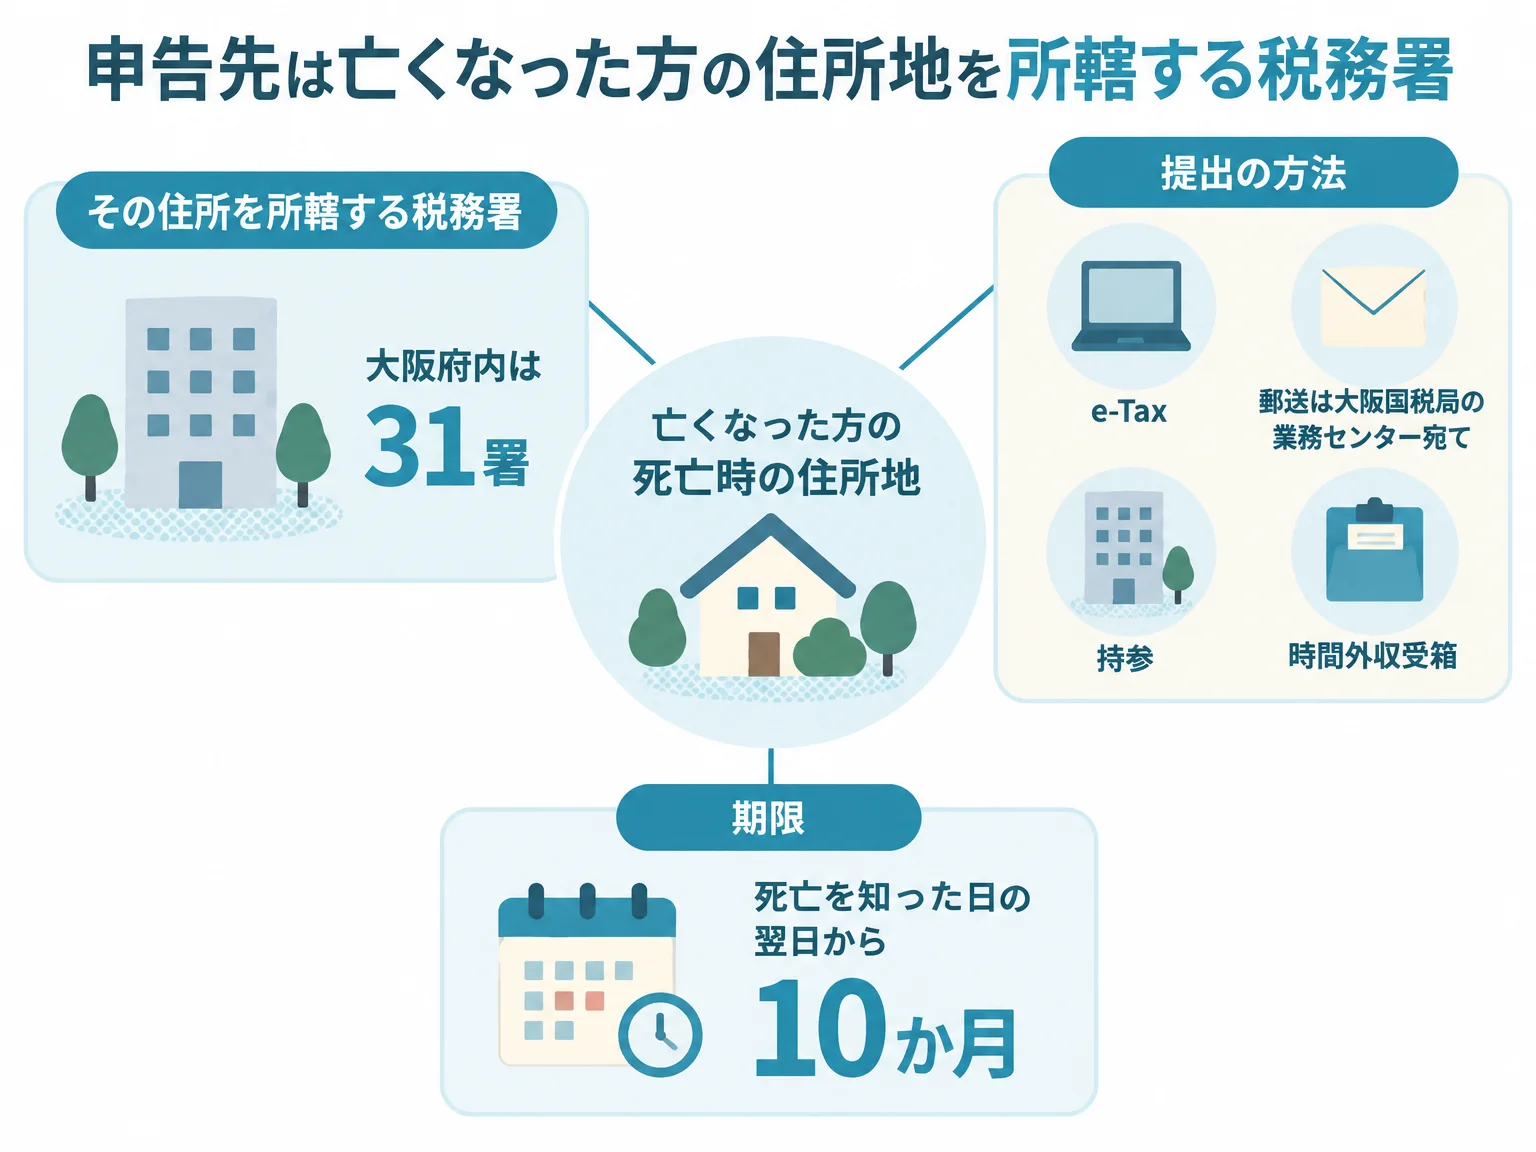
相続税の申告先は、亡くなった方が死亡時に住んでいた住所を所轄する税務署です。相続人が東京や海外に住んでいても、亡くなった方の住所が大阪府内なら、大阪府内の税務署に申告します。
相続人の住所ではなく、亡くなった方の住所で決まる
国税庁は、申告書の提出先を次のように定めています。
被相続人の死亡の時における住所が日本国内にある場合は、被相続人の住所地を所轄する税務署です。
出典:国税庁 No.4205 相続税の申告と納税
相続人が複数いても、申告先の税務署は1つです。相続人それぞれの住所の税務署に分けて出すことはありません。
大阪府内の31税務署と、大阪市北区の例
大阪府内の31の税務署は、市区町村ごとに管轄が決まっています。管轄は大阪国税局の税務署所在地・案内(大阪府)で確かめられます。
当税理士法人がある大阪市北区は、北税務署(北区南扇町)と大淀税務署(北区中津)の2署に管轄が分かれる区です。同じ北区でも、亡くなった方の住所の町名によって申告先が変わります。区の名前だけで判断せず、町名まで照らし合わせてください。
北区の町名ごとの申告先と、北区役所や大阪市役所で受けられる無料相談は、大阪市北区で相続を相談する窓口と、町名で分かれる税務署にまとめています。
郵送するときの宛先は業務センター
大阪国税局は税務署の内部事務を業務センターに集めているため、申告書を郵送するときの宛先は、管轄の税務署ではなく業務センターです。府内31署の宛先は、次の3つの業務センターに分かれています。
| 業務センター | 宛先になる税務署 |
|---|---|
| 東淀川業務センター | 阿倍野、生野、大阪福島、大淀、北、天王寺、浪速、西淀川、東成、東淀川 |
| 大手前業務センター | 泉大津、泉佐野、茨木、岸和田、堺、吹田、住吉、豊能、富田林、西、西成、東、東住吉、港、南、八尾 |
| 城東業務センター | 旭、門真、城東、東大阪、枚方 |
北税務署か大淀税務署の管轄なら、郵送の宛先は「〒532-8548 大阪市淀川区木川東2丁目3番1号 東淀川税務署内 大阪国税局東淀川業務センター」です。大手前業務センターは税務署のエリアごとに郵便番号の末尾が違うので、郵送の前に大阪国税局の案内で番号を確かめてください。
提出の方法と、税務署へ相談に行くときの予約
相続税の申告書は、e-Tax(電子申告)で送信するほか、郵便や信書便で送る方法と、税務署の時間外収受箱へ入れる方法で提出できます(No.4205)。大阪府内の税務署へ相談に出向く場合は、事前の予約が必要。
申告期限の10か月までに進める手続の順番
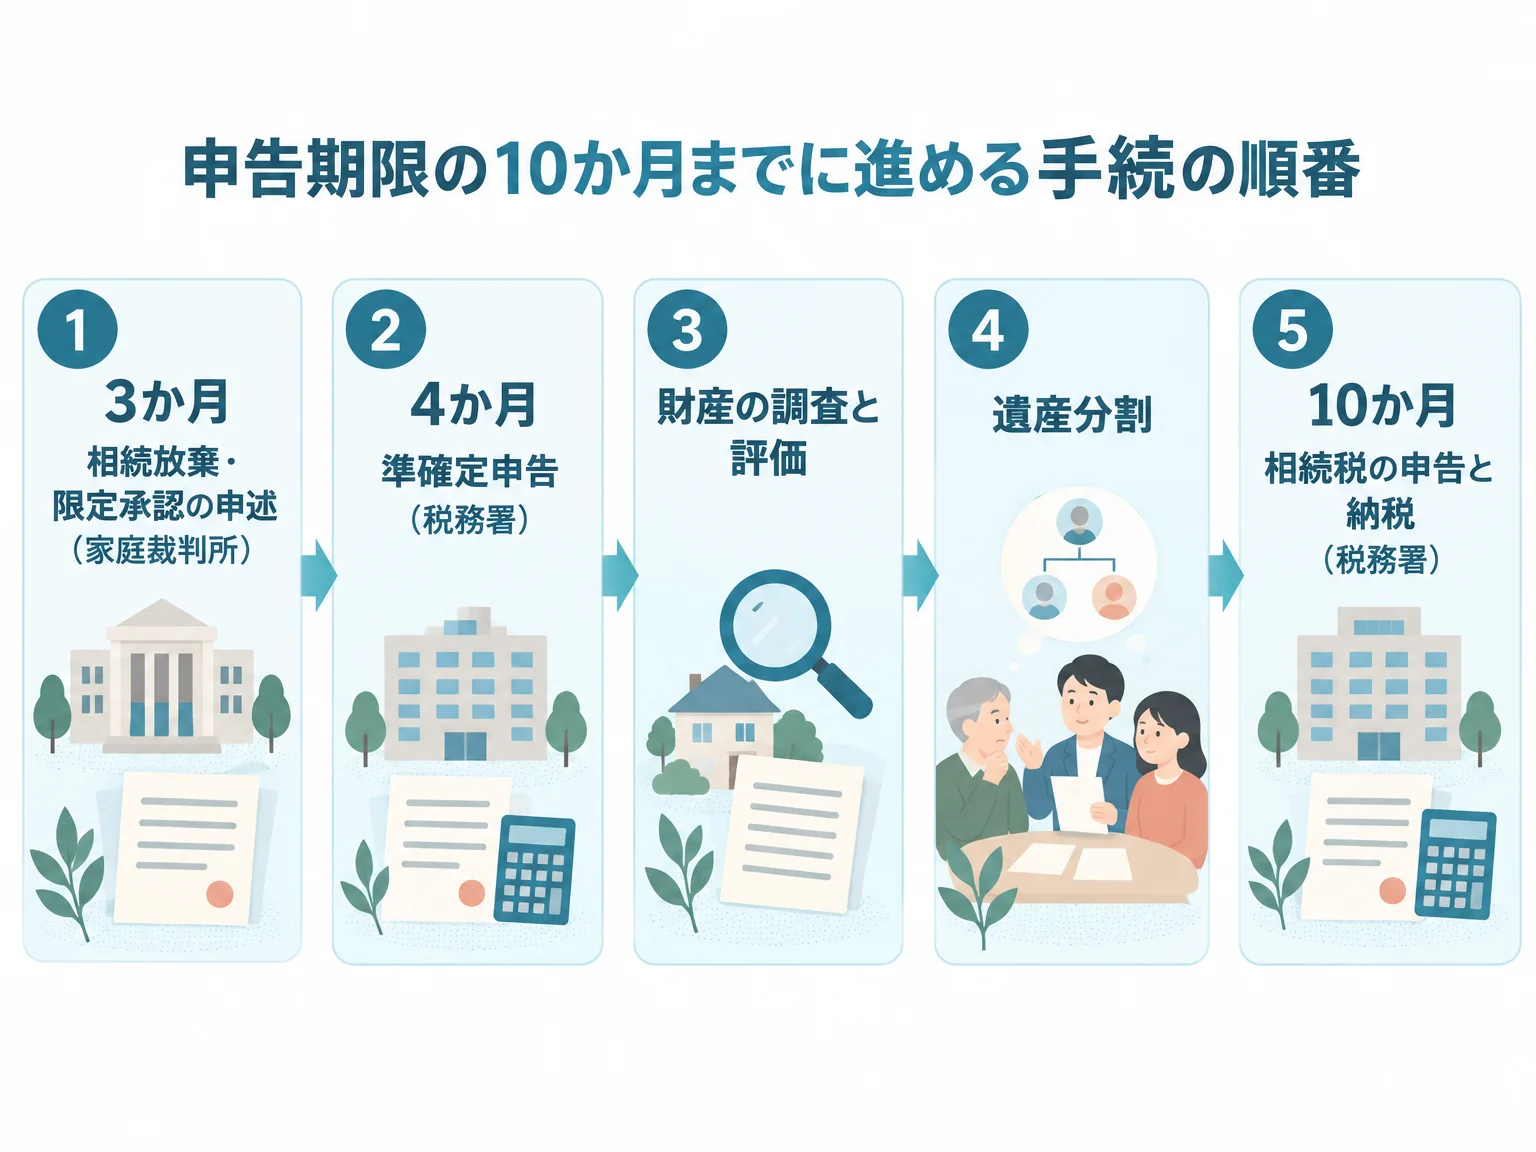
相続の手続は、相続税の10か月より前に、3か月と4か月の期限が来ます。期限ごとに起算日と窓口が違うため、順番に並べて把握してください。
| 期限 | 手続 | 窓口 | 起算日 |
|---|---|---|---|
| 3か月以内 | 相続放棄・限定承認の申述 | 家庭裁判所 | 自己のために相続の開始があったことを知った時 |
| 4か月以内 | 所得税の準確定申告 | 税務署 | 相続の開始があったことを知った日の翌日 |
| 10か月以内 | 相続税の申告と納税 | 税務署 | 亡くなったことを知った日の翌日 |
3か月の相続放棄は、家庭裁判所への申述が必要です。申述書の作成は司法書士か弁護士が担当し、借金が多いなど放棄すべきかの判断に迷う場合は弁護士への相談になります。
4か月の準確定申告は、亡くなった方のその年の所得について相続人が行う所得税の申告です(No.2022)。並行して財産の調査と評価を進め、遺産分割がまとまった時点で、相続税の申告書を作ります。
期限の日が土曜日や日曜日、祝日、12月29日から31日に当たる場合は、その翌日が期限です(国税通則法第10条第2項)。相続税申告の全体の流れは、相続税申告の流れのページでも案内しています。
期限に間に合いそうにないときの選択肢と、期限を過ぎた場合の加算税と延滞税は、相続税の申告期限に間に合わないときの選択肢で説明しています。
大阪で相続の手続を行う窓口
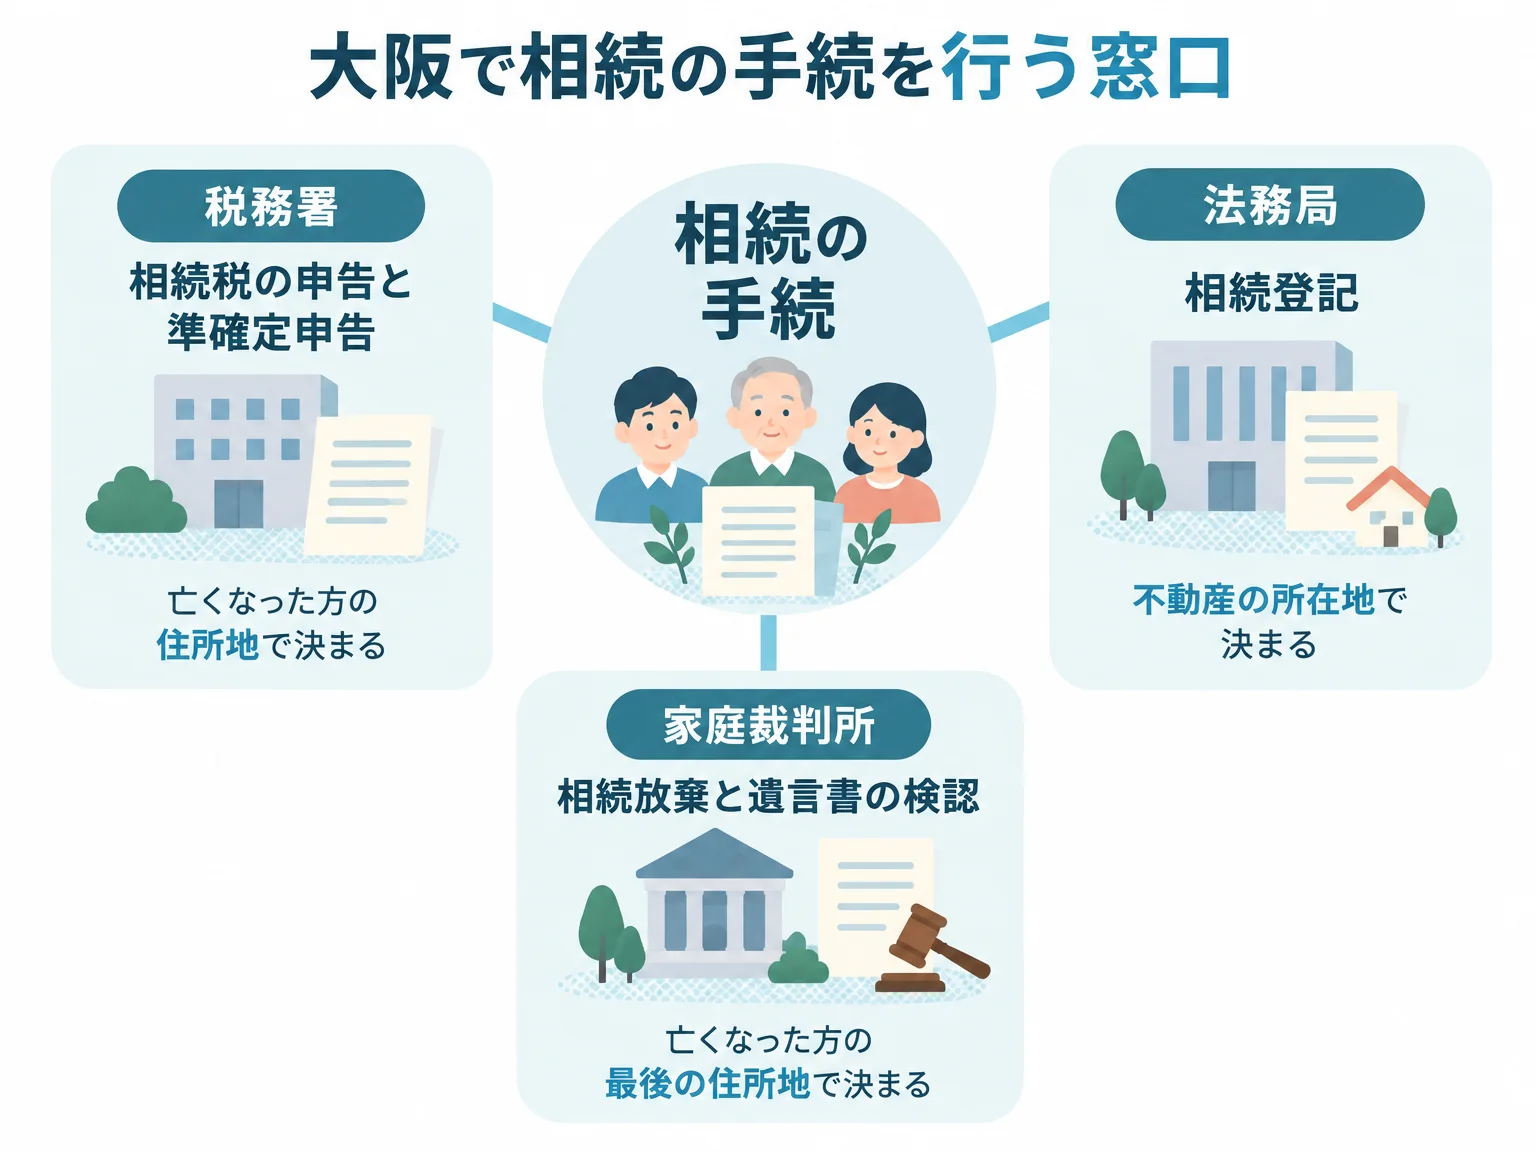
相続の手続は税務署、法務局、家庭裁判所の3つの窓口に分かれ、どこへ行くかを決める手がかりが手続ごとに違います。税務署は亡くなった方の住所、法務局は不動産の所在地で決まります。
| 窓口 | 主な手続 | 管轄の決まり方 | 大阪府内の例 | 担う人 |
|---|---|---|---|---|
| 税務署 | 相続税の申告、準確定申告 | 亡くなった方の住所地 | 府内31署。大阪市北区は北税務署と大淀税務署に分かれる | 当税理士法人(申告の代理) |
| 法務局 | 相続登記(不動産の名義変更) | 不動産の所在地 | 大阪法務局の本局と5つの出張所、5つの支局。大阪市北区の不動産は北出張所、堺市は堺支局 | 提携する司法書士 |
| 家庭裁判所 | 相続放棄の申述、遺言書の検認 | 亡くなった方の最後の住所地 | 大阪市は大阪家庭裁判所の本庁、堺市は堺支部、岸和田市は岸和田支部 | 書類の作成は司法書士か弁護士 |
不動産の管轄は、亡くなった方の住所ではなく不動産のある場所で決まります。大阪市内に住んでいた方が奈良県に土地を持っていれば、その土地の相続登記は奈良県の法務局へ申請することになります。管轄の一覧は大阪法務局の不動産登記の管轄区域一覧にあり、大阪府内の家庭裁判所の管轄は裁判所の管轄区域表で確かめられます。
相続登記は令和6年4月1日から義務になり、相続の開始を知り、かつ不動産を取得したことを知った日から3年以内に申請します。当税理士法人は相続税の申告を担い、相続登記は提携する司法書士が担当します。相続放棄の申述先は亡くなった方の最後の住所地の家庭裁判所で、申述人1人につき800円分の収入印紙が要ります(裁判所)。遺言書の検認は、家庭裁判所が遺言書の状態を確かめて記録する手続で、遺言が有効かどうかを判断するものではありません。
大阪の土地を含む相続税申告で確かめること
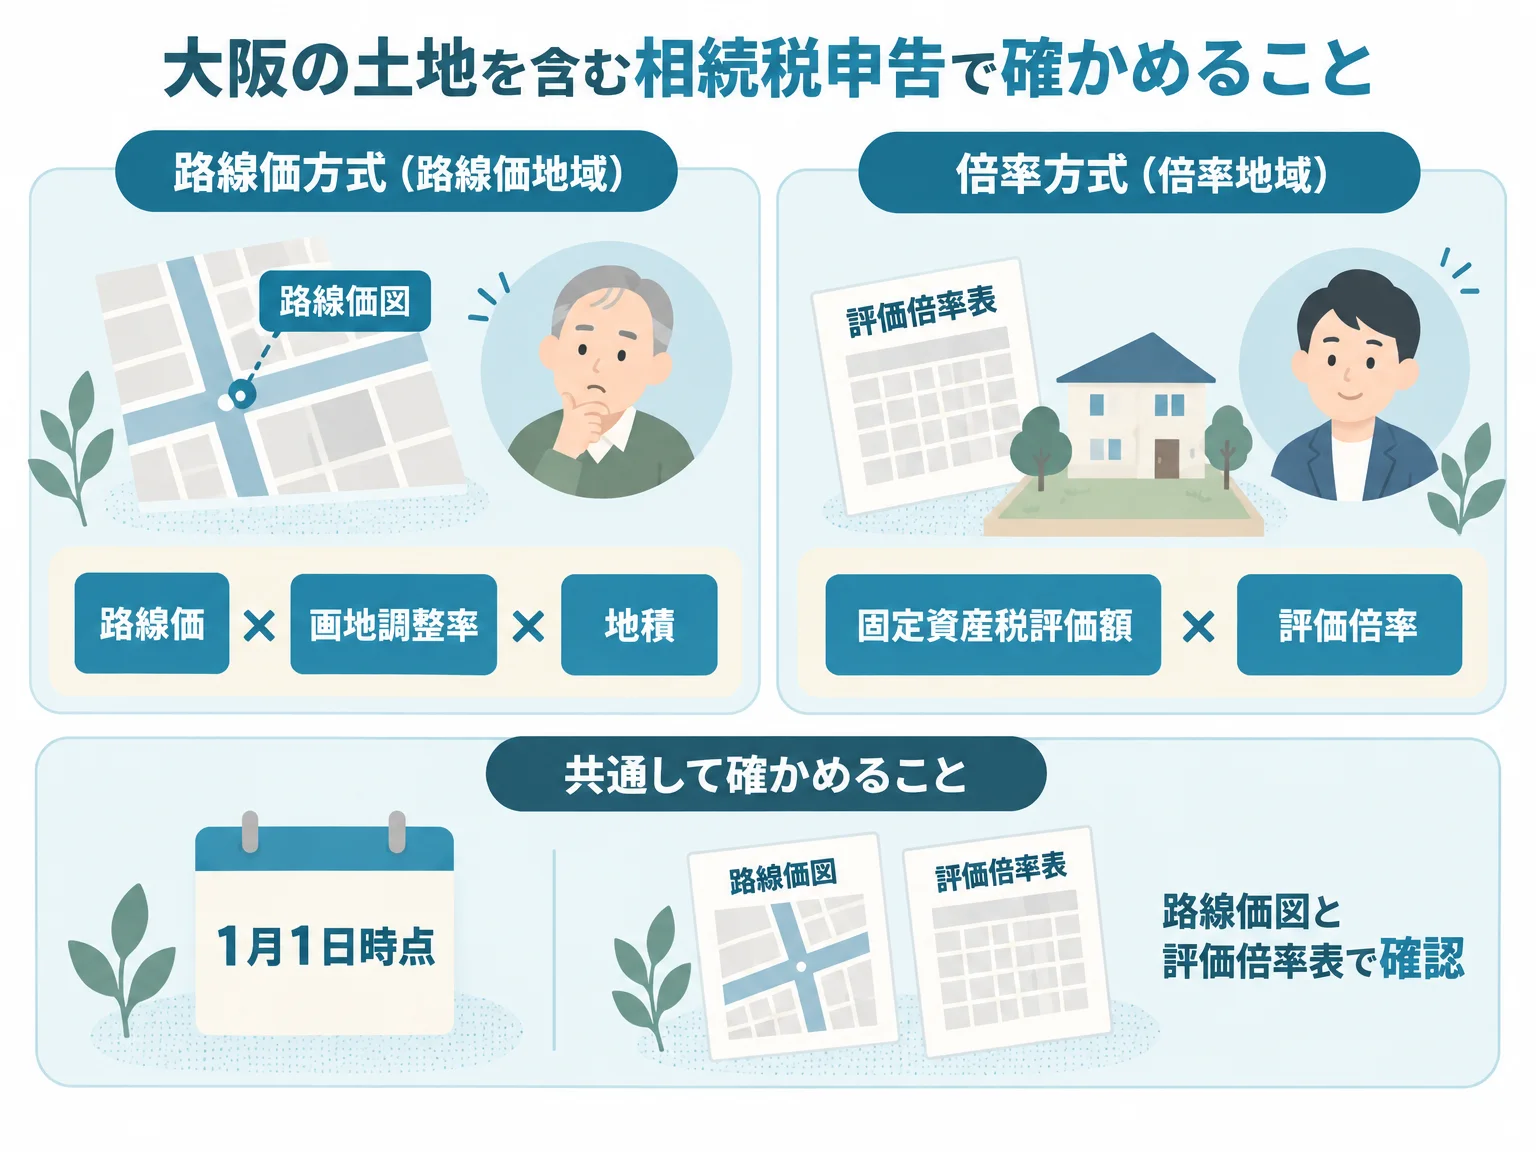
大阪府内の土地は、国税庁が公開する路線価か評価倍率を使って相続税評価額を計算します。令和8年分の路線価等は、令和8年7月1日に国税庁の路線価図・評価倍率表で公開されました。
令和8年分の路線価と倍率地域
路線価は、道路に面した土地の1㎡あたりの価額で、毎年1月1日時点の価格として定められます。大阪国税局は、路線価の水準を次のように説明しています。
路線価等は、1月1日を評価時点として、1年間の地価変動などを考慮し、地価公示価格等を基にした価格の80%程度を目途に定めています。
出典:大阪国税局 令和8年分の路線価等について
路線価が定められた地域の土地は、路線価に形状に応じた画地調整率と面積を掛ける路線価方式で評価します。路線価の無い地域は倍率地域。固定資産税評価額に評価倍率を掛ける倍率方式で評価します。評価に使うのは、亡くなった年の路線価等。
相続税評価額と売却価格・鑑定評価額は別のもの
相続税評価額は、路線価等から計算する相続税のための価額です。不動産会社が出す売却の査定額や、不動産鑑定士の鑑定評価額とは計算の方法も目的も違います。
土地の形や使い方で評価額が下がる要素は、現地を見ないと拾えません。当税理士法人では、路線価方式と倍率方式による評価に加え、現地確認を含めて土地の形状や利用状況による減額を検討します。評価の考え方は財産評価のページで案内しています。
小規模宅地等の特例は申告が要件
亡くなった方の自宅の土地は、小規模宅地等の特例で評価額を下げられる場合があります。取得する人ごとに要件があり、配偶者には要件がない一方、同居していた親族は申告期限まで住み続けて、その土地を持ち続ける必要があります。
この特例は、遺産分割で取得する人が決まっていることも要件です。分割がまとまらないまま申告期限を迎えると、その時点では適用できません。申告書に「申告期限後3年以内の分割見込書」を添えておけば、期限から3年以内に分割がまとまったときに適用を受けられます。
税理士に依頼して進める場合の流れと来所・オンラインの使い分け
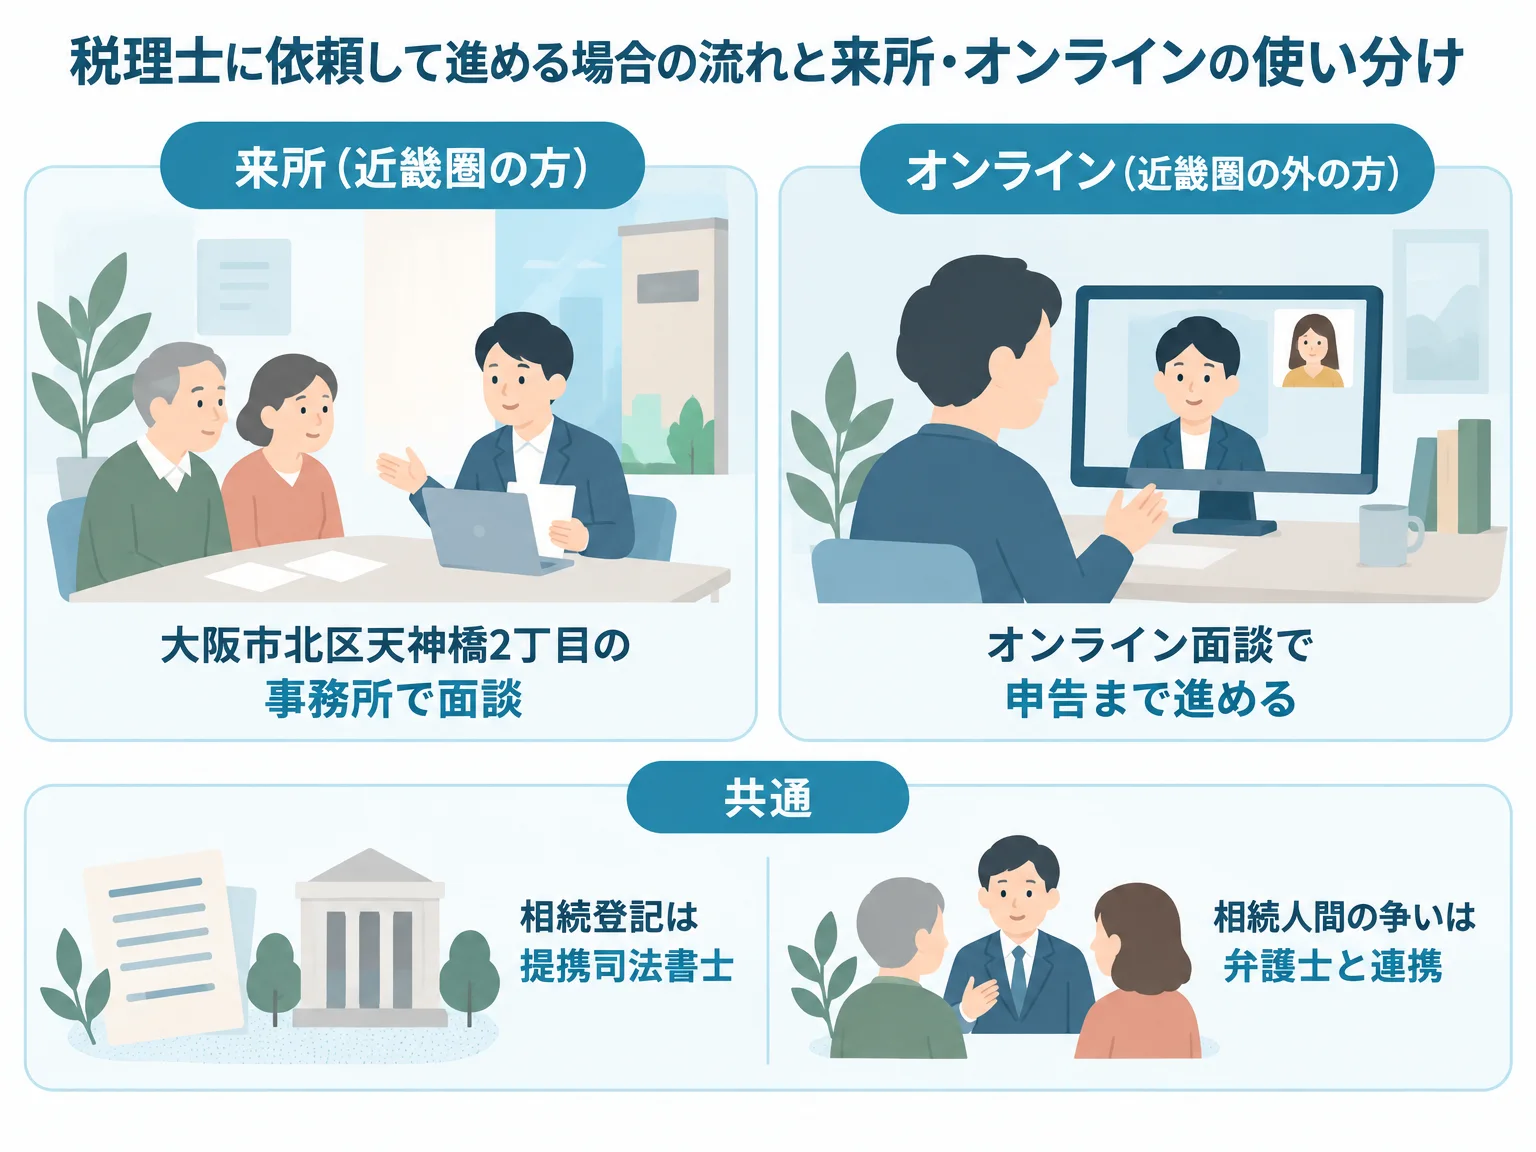
大北税理士法人では、お問い合わせから申告までを5つの段階で進め、近畿圏の方は事務所へ来所、遠方の方はオンライン面談で依頼できます。初回のご相談は無料です。
初回相談の前に用意する資料と、相談で確かめることは、大阪で相続税を相談するときの窓口と初回相談で確かめることにまとめています。
依頼から申告までの流れは、次のとおりです。
- お問い合わせ
- 初回相談
- ご提案とお見積
- ご契約
- 申告と対応
1つの案件を兄弟の税理士2名で担当し、二人で確認しながら申告を進めます。
来所とオンラインの使い分け
どちらで進めるかは、住んでいる地域と、オンラインで済ませられる手続の範囲で決まります。
| 判断軸 | 来所 | オンライン |
|---|---|---|
| 向いている方 | 近畿圏に住む相続人 | 近畿圏の外に住む相続人 |
| 面談の場所 | 大阪市北区天神橋2丁目の事務所(南森町) | オンライン面談 |
| オンラインで完結する範囲 | — | 面談と相続税の申告まで |
オンラインで完結するのは面談と申告に限られます。相続登記は提携する司法書士が担当し、相続人の間で意見が分かれた場合は弁護士に依頼します。来所せずに申告まで進められる理由と、税理士が代わりに送るe-Taxの条件は、相続税申告をオンラインで税理士に頼む方法で説明しています。
報酬の決まり方
報酬は、遺産の総額と共同相続人の数で変わります。相続税申告の報酬は、基本報酬10万円に遺産の総額に応じた額を加えて計算し、遺産の総額が5,000万円未満なら20万円を加えた30万円(税抜。税込33万円)です。共同相続人が1人増えるごとの加算は別にかかり、財産の評価が著しく複雑な場合も加算することがあります。戸籍謄本などの取寄せ費用や、準確定申告の報酬も別にかかる場合があります。報酬の表は料金・報酬のページにあり、実際の額は内容を伺ったうえでお見積りします。
報酬の計算例と、報酬のほかにかかる費用の内訳は、相続税申告を税理士に頼む費用で取り上げています。
本記事の根拠法令・出典
| 法令・公的資料 | 位置づけ |
|---|---|
| 相続税法 | 申告期限、基礎控除、配偶者の税額軽減 |
| 租税特別措置法 | 小規模宅地等の特例 |
| 民法 | 相続放棄・限定承認の期限 |
| 不動産登記法 | 相続登記の申請義務 |
| 国税通則法 | 期限が休日に当たる場合の扱い |
| 国税庁 No.4205 相続税の申告と納税 | 申告先、期限、提出の方法 |
| 国税庁 No.2022 準確定申告 | 準確定申告の期限 |
| 大阪国税局 令和6年分 相続税の申告事績の概要 | 大阪府の申告の状況 |
| 大阪国税局 税務署所在地・案内(大阪府) | 府内の税務署の管轄と郵送先 |
| 大阪国税局 令和8年分の路線価等について | 路線価方式と倍率方式 |
| 裁判所 相続の放棄の申述 | 相続放棄の申述先と費用 |
まとめ
大阪で相続税申告を行うときは、亡くなった方が死亡時に住んでいた住所を所轄する税務署へ、死亡を知った日の翌日から10か月以内に申告と納税をします。府内には31の税務署があり、申告書を郵送するときの宛先は大阪国税局の3つの業務センターです。
10か月より前に、3か月の相続放棄と4か月の準確定申告の期限が来ます。土地は令和8年分の路線価か評価倍率で評価し、配偶者の税額軽減と小規模宅地等の特例は、税額が0円になる場合も申告が要件です。
申告先や期限の確認から相談したい方は、税理士による無料相談のページをご覧ください。
よくある質問
相続人が大阪以外に住んでいても、大阪の税務署に申告するのですか?
はい。相続税の申告先は、亡くなった方が死亡時に住んでいた住所を所轄する税務署です。亡くなった方の住所が大阪府内なら、相続人が東京や海外に住んでいても、大阪府内の税務署に申告します。
大阪市北区で亡くなった場合、申告するのはどの税務署ですか?
大阪市北区は、北税務署と大淀税務署の2署に管轄が分かれています。どちらになるかは亡くなった方の住所の町名で決まるため、大阪国税局の税務署所在地・案内のページで照らし合わせてください。
相続税の申告書は郵送で提出できますか?
提出できます。大阪府内の税務署の管轄なら、郵送の宛先は管轄の税務署ではなく、大阪国税局の東淀川、大手前、城東のいずれかの業務センターです。e-Tax で送信する方法と、税務署の時間外収受箱へ入れる方法もあります。
相続税がかからない場合でも申告は必要ですか?
課税価格の合計額が基礎控除額以下なら、申告は要りません。一方で、配偶者の税額軽減や小規模宅地等の特例を使って税額が0円になる場合は、特例を受けるために期限内の申告が必要です。
大阪まで行けない場合、オンラインで依頼できますか?
大北税理士法人では、近畿圏の外にお住まいの方からオンライン面談で相続税申告をお受けしています。オンラインで完結するのは面談と申告までで、相続登記は提携する司法書士、相続人の間の争いは弁護士が担当します。