1月6日に亡くなった方の相続税の申告期限は、その年の11月6日です(国税庁の例)。相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内で、期限の日は10か月後の同じ日付で決まります。その日付が無い月は月末、土日や祝日に当たれば翌日に延びます。
相続税は、この申告期限までに納めます。延納の申請や特例の要件も、申告期限を基準に決まります。期限の日を最初に確かめておくと、残りの日数で何を先に進めるかが決まります。
この記事の要点
相続税の申告期限は、死亡を知った日の翌日から10か月です。10か月後の同じ日付が期限で、その日付が無い月は月末、休日なら翌日に延びます。
この記事でわかること
- 相続税の申告期限が決まる単位と起算日
- 申告期限の日の数え方(月末、土日、年末の扱い)
- 亡くなったことを後から知った場合の起算日
- 申告期限を基準に決まる納税や特例の手続
- 申告期限ギリギリになったときの進め方
相続税の申告期限は、死亡を知った日の翌日から10か月
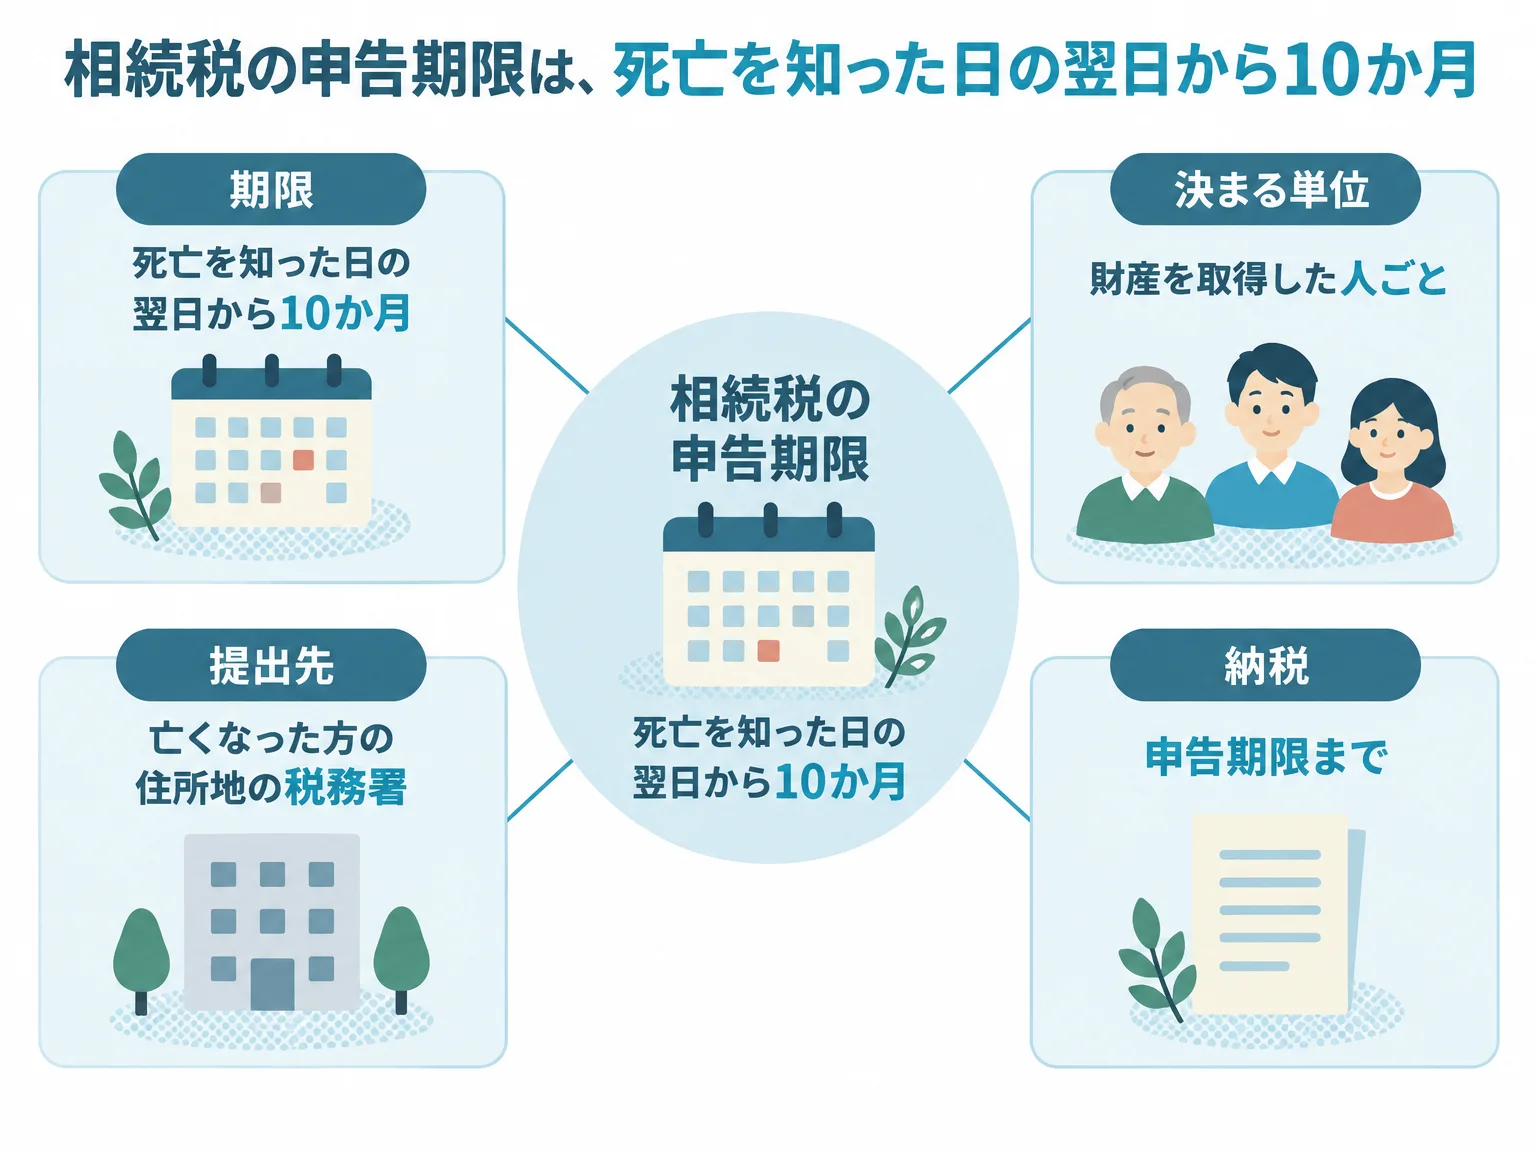
相続税の申告期限とは、相続税の申告書を税務署へ出し、相続税を納める期限のことです。期限は、相続の開始があったことを知った日の翌日から10か月以内と定められています(相続税法第27条)。
| 項目 | 内容 |
|---|---|
| 期限 | 亡くなったことを知った日の翌日から10か月以内 |
| 知った日 | 通常は亡くなった日 |
| 期限が決まる単位 | 財産を取得した人ごと |
| 申告書の提出先 | 亡くなった方の住所地を所轄する税務署 |
| 納税の期限 | 申告期限と同じ日 |
期限は、財産を取得した人ごとに、その人が相続の開始を知った日から決まります。申告書の提出先は、相続人の住所地ではなく、亡くなった方の住所地を所轄する税務署です。相続税の納税も、申告期限までに行います(国税庁 No.4205、令和8年4月1日現在)。
初回のご相談は無料です
相続が発生した方、遺言書の作成を検討されている方を対象に、税理士による無料相談を実施していますので、お気軽にお問い合わせください。
申告期限の日の数え方
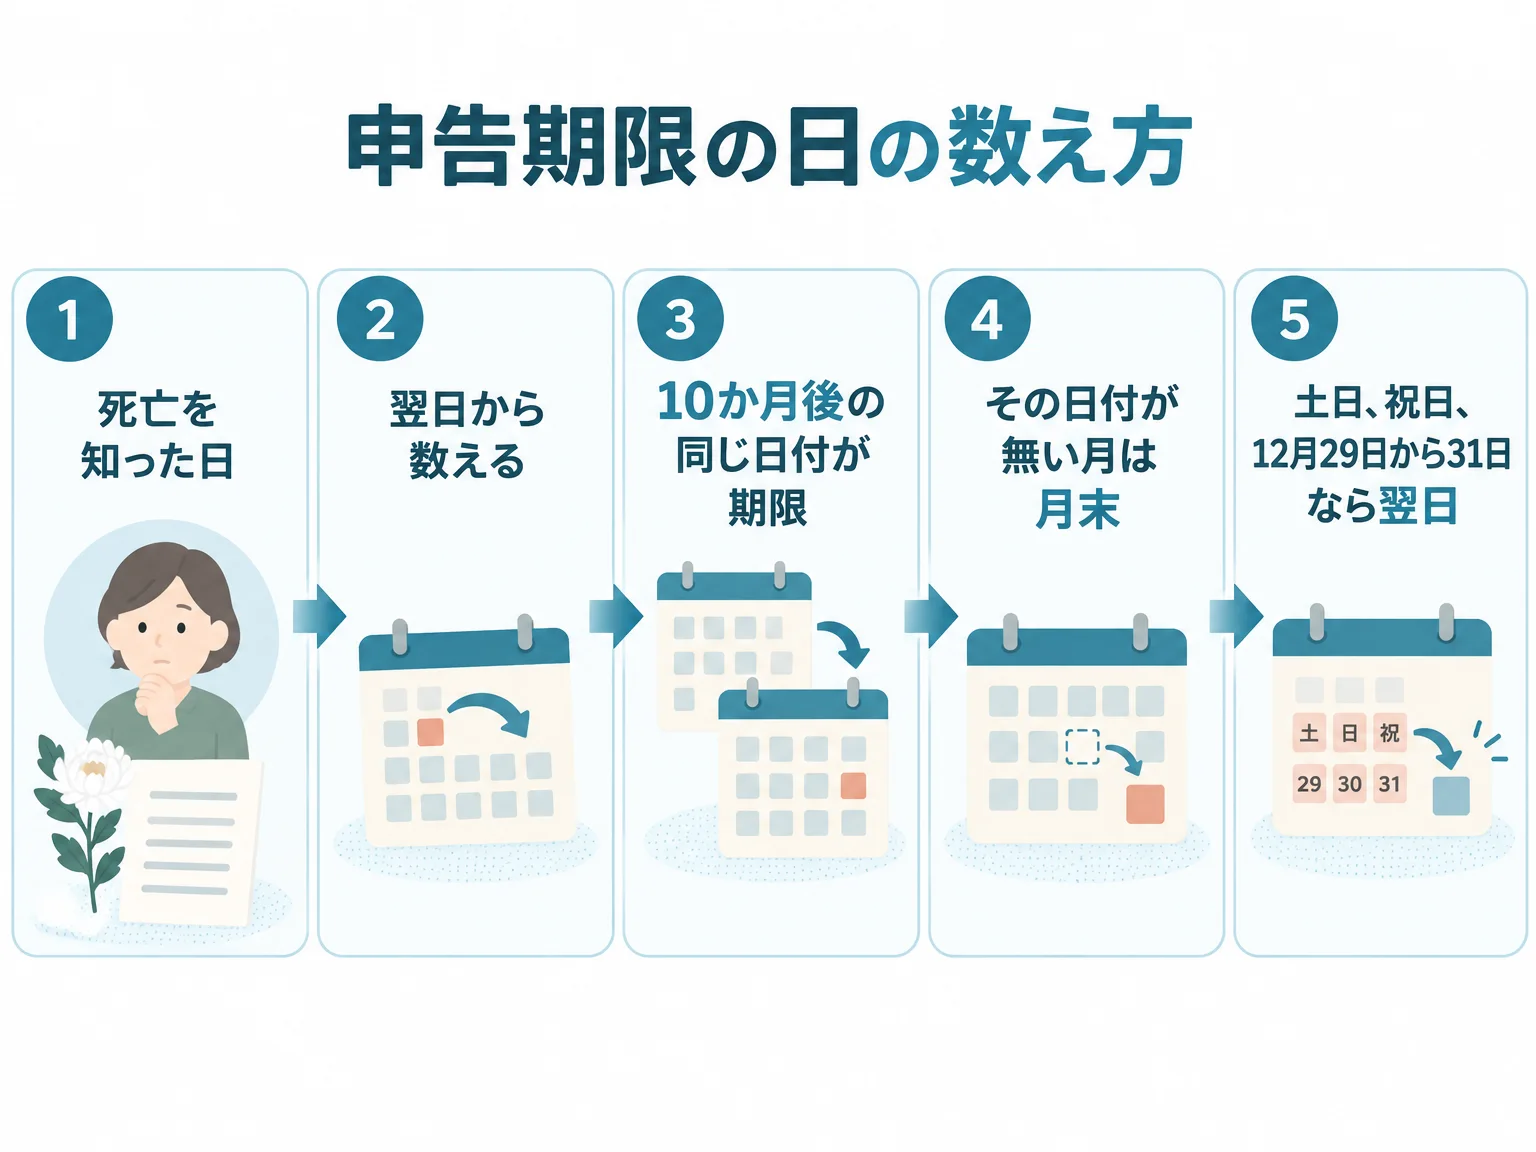
申告期限の日は、亡くなったことを知った日の10か月後の同じ日付です。期間の数え方は国税通則法第10条が定めていて、初日は数えず、翌日から数え始めます。
10か月後の同じ日付が期限になる
月で定めた期間は暦に従い、最後の月の、起算日と同じ日付の前日で終わります。起算日は知った日の翌日なので、結果として、知った日と同じ日付が期限の日になります。
前号の場合において、月又は年の始めから期間を起算しないときは、その期間は、最後の月又は年においてその起算日に応当する日の前日に満了する。ただし、最後の月にその応当する日がないときは、その月の末日に満了する。
出典:国税通則法第10条第1項第3号(e-Gov法令検索)
その日付が無い月は月末が期限になる
10か月後の月に同じ日付が無いときは、その月の末日が期限です。8月31日に亡くなった場合、10か月後の6月には31日が無いので、6月30日が期限になります。2月のように日数の少ない月に当たるときも、月末で数えます。
土日、祝日、年末は翌日に延びる
期限の日が日曜日、祝日などの休日、土曜日、12月29日から31日に当たるときは、その翌日が期限です(国税通則法第10条第2項)。翌日も休日なら、さらにその翌日に延びます。
令和8年に亡くなった場合の計算例は、次のとおりです(亡くなった日に、亡くなったことを知った場合)。
| 亡くなった日 | 10か月後の同じ日付 | 申告期限 |
|---|---|---|
| 令和8年1月6日 | 令和8年11月6日(金) | 令和8年11月6日(金) |
| 令和8年8月31日 | 令和9年6月31日は無い | 令和9年6月30日(水) |
| 令和8年4月30日 | 令和9年2月30日は無いので2月28日(日) | 令和9年3月1日(月) |
期限の日は、カレンダーで曜日まで確かめてから決めてください。月末と休日が重なると、上の表の3行目のように、期限が翌月に移ることがあります。
知った日が死亡日と違う場合
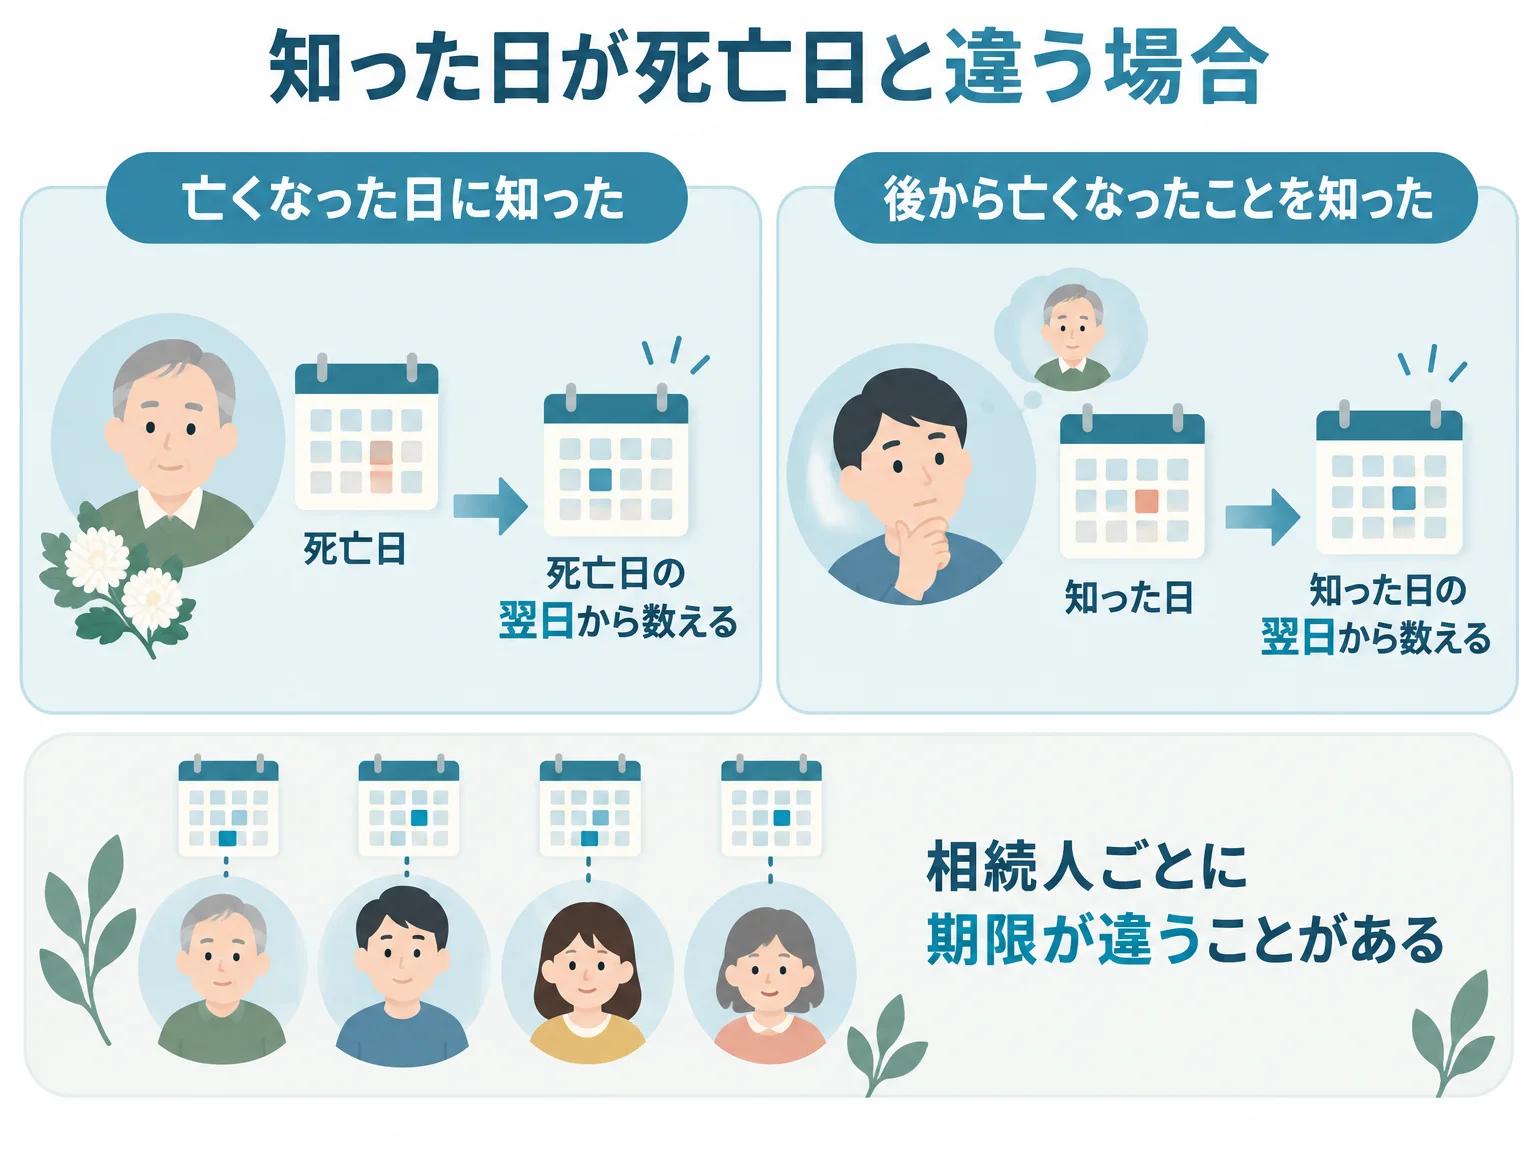
申告期限を数え始める日は、亡くなった日ではなく、亡くなったことを知った日の翌日です。同居している家族なら通常は亡くなった日と同じですが、疎遠だった親族の死亡を後から知った場合は、知った日の翌日から10か月を数えます。
期限は財産を取得した人ごとに決まるので、相続人によって知った日が違えば、相続人ごとに申告期限が違うことがあります。次の場合は、申告期限の決まり方が別に定められています。
| 場合 | 申告期限 |
|---|---|
| 相続の開始のときに胎児だった相続人 | 法定代理人がその胎児の生まれたことを知った日の翌日から10か月以内 |
| 失踪宣告で亡くなったものとみなされた場合 | 失踪宣告の審判の確定を知った日の翌日から10か月以内 |
| 申告書を出す前に相続人が亡くなった場合 | その相続人の相続人が、その人の相続の開始を知った日の翌日から10か月以内に、代わりに申告書を出す(相続税法第27条第2項) |
| 納税管理人を届け出ずに国外へ住所を移す場合 | 日本国内に住所と居所を持たなくなる日まで(相続税法第27条第1項) |
胎児の扱いは相続税法基本通達27-4(6)が定めています。どの日を知った日とするかで期限が変わるため、迷う場合は申告の前に税理士へ確かめてください。
申告期限を基準に決まる手続
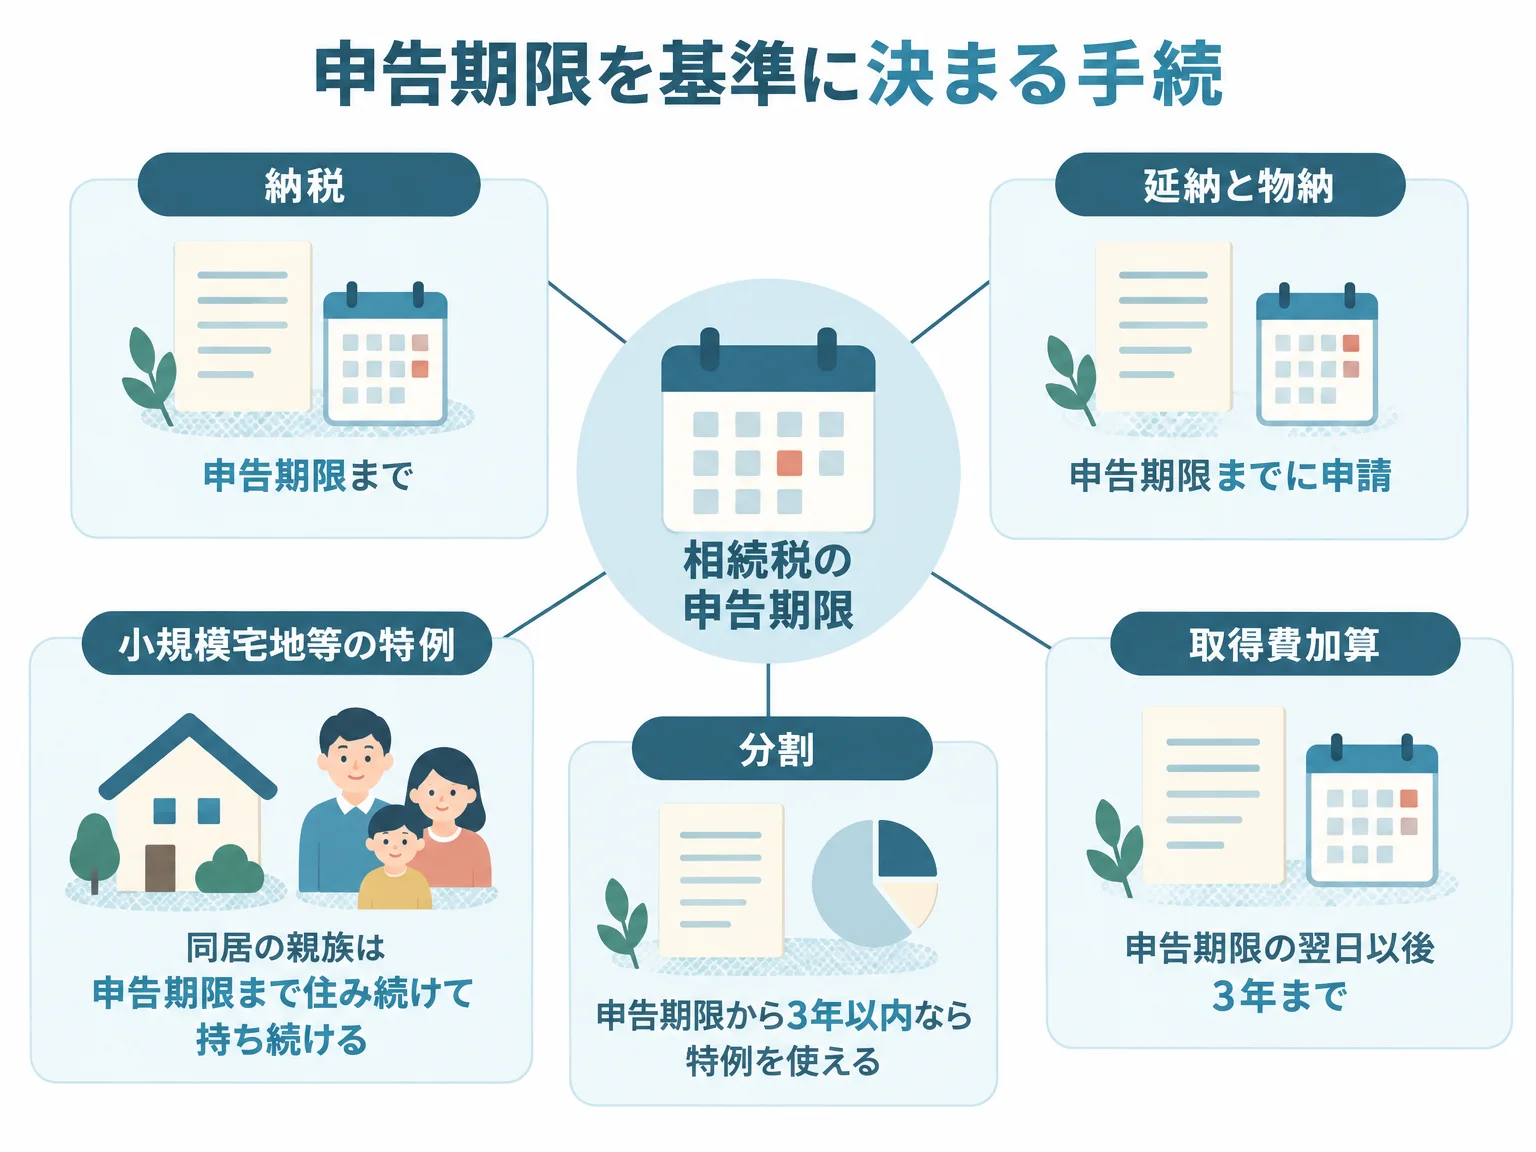
相続税の申告期限は、申告書を出す期限であるだけでなく、納税や特例の要件の基準日にもなります。期限内に申告を終えるときは、次の手続も同じ日を目安に進めます。
| 手続 | 申告期限との関係 | 根拠 |
|---|---|---|
| 相続税の納税 | 申告期限までに納める | 国税庁 No.4205 |
| 延納と物納の申請 | 期限内に申告するなら、申告期限までに申請書を出す | 国税庁 No.4205 |
| 小規模宅地等の特例(特定居住用の宅地等を同居の親族が取得) | 相続の開始の直前から申告期限まで住み続け、宅地等を持ち続ける | 国税庁 No.4124 |
| 未分割で申告した場合の分割 | 申告期限から3年以内に分割すれば、配偶者の税額軽減と小規模宅地等の特例を使える(申告期限後3年以内の分割見込書を申告書と一緒に出す) | 国税庁 No.4208 |
| 取得費加算の特例 | 相続した財産を、申告期限の翌日以後3年を経過する日までに売ったとき | 国税庁 No.3267 |
| 更正の請求 | 法定申告期限から5年以内 | 国税通則法第23条 |
同居の親族が小規模宅地等の特例を使う予定の自宅は、申告期限までは売らずに住み続けます。特例の要件は、取得する人や宅地の種類で変わるので、適用の可否は財産の資料をもとに確かめます。
相続税の申告期限とほかの手続の期限
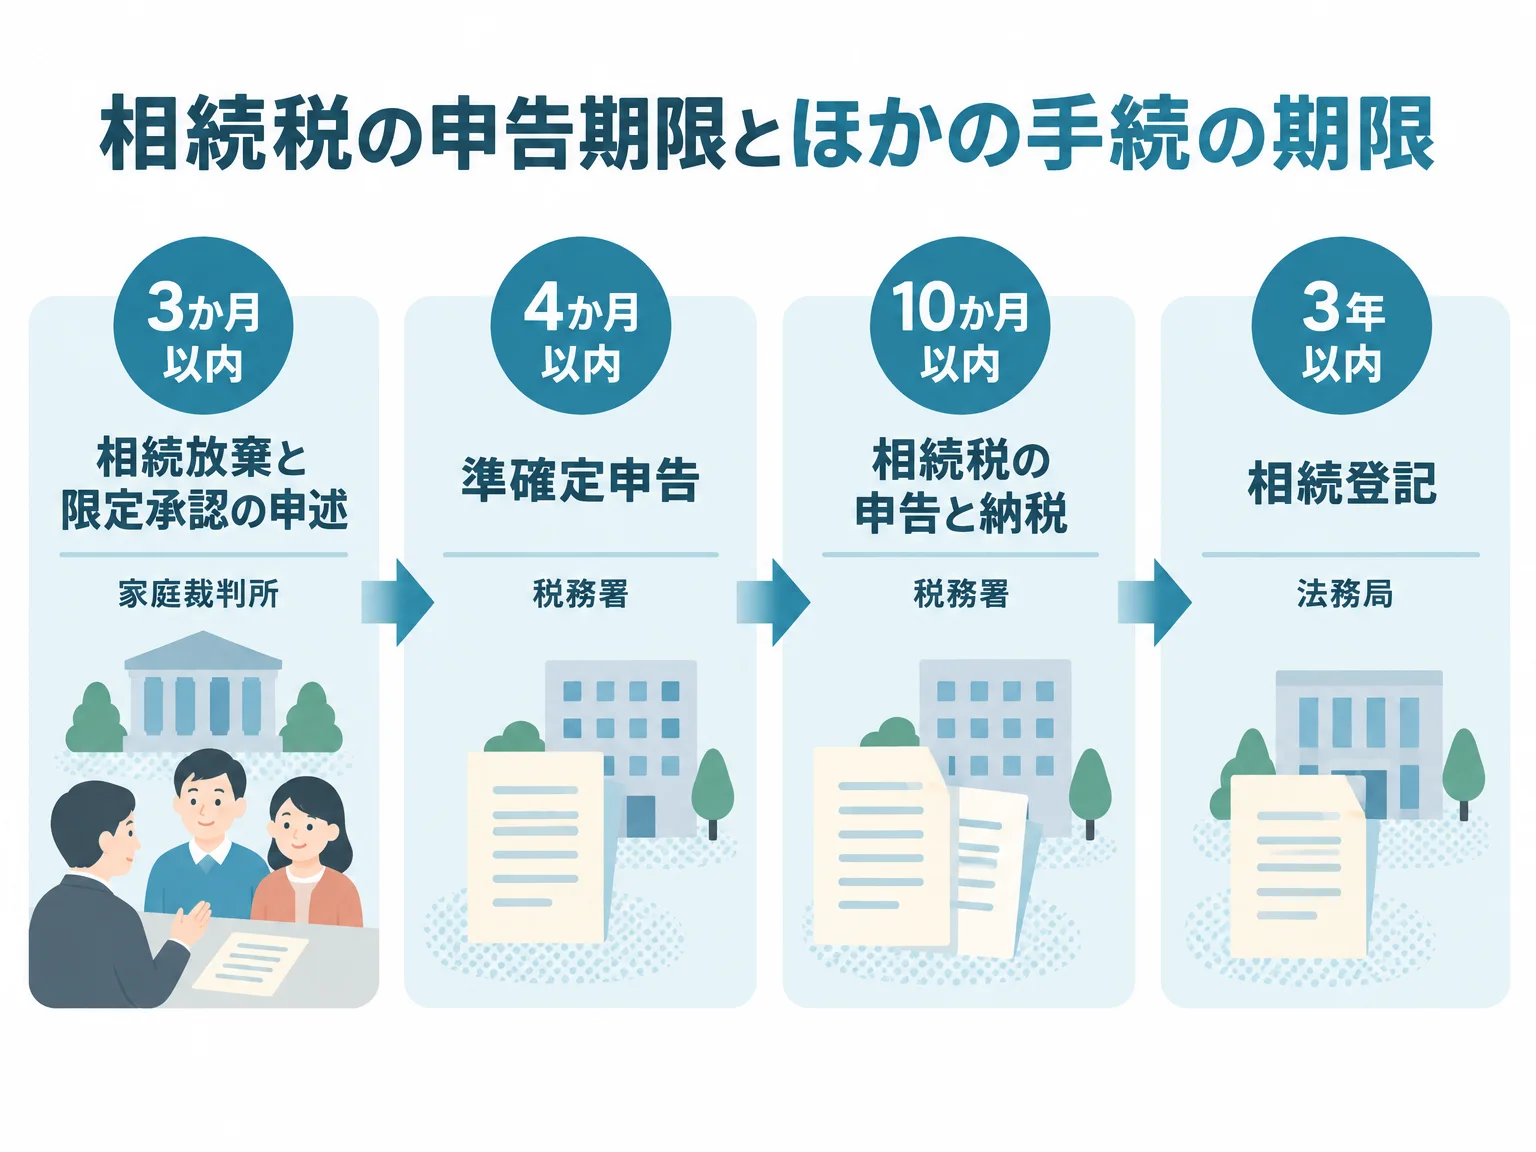
相続の手続には、相続税の申告より先に期限が来るものがあります。数え始める日の書き方も手続ごとに違うので、表で並べて確かめます。
| 手続 | 期限 | 数え始め | 窓口と担い手 |
|---|---|---|---|
| 相続放棄と限定承認の申述 | 3か月以内 | 自己のために相続の開始があったことを知った時 | 家庭裁判所。申述書の作成は司法書士か弁護士 |
| 準確定申告(亡くなった方の所得税) | 4か月以内 | 相続の開始があったことを知った日の翌日 | 税務署。税理士 |
| 相続税の申告と納税 | 10か月以内 | 亡くなったことを知った日の翌日 | 税務署。税理士 |
| 相続登記 | 3年以内 | 相続の開始を知り、かつ所有権を取得したことを知った日 | 法務局。司法書士 |
最初に来るのは、相続放棄の3か月です。借金が多く放棄を考えている場合は、相続税の申告とは別に、司法書士か弁護士に早めに相談します。大北税理士法人は相続税と準確定申告を担当し、相続登記は提携する司法書士が担当します。10か月までに進める手続の順番は、大阪で相続税申告を進める相続人が最初に確認することで説明しています。
申告期限ギリギリになったとき
申告期限ギリギリになっても、期限内に申告書を出すことを先に決めれば、そろった資料と見込みの評価で申告し、後から修正申告か更正の請求で直す方法があります。遺産分割がまとまっていないときも、法定相続分で財産を取得したものとして申告できます。残りの期間ごとに優先する資料と、期限の日の申告書の出し方は、相続税申告の期限がギリギリのときに優先することで取り上げています。
申告期限の延長が認められるのは、災害など自分の責任ではない理由がある場合に限られ(国税通則法第11条)、遺産分割がまとまらないことは理由になりません。期限を過ぎて申告すると、原則として無申告加算税と延滞税がかかります。間に合わないときの選択肢と負担の違いは、相続税の申告期限に間に合わないときの3つの選択肢で説明しています。
大北税理士法人では、申告期限ギリギリのご相談もお受けしています。初回のご相談は無料で、資料がそろっていない段階でも、集める資料と取り寄せ先の確認からお手伝いします。1つの案件を兄弟の税理士2名で担当します。
本記事の根拠法令・出典
| 法令・公的資料 | 位置づけ |
|---|---|
| 相続税法 | 申告期限(第27条)、申告書を出す前に亡くなった場合と国外へ移る場合 |
| 国税通則法 | 期間の計算と休日の扱い(第10条)、期限の延長(第11条)、更正の請求(第23条) |
| 民法 | 相続放棄と限定承認の期限 |
| 不動産登記法 | 相続登記の申請義務 |
| 国税庁 No.4205 相続税の申告と納税 | 申告期限の例、提出先、納税の期限、延納と物納の申請 |
| 国税庁 No.4124 小規模宅地等の特例 | 特定居住用の宅地等の要件 |
| 国税庁 No.4208 相続財産が分割されていないときの申告 | 未分割の申告と3年以内の分割 |
| 国税庁 No.3267 相続財産を譲渡した場合の取得費の特例 | 取得費加算の特例の期限 |
| 国税庁 No.2022 準確定申告 | 準確定申告の期限 |
まとめ
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。期限の日は10か月後の同じ日付で、その日付が無い月は月末、土日や祝日、12月29日から31日に当たれば翌日に延びます。
期限は財産を取得した人ごとに決まり、後から亡くなったことを知った相続人は、知った日の翌日から数えます。納税と延納の申請、小規模宅地等の特例の要件も、申告期限が基準です。
大北税理士法人の初回相談の受け付けは、税理士による無料相談のページで案内しています。
よくある質問
相続税の申告期限が土日の場合はどうなりますか?
期限の日が土曜日か日曜日に当たるときは、その翌日が申告期限です。祝日などの休日と12月29日から31日も同じで、翌日も休日なら、さらにその翌日に延びます。
亡くなったことを後から知った場合、申告期限はいつからですか?
亡くなったことを知った日の翌日から数えて10か月以内が申告期限です。疎遠だった親族の死亡を、亡くなった日より後に知った場合は、亡くなった日ではなく知った日が基準になります。
申告期限と納税の期限は同じですか?
同じです。相続税は申告期限までに納めます。一度に納められないときの延納や物納も、期限内に申告するなら申告期限までに申請書を出して許可を受けます。
相続人ごとに申告期限が違うことはありますか?
あります。申告期限は財産を取得した人ごとに、その人が相続の開始を知った日の翌日から10か月で決まるため、知った日が違えば期限も違います。
特例で相続税が0円になる場合も、申告期限までに申告が要りますか?
要ります。特例を使う前の遺産の総額が基礎控除額を超えていれば、配偶者の税額軽減や小規模宅地等の特例で税額が0円になる場合も、申告書を出して初めて特例が使えます。