税務署から相続税の調査の日程の連絡が届くと、税理士に立ち会ってもらうか、費用はどれくらいかを考える相続人が出てきます。相続税の税務調査の対応を税理士に頼む費用は、事前の準備、当日の立会いの日数、修正申告の有無で決まります。
報酬は作業の量で変わるので、金額は事務所ごとの見積りで確かめます。調査の結果で税金が増えた場合、その税金は報酬とは別に税務署へ納めるものです。
この記事の要点
税務調査を税理士に頼む費用は、事前の準備、当日の立会い、修正申告の作業の量で決まり、事務所ごとの見積りで確かめます。
この記事でわかること
- 税務調査の対応を税理士に頼む費用が決まる4つの作業
- 税務代理権限証書を出したときの調査の通知と、日程の変更
- 申告した税理士と、別の税理士に頼む場合の準備の違い
- 報酬のほかに納める税金と、相続人の間の分け方
- 令和6事務年度の相続税の実地調査と簡易な接触の件数
税務調査の対応を税理士に頼む費用は、作業の量で決まる
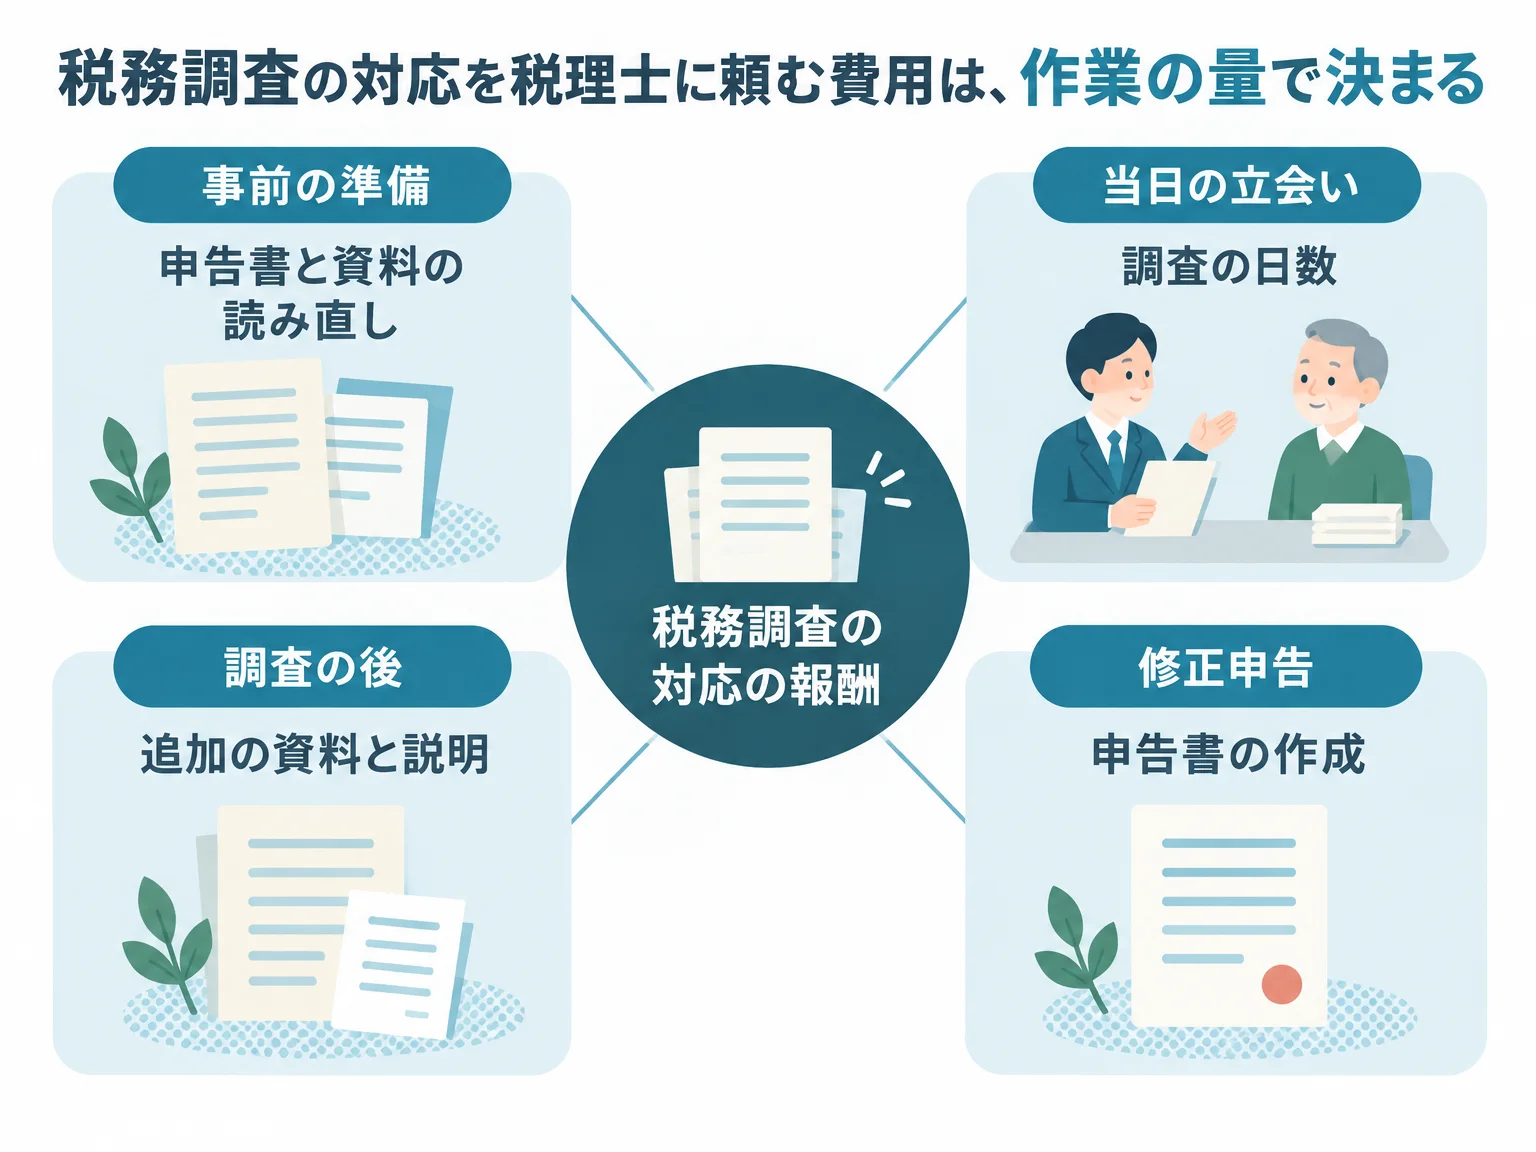
税務調査の対応を税理士に頼む報酬は、事前の準備、当日の立会い、調査の後のやり取り、修正申告の作成の4つの作業の量で決まります。どの作業が多くなるかは、申告の内容と調査の進み方で変わります。
| 作業 | 内容 | 費用が変わる要因 |
|---|---|---|
| 事前の準備 | 申告書と財産の資料を読み直し、聞かれそうな点を相続人と確かめる | 申告した税理士かどうか、財産の種類と量 |
| 当日の立会い | 調査に同席し、税務署の質問に申告の根拠を説明する | 調査の日数、調査の場所までの移動 |
| 調査の後のやり取り | 求められた資料を出し、指摘の内容を確かめる | 追加の資料の量、指摘の数 |
| 修正申告の作成 | 申告漏れがあれば修正申告書を作る | 修正する財産と相続人の数 |
調査が1日で終わるか、2日以上になるかで、立会いの報酬は変わります。見積りを頼むときは、作業ごとに報酬が分かれているかと、交通費が含まれるかを聞いてください。
初回のご相談は無料です
相続が発生した方、遺言書の作成を検討されている方を対象に、税理士による無料相談を実施していますので、お気軽にお問い合わせください。
税務調査で税理士が行うこと
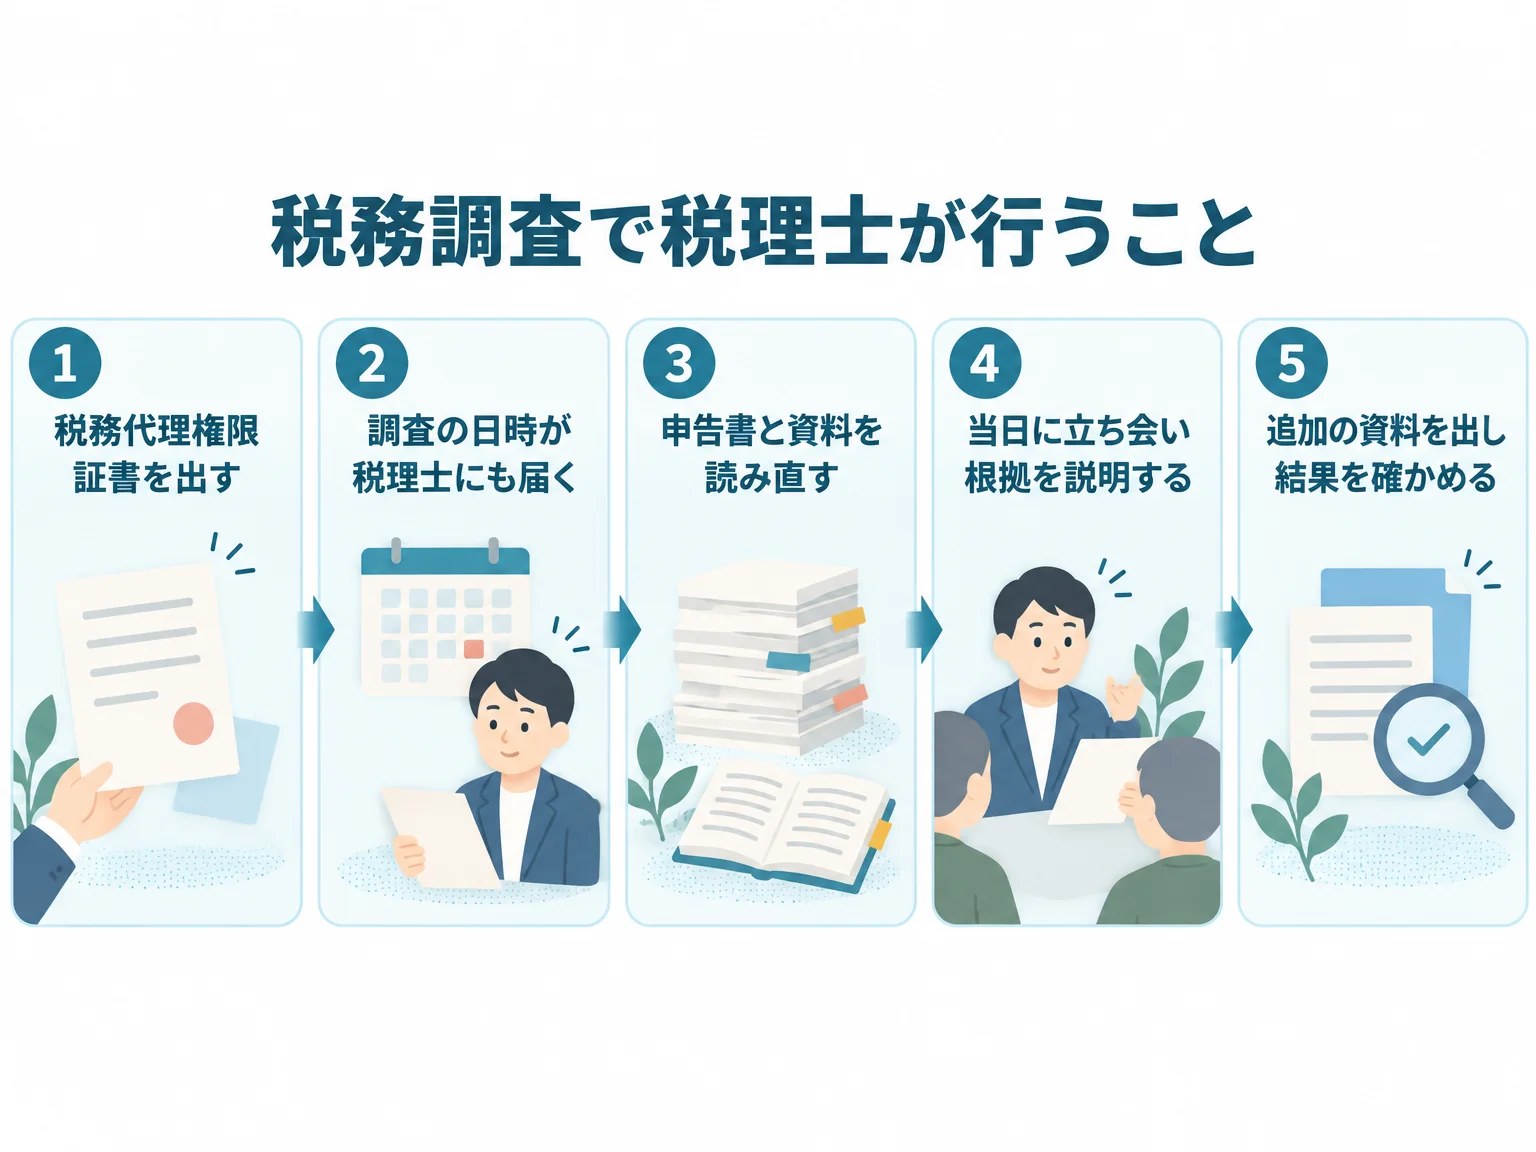
税務調査で税理士が行うのは、調査の連絡を受ける窓口、当日の立会いと説明、調査の後の資料の提出と修正申告の4つです。税務署に対して申告の内容を説明することは、税理士の業務の税務代理に当たります(税理士法第2条)。
税務代理権限証書を出すと、調査の日時は税理士にも通知される
税理士に調査の対応を頼むときは、税理士が税務代理権限証書(税理士が代理する権限を示す書面)を税務署へ出します(税理士法第30条)。証書を出した税理士がいれば、税務署は調査の日時と場所を、相続人と合わせて税理士にも通知します(同法第34条)。
証書には、調査の通知は税理士にすれば足りるという相続人の同意を書く欄があります。同意を書いておくと、税務署は税理士に通知すればよくなります(国税通則法第74条の9第5項)。日時や場所の都合が悪いときは、合理的な理由を添えて変更を求めることができ、税務署は協議に努めます(同条第2項)。
当日は立ち会い、税務署に申告の根拠を説明する
税務調査の立会いとは、税務署の職員が相続人の自宅などで行う実地の調査に、税理士が同席して申告の根拠を説明することです。財産の評価の方法や、特例を使った理由のように、申告書を作った側でないと答えにくい質問に、税理士が資料をもとに答えます。
預金の出し入れや生前の贈与のように、亡くなった方の暮らしに関わる質問には、相続人が答える場面もあります。税理士は事前の準備で、聞かれそうな点と手元の資料を相続人と確かめておきます。
調査の後は、追加の資料を出し、必要なら修正申告書を作る
調査の後に、追加の資料の提出を求められることがあります。指摘を受けた内容で申告に誤りがあれば、修正申告書を出して税額を直します。
修正申告を出さずに、税務署が税額を直す更正を受けることもあります。更正の内容に不服があるときは、税務署長への再調査の請求か、国税不服審判所長への審査請求を選べます(国税通則法第75条)。
申告した税理士に頼む場合と、別の税理士に頼む場合
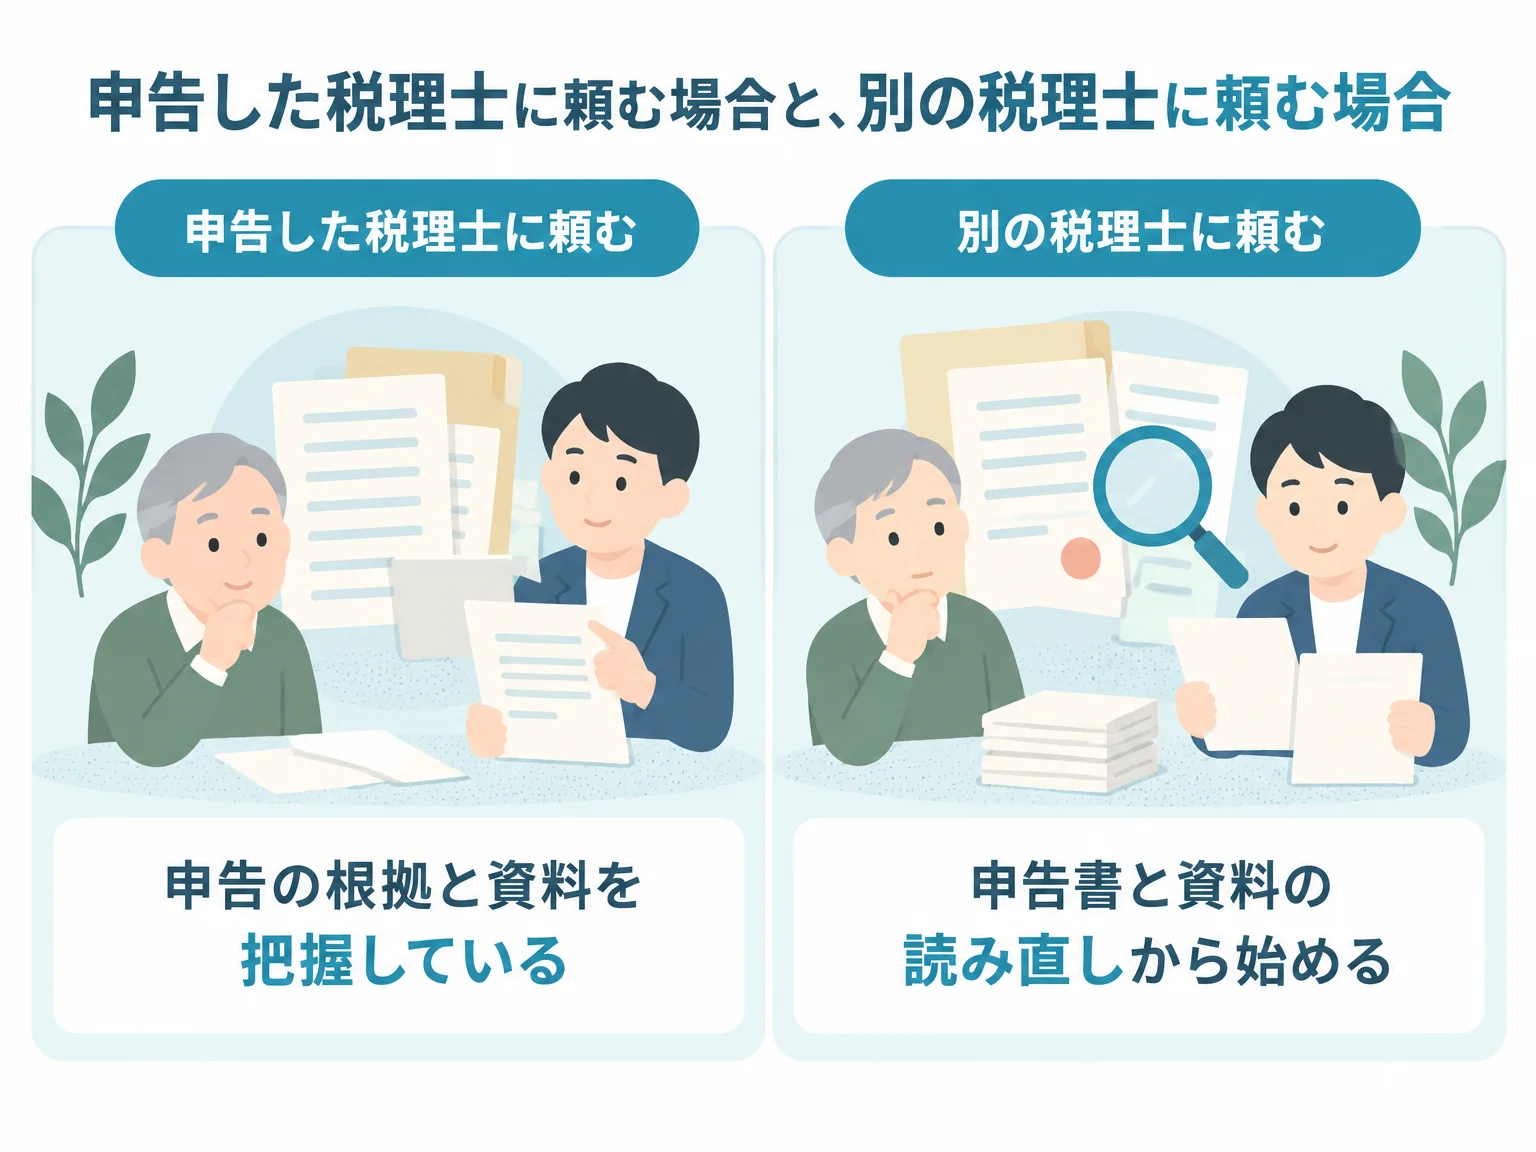
申告した税理士に調査の対応を頼めば、申告の根拠と資料を把握しているので、事前の準備は少なく済みます。別の税理士に頼む場合や自分で申告した場合は、申告書と資料の読み直しから始まります。
| 頼む先 | 事前の準備 | 確かめること |
|---|---|---|
| 申告した税理士 | 申告の根拠と資料を把握している | 申告の報酬に調査の対応が含まれるか |
| 別の税理士 | 申告書と資料の読み直しから始める | 前の税理士から資料を受け取れるか |
| 自分で申告した場合 | 申告書と資料の読み直しから始める | 財産の資料がそろっているか |
申告の報酬に調査の対応を含める契約もあれば、別に報酬を決める契約もあります。申告を頼んだときの契約書と見積りで、調査の対応がどちらに当たるかを確かめます。
別の税理士に頼むときは、その税理士があらためて税務代理権限証書を出します(税理士法第30条)。申告書の控えと、財産の評価に使った資料も渡します。読み直しの期間が要るので、日程の連絡を受けたら早めに相談してください。
報酬のほかにかかるお金と、相続人の間の分け方
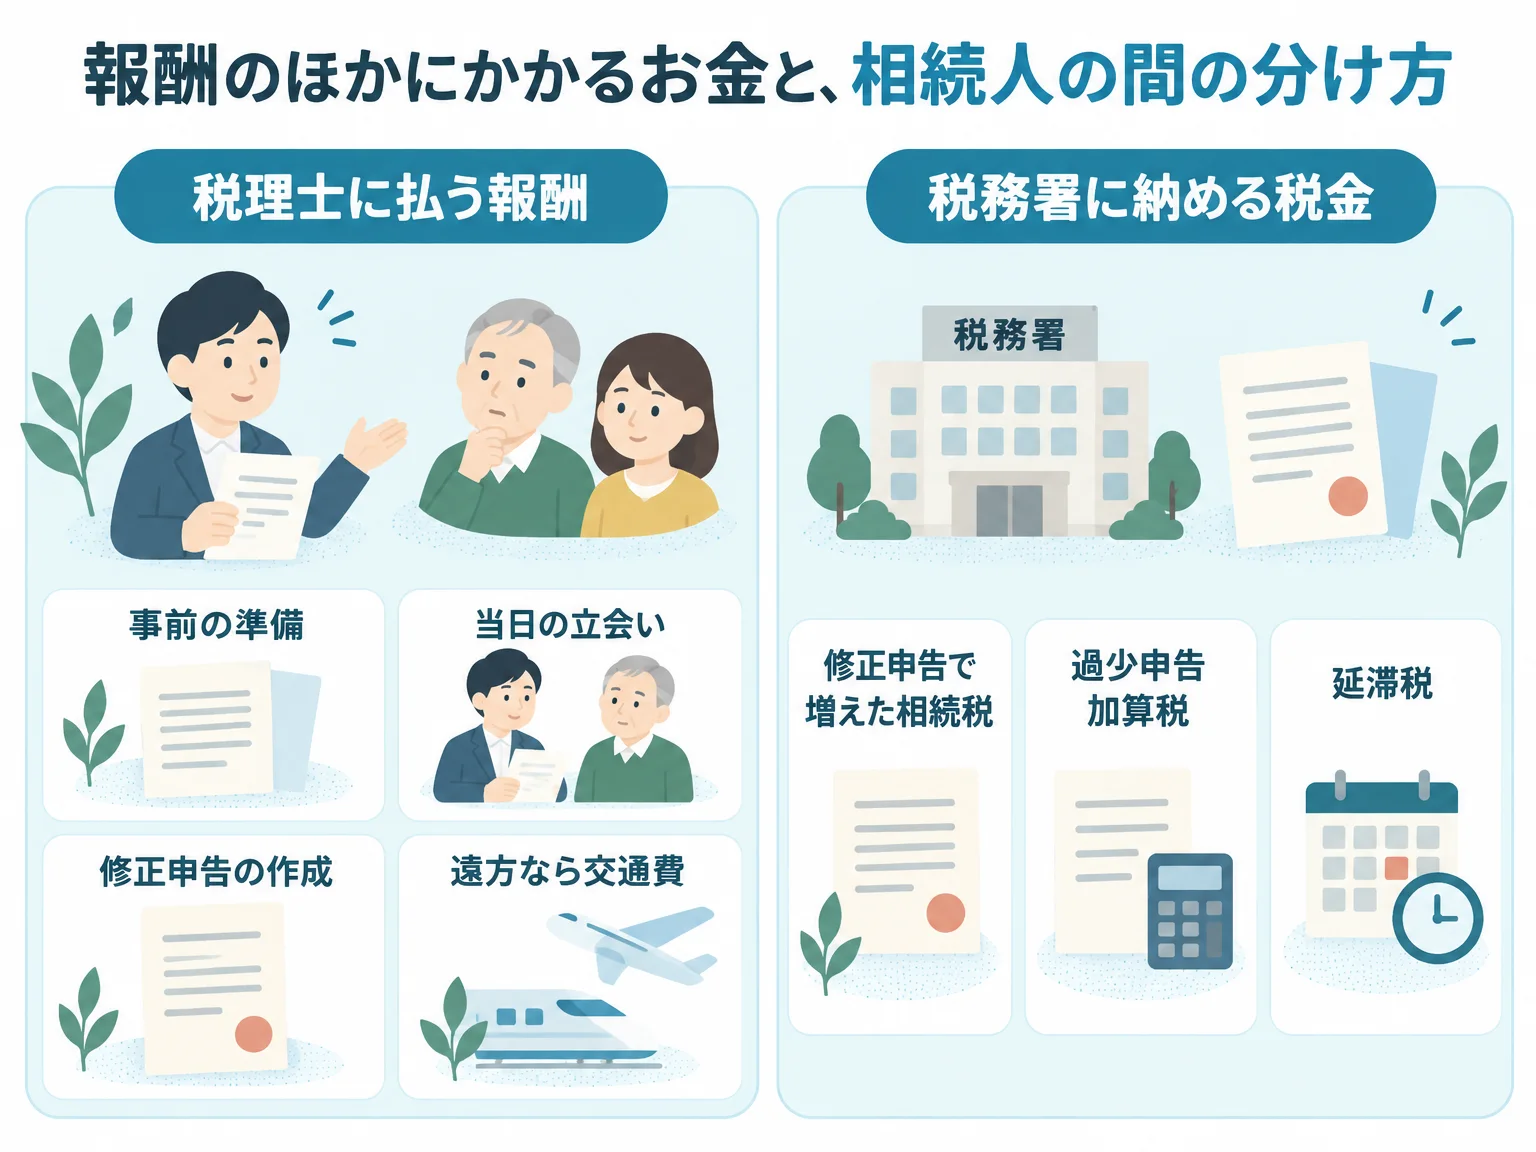
税務調査の報酬のほかに、調査の結果で税務署に納める税金がかかることがあります。報酬は税理士へ、税金は税務署へ払うもので、払う先が違います。
調査の結果、申告漏れがあって修正申告を出すと、増えた相続税に加えて、過少申告加算税と延滞税がかかります(国税通則法第65条、第60条)。過少申告加算税は申告した税額が少なかったときに、延滞税は納めるのが遅れた日数に応じてかかる税金です。
調査の通知の前に自分から修正申告を出していれば、過少申告加算税はかかりません(同法第65条第6項)。
税理士の報酬は、相続税の計算で差し引けません。報酬の扱いは、相続税申告を税理士に頼む費用は何で決まるかで説明しています。税理士が遠方から来る場合は、交通費が報酬とは別にかかることがあります。
報酬を相続人の誰が払うかは、頼む前に相続人の間で決めておきます。修正申告で税額が増えた相続人が多く負担する、取得した財産の割合で分ける、といった分け方があります。
令和6事務年度の相続税の実地調査と簡易な接触
令和6事務年度(令和6年7月から令和7年6月まで)の相続税の実地調査は9,512件でした。追徴税額は824億円です(国税庁「令和6事務年度における相続税の調査等の状況」)。
実地調査とは別に、文書や電話、税務署への来署の依頼による面接で申告の誤りを正す、簡易な接触もあります。令和6事務年度の簡易な接触は21,969件で、このうち5,796件で申告漏れなどの誤りが見つかりました。
簡易な接触は、税務署の職員が自宅に来る実地調査とは違う区分です。税理士に頼むかを決めるときは、届いた連絡が実地調査の日程の連絡か、文書や電話での問い合わせかを先に確かめます。
大北税理士法人に税務調査の対応を頼む場合
大北税理士法人では、相続税の税務調査の窓口として、日程の調整、当日の立会い、税務署への説明を行います。当税理士法人が申告した案件に加え、ほかの税理士が申告した案件もお受けしています。
調査の対応の報酬は税理士の料金・報酬のページに載せていないため、申告の内容と調査の予定を伺ってお見積りします。1つの案件を兄弟の税理士2名で担当し、申告の根拠と資料を二人で確かめてから立ち会います。
税務調査の流れの全体は、税務調査対応のページにまとめています。初回のご相談は無料です。調査の日程の連絡が届いたら、お問い合わせフォームかお電話(06-6353-3871)でご連絡ください。
本記事の根拠法令・出典
| 法令・公的資料 | 位置づけ |
|---|---|
| 税理士法 | 税務代理(第2条)、税務代理権限証書(第30条)、税理士への調査の通知(第34条) |
| 国税通則法 | 延滞税(第60条)、過少申告加算税(第65条)、調査の事前通知と日程の変更(第74条の9)、不服申立て(第75条) |
| 相続税法 | 債務控除の対象(第13条) |
| 国税庁 令和6事務年度における相続税の調査等の状況 | 実地調査と簡易な接触の件数、追徴税額 |
まとめ
相続税の税務調査の対応を税理士に頼む費用は、事前の準備、当日の立会い、調査の後のやり取り、修正申告の作成の4つの作業の量で決まります。申告した税理士に頼めば準備は少なく済み、別の税理士や自分で申告した場合は、申告書と資料の読み直しから始まります。
報酬は税理士へ、調査の結果で増えた相続税と加算税、延滞税は税務署へ納めます。金額は事務所ごとの見積りで確かめ、報酬を相続人の誰が払うかも先に決めておきます。
税務署から連絡が届いたら、実地調査の日程の連絡か簡易な接触かを確かめ、申告書の控えと資料をそろえて税理士に相談してください。
よくある質問
税務調査に税理士の立会いは必要ですか?
立会いを頼むかは、相続人が決めます。税理士に頼むと、財産の評価や特例を使った理由の説明を任せられ、調査の日時の通知も税理士に届きます。
自分で申告した相続税の調査も、税理士に頼めますか?
頼めます。税理士が税務代理権限証書を出せば、調査の対応を任せられます。申告書の控えと財産の資料を渡し、読み直しの期間を取れるように、日程の連絡を受けたら早めに相談します。
調査の連絡が来てからでも、税理士に頼めますか?
頼めます。連絡を受けた後でも、税理士が証書を出せば、調査の日時の通知は税理士にも届くようになります。準備の期間が足りなければ、合理的な理由を添えて日程の変更を求められます。
調査の対応の報酬は、相続税の計算で差し引けますか?
差し引けません。相続税の計算で差し引けるのは、亡くなった方の債務と葬式費用です(相続税法第13条)。税理士の報酬はどちらにも当たらないため、課税価格から引くことはできません。
調査の結果、修正申告になると報酬は増えますか?
修正申告書の作成が加わるので、その分の報酬がかかります。見積りを受け取るときに、修正申告の作成が別の項目になっているかを確かめます。