親が亡くなり、実家の土地と預金を相続することになったとき、最初に連絡するのは税理士か司法書士か。相続で税理士と司法書士が違うのは担う手続きで、相続税の申告は税理士、相続登記は司法書士の業務です。
不動産があり、相続税もかかる相続では、両方に頼むことになります。相続人の間で遺産の分け方に争いがあれば弁護士、争いのない書類の作成では行政書士も関わり、相談先は手続きごとに決まります。
この記事の要点
相続税の申告は税理士、相続登記は司法書士が担い、不動産があって相続税もかかる相続では両方に頼みます。
この記事でわかること
- 税理士と司法書士が担う手続きと、根拠の法律
- 弁護士と行政書士を加えた、4つの士業の違い
- 相続の状況ごとの相談先と、遺産分割協議書の作成の頼み先
- 税理士と司法書士の両方に頼むときに、共用できる書類
- 無料で相談できる公的な窓口と、大北税理士法人に相談できること
税理士と司法書士の違いは、担う手続きと根拠の法律
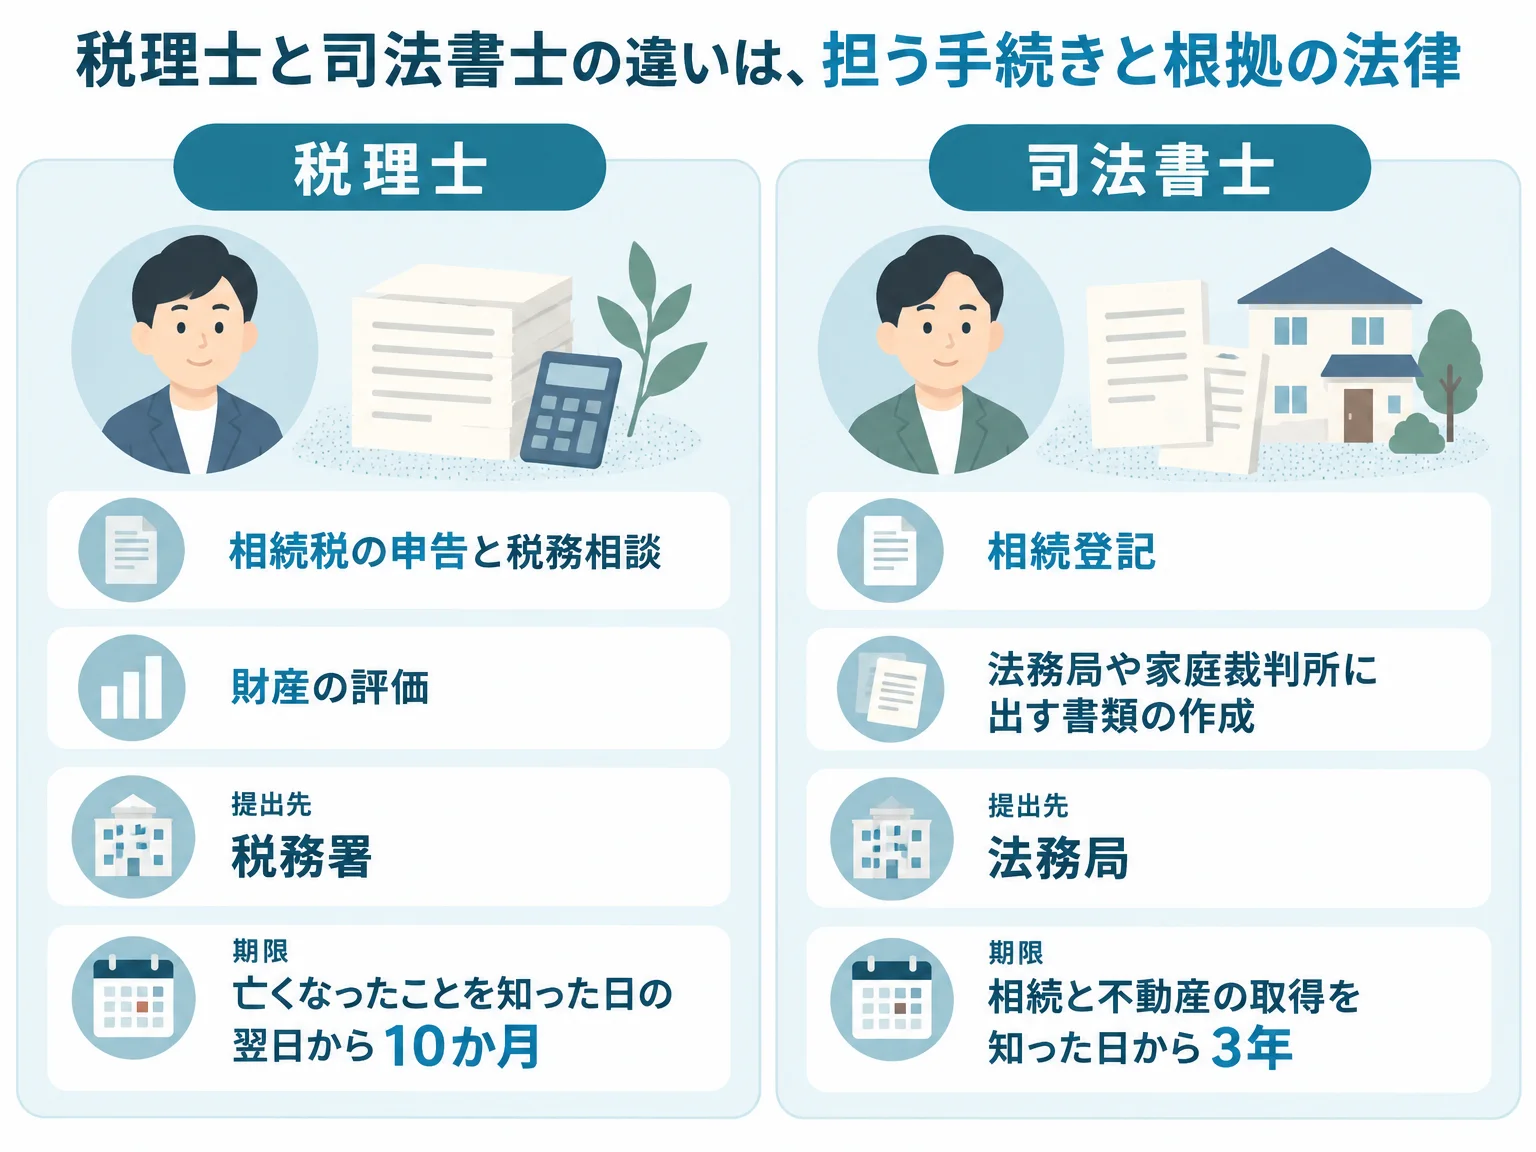
税理士と司法書士の違いは、相続で担う手続きと、その手続きを定めた法律にあります。税理士は税務署に出す相続税の申告を、司法書士は法務局に出す相続登記を担います。
| 項目 | 税理士 | 司法書士 |
|---|---|---|
| 相続で担う主な手続き | 相続税の申告、準確定申告、税務相談、税務調査の対応 | 相続登記(不動産の名義変更)、法務局と家庭裁判所に出す書類の作成 |
| 根拠の法律 | 税理士法第2条、第52条 | 司法書士法第3条、第73条 |
| 手続きの窓口 | 税務署 | 法務局(家庭裁判所の書類は作成まで) |
| 期限 | 亡くなったことを知った日の翌日から10か月以内 | 相続の開始と所有権の取得を知った日から3年以内 |
期限は相続税法第27条と不動産登記法第76条の2によります(令和8年10月現在)。相続登記は令和6年4月1日から義務になり、正当な理由なく申請しないと10万円以下の過料の対象になります(不動産登記法第164条)。
税理士が担うのは、相続税の申告と税務相談
税理士が担うのは、税務署に出す申告書の作成と提出の代理、税務相談です(税理士法第2条)。相続では、土地や株式の評価、小規模宅地等の特例や配偶者の税額軽減を使うかの判断、申告書の作成と提出、申告後の税務調査の立会いが当たります。
税理士法は、税理士でない者がこれらの業務を行うことを禁じています。
税理士又は税理士法人でない者は、この法律に別段の定めがある場合を除くほか、税理士業務を行つてはならない。
出典:税理士法 第52条(e-Gov法令検索)
相続税の申告が要るのは、特例を使う前の遺産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合です(国税庁 No.4152、令和8年4月1日現在)。特例で税額が0円になる場合も、特例を使うには申告が要ります。不動産の無い相続でも、遺産の総額が基礎控除額を超えれば税理士の担う手続きが生じます。
司法書士が担うのは、相続登記と、法務局や家庭裁判所に出す書類の作成
司法書士が担うのは、登記の手続きの代理と、法務局や裁判所に出す書類の作成です(司法書士法第3条第1項第1号・第2号・第4号)。相続での中心は、亡くなった方名義の土地や建物を相続人の名義に変える相続登記。
家庭裁判所に出す相続放棄の申述書や、遺言書の検認の申立書の作成も、司法書士の業務に含まれます。一方で、遺産分割の調停や審判の期日に本人の代わりに出席して主張するのは、弁護士の業務です。
司法書士法第73条は、司法書士でない者がこれらの業務を行うことを禁じています(弁護士は一般の法律事務として扱えます)。
初回のご相談は無料です
相続が発生した方、遺言書の作成を検討されている方を対象に、税理士による無料相談を実施していますので、お気軽にお問い合わせください。
弁護士と行政書士を加えた、相続に関わる4つの士業
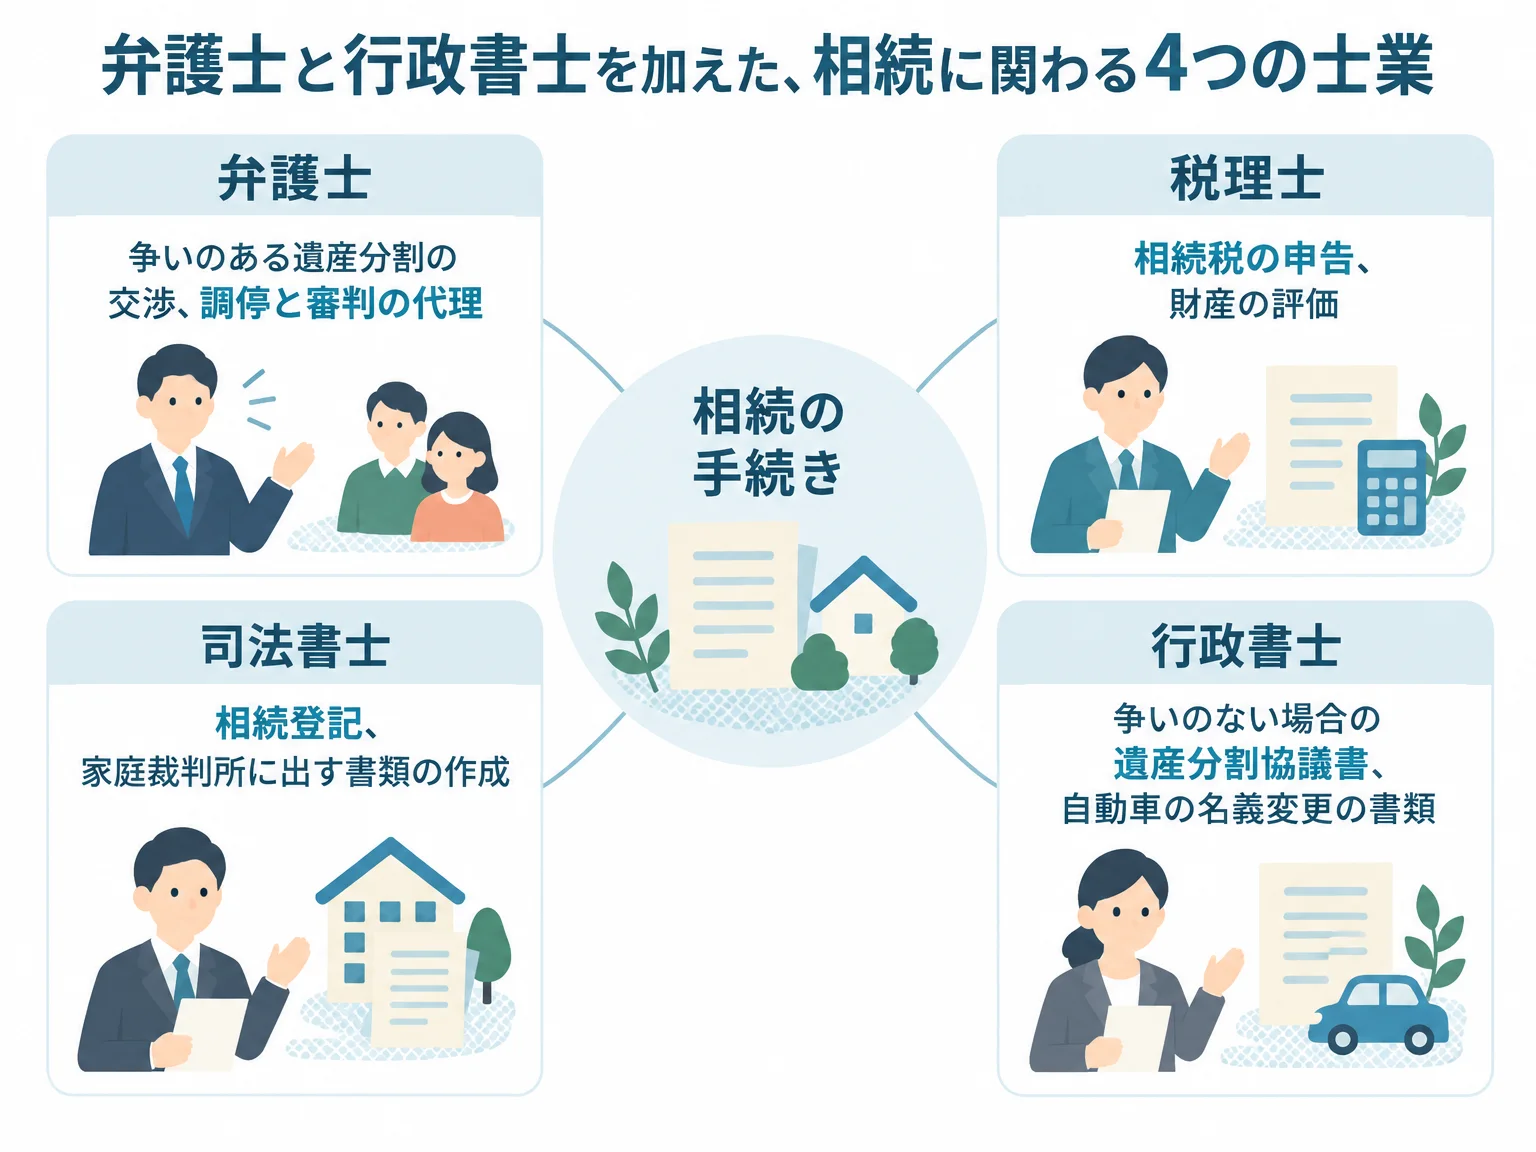
相続に関わる士業は、税理士と司法書士に、弁護士と行政書士を加えた4つです。どの士業も、担える業務はそれぞれの士業の法律に書かれています。
| 士業 | 相続で担う主な業務 | 根拠の法律 |
|---|---|---|
| 税理士 | 相続税の申告、税務相談、財産の評価 | 税理士法第2条、第52条 |
| 司法書士 | 相続登記、法務局と家庭裁判所に出す書類の作成 | 司法書士法第3条、第73条 |
| 弁護士 | 遺産分割の交渉、調停と審判の代理、一般の法律事務 | 弁護士法第3条、第72条 |
| 行政書士 | 相続人の間に争いがない場合の遺産分割協議書と相続関係説明図の作成、自動車の名義変更の書類の作成 | 行政書士法第1条の3、第19条 |
弁護士は、一般の法律事務として相続登記も扱えます。所属する弁護士会を経て国税局長に通知すれば、相続税の申告も行えます(弁護士法第3条、税理士法第51条)。相続人の間で遺産の分け方に争いがある場合の交渉や、調停と審判の代理は、弁護士の業務です(弁護士法第72条)。
行政書士は、官公署に出す書類と、権利義務や事実証明に関する書類の作成を業とします(行政書士法第1条の3)。相続では、相続人の間に争いがない場合の遺産分割協議書、相続人の関係を図にした相続関係説明図、亡くなった方の自動車の名義変更の書類が当たります。
このほか、未登記の建物の表題登記や土地の境界の測量は土地家屋調査士、相続した不動産の売却の仲介は宅地建物取引業者(不動産会社)が担います(土地家屋調査士法第3条、宅地建物取引業法第3条)。同じ登記でも、建物の表題登記は司法書士ではなく土地家屋調査士の担当。
相続の相談先は、状況ごとに決まる
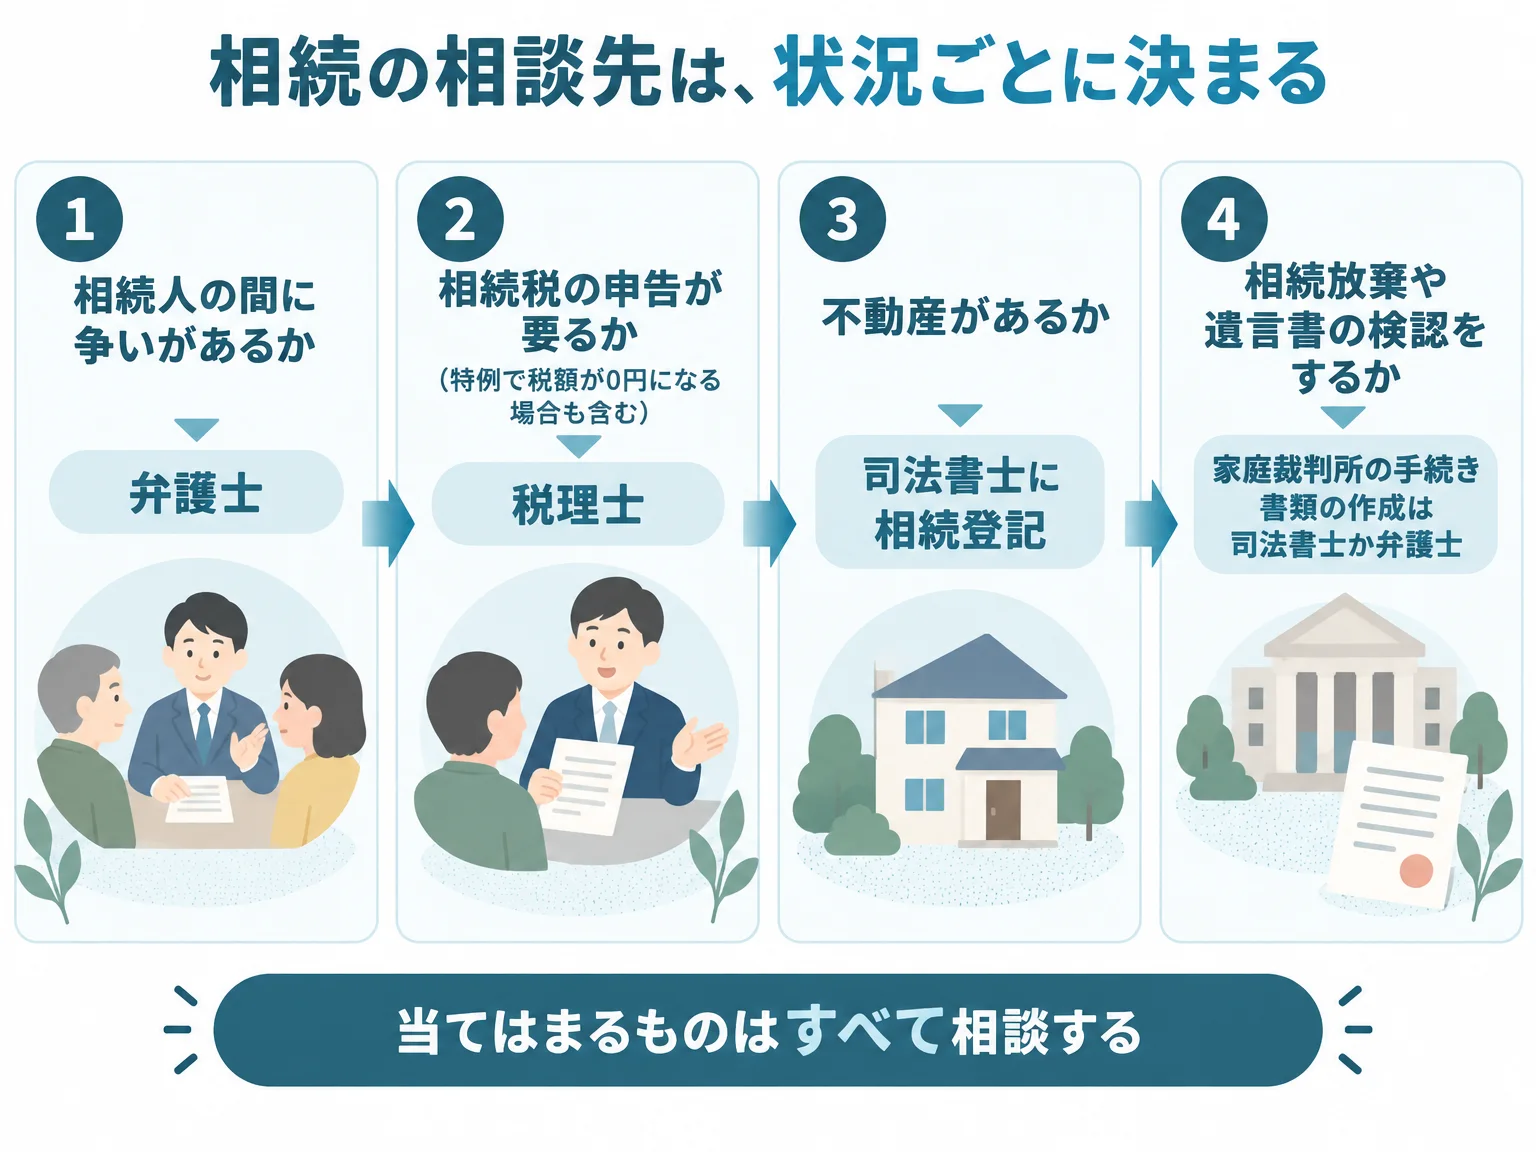
相続の相談先は、相続人と遺産の状況ごとに決まります。条件は1つの相続で重なるため、当てはまるものをすべて確かめ、複数の士業に相談することになります。
| 確かめる順 | 状況 | 相談先 |
|---|---|---|
| 1 | 相続人の間で遺産の分け方に争いがある | 弁護士 |
| 2 | 相続税の申告が要る(特例で税額が0円になる場合を含む) | 税理士 |
| 3 | 相続した財産に不動産がある | 司法書士(相続登記) |
| 4 | 相続放棄や、遺言書の検認をする | 家庭裁判所の手続き(書類の作成は司法書士か弁護士) |
争いの有無を最初に確かめるのは、争いがあると交渉や調停を弁護士に頼むことになるためです。争いがあっても、相続税の申告が要れば税理士、不動産があれば司法書士への依頼が別に要ります。
例えば、遺産が自宅の土地建物と預金で、総額が基礎控除額を超える相続なら、税理士と司法書士の両方に頼みます。分け方の話し合いがまとまらなければ、弁護士も加わる形。相談先は事案によって変わるため、表は相談先を決めるときの目安です。
遺産分割協議書の作成をどこに頼むか
遺産分割協議書は、相続人全員で遺産の分け方を決めた内容を書面にしたものです。作成の頼み先も、争いの有無と、申告と登記の要否で決まります。
| 事案の条件 | 頼み先の目安 |
|---|---|
| 相続人の間に争いがある(申告の要否を問わない) | 弁護士 |
| 相続税の申告が要り(特例で税額が0円になる場合を含む)、争いがない | 税理士(申告に付随する範囲で作成を支援) |
| 申告が要らず、不動産があって相続登記をする | 司法書士(登記に必要な書類として作成) |
| 申告が要らず、不動産が無い | 行政書士 |
申告が要り、不動産もある相続では、税理士と司法書士の両方が関わります。1通の協議書を登記と申告の両方に使うため、作成をどちらが受け持つかを、依頼のときに確かめておきます。誰がどこまで作成できるかは各士業会の見解によるので、依頼の前に作成の範囲を確かめてください。
相続放棄と遺言書の検認は、家庭裁判所の手続き
相続放棄は、自己のために相続の開始があったことを知った時から3か月以内に、亡くなった方の最後の住所地の家庭裁判所に申述する手続きです(民法第915条、裁判所)。申述書の作成は司法書士か弁護士が担い、借金が多いなどの理由で放棄するかどうかの判断に迷う場合は、弁護士に相談します。
遺言書の検認は、自筆の遺言書などを家庭裁判所が確かめて記録する手続きで、遺言が有効かどうかを判断するものではありません(民法第1004条)。公正証書遺言と、法務局で保管していた自筆の遺言書は、検認が要りません。
放棄した人も、相続税の基礎控除の法定相続人の数には入ります(国税庁 No.4152)。一方で、放棄した人が受け取った死亡保険金には非課税枠が使えないなど、税額の計算で扱いが変わる部分もあるため、放棄の予定は税理士にも伝えておきます。
税理士と司法書士の両方に頼むときに、そろえる書類
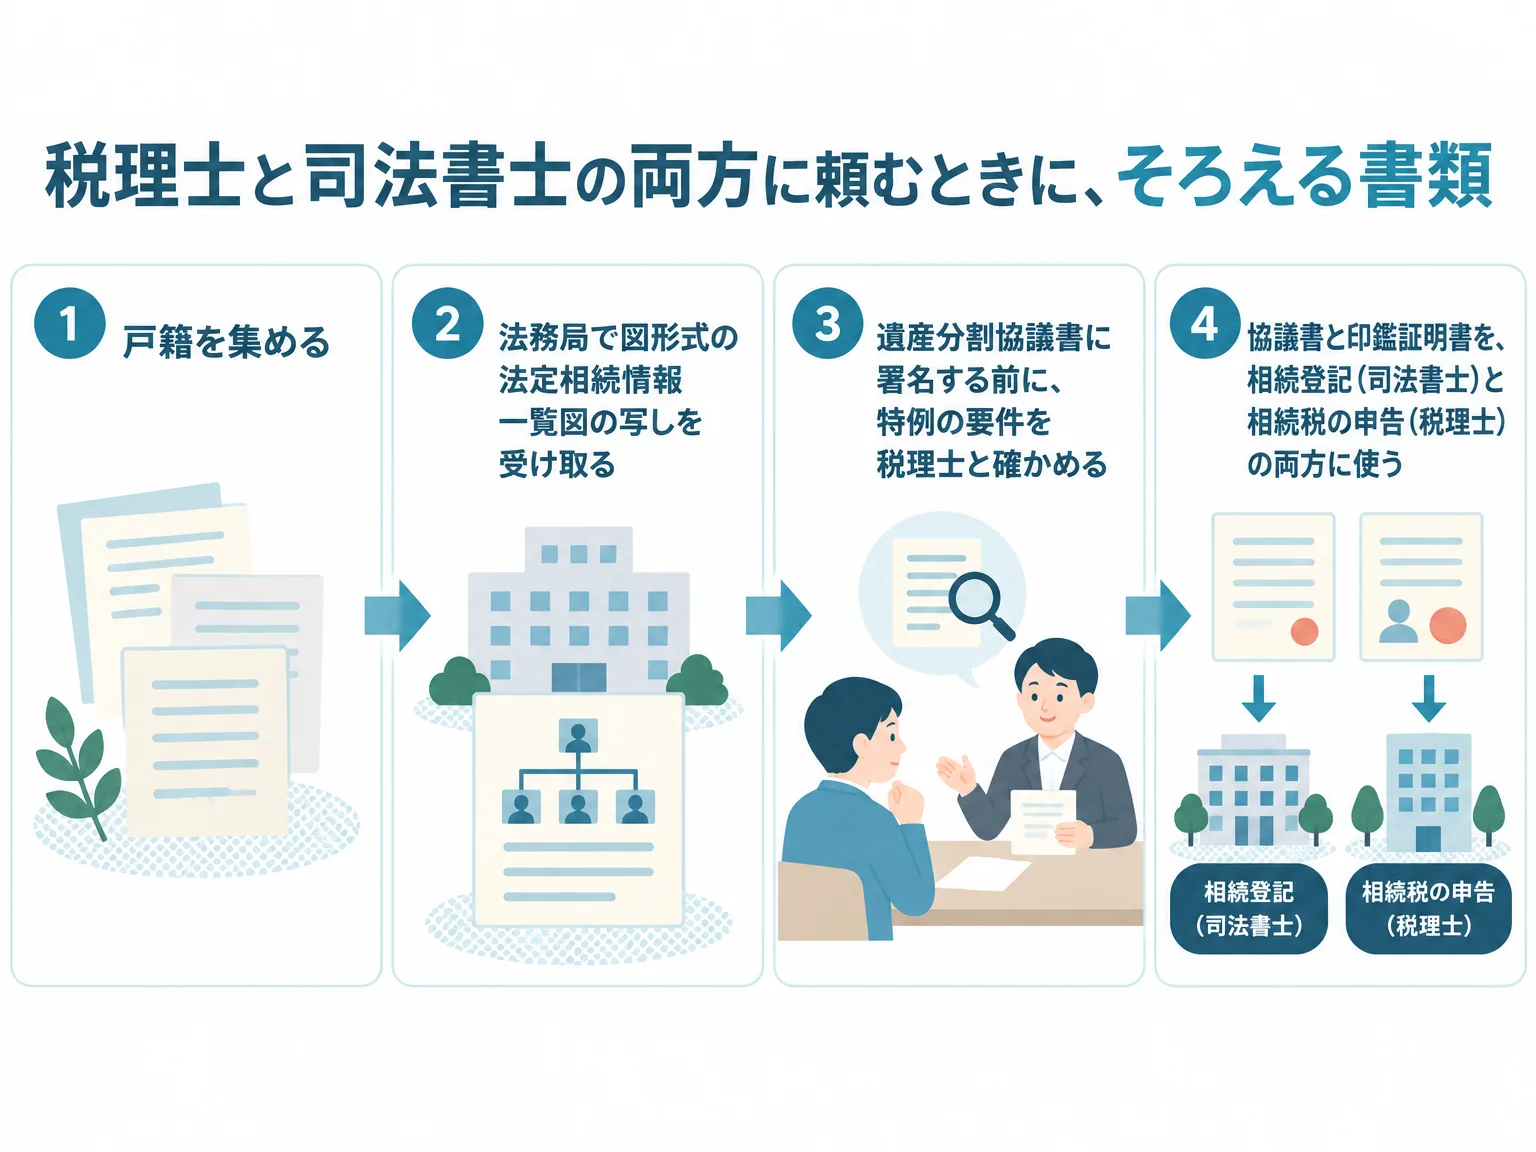
税理士と司法書士の両方に頼む相続では、相続人を示す書類と遺産分割協議書を、登記と申告の両方に使います。同じ書類でも、登記と申告で求められる条件が少しずつ違います。
| 書類 | 相続登記(法務局) | 相続税の申告(税務署) |
|---|---|---|
| 相続人を示す書類 | 亡くなった方の出生から死亡までの戸籍と、相続人の戸籍(死亡日以降に発行)。法定相続情報一覧図の写しで代えられる | 相続人全員を明らかにする戸籍(相続開始の日から10日を経過した日以後に作成)か、図形式の法定相続情報一覧図の写し |
| 遺産分割協議書 | 協議書 | 協議書の写し |
| 印鑑証明書 | 協議書に押印した相続人のもの(有効期限なし) | 小規模宅地等の特例や配偶者の税額軽減を使う場合に、相続人全員のもの |
登記の欄は法務局の「相続による所有権の登記の申請に必要な書類」、申告の欄は国税庁の「提出書類一覧表」(令和8年7月)によります。
法定相続情報一覧図は、図形式で作ると申告にも使える
法定相続情報証明制度は、戸籍の束と相続関係の一覧図(法定相続情報一覧図)を法務局に出すと、登記官が確かめた一覧図の写しを無料で交付する制度です(不動産登記規則第247条)。写しは、相続登記、相続税の申告、預貯金の手続きで、戸籍の束の代わりに使えます。
相続税の申告に使えるのは、図形式で、子が実子か養子かが分かるように書かれたものに限られます。国税庁の一覧表では、次のように示されています。
図形式の法定相続情報一覧図の写し(子の続柄が実子又は養子のいずれであるかが分かるように記載されたものに限ります。)
出典:国税庁 提出書類一覧表(令和8年7月)
相続人を横に並べて書く列挙形式の一覧図は、相続税の申告には使えません。登記だけを考えて列挙形式で作ると、申告には一覧図の写しの代わりに戸籍の謄本(コピーでも可)を添付することになります。亡くなった方に養子がいる場合は、一覧図の写しに加えて養子の戸籍も申告書に添付します。
一覧図の申出は、相続人のほか、委任を受けた税理士や司法書士、弁護士、行政書士なども代わりに行えます(法務局)。両方に頼む相続では、どちらが図形式で申し出るかを先に決めておくと、写しを登記と申告に分けて使えます。
遺産分割協議書は、署名の前に特例の要件と照らす
遺産分割協議書は1通を作り、登記には協議書を、申告には写しを出します。協議書に押印した相続人の印鑑証明書も、登記と申告の両方で使います。
協議書に署名して実印を押す前に、誰がどの財産を取得するかを、特例の要件と照らしておきます。小規模宅地等の特例は、亡くなった方の自宅の宅地を取得する人によって要件が変わり、別居していた子が取得すると使えない場合があるためです。
登記の期限は3年、申告の期限は10か月で、協議書をまとめる期限は申告の側が先に来ます。配偶者の税額軽減と小規模宅地等の特例は、申告期限までに分割が終わっていることが原則の要件です。期限までにまとまらない場合の未分割での申告は、相続税の申告期限に間に合わないときの3つの選択肢で説明しています。
無料で相談できる公的な窓口
依頼先を決める前に、制度の一般的な扱いは公的な窓口で無料で確かめられます。窓口で確かめられるのは制度の一般的な扱いと手続きの説明までで、書類の作成を頼むことはできません。
| 窓口 | 相談できること | 利用の条件 |
|---|---|---|
| 国税庁の電話相談センター | 相続税を含む国税の一般的な相談 | 国税相談専用ダイヤル(0570-00-5901)か、税務署に電話して自動音声で選ぶ。平日8時30分から17時 |
| 税務署の面接相談 | 書類や事実関係を確かめる必要がある相談 | 事前予約制。所轄の税務署に電話して予約する |
| 法務局の登記手続案内(大阪法務局) | 相続登記の申請書の様式と添付書類の説明 | 完全予約制。申請する本人(親族を含む)に限り、1回20分以内。書類の事前審査はしない |
| 大阪司法書士会の相続登記手続相談センター | 相続登記の手続きの相談 | 無料の電話相談。毎週火曜日13時30分から16時30分(祝日などの休業日を除く) |
窓口の条件は、国税庁の「税についての相談窓口」と「国税に関するご相談について」、大阪法務局の「登記手続案内をご利用の皆様へ」、大阪司法書士会の案内によります(令和8年10月現在)。
法務局の登記手続案内は、申請する本人が自分で書類を作るための説明です。大阪法務局の案内では、税理士や行政書士、委任状の無い代理人は利用できません。説明を受けて作った申請書でも、審査で訂正や書類の追加を求められることがあります。
大阪市内に住む方は、区役所と大阪市役所の無料相談も使えます。北区役所の司法書士相談と大阪市役所の税務相談の日程は、大阪市北区で相続を相談する窓口で紹介しています。税務署、法務局、家庭裁判所のどこで何をするかは、大阪で相続税申告を進める相続人が最初に確認することの表にまとめています。
大北税理士法人に相談できることと、提携先が担う手続き
大北税理士法人が担うのは、相続税の申告を中心とした税務。相続登記は提携する司法書士、相続人の間で争いがある場合は提携する弁護士、相続した不動産の売却は提携する不動産会社が担当します。
| 手続き | 担当 |
|---|---|
| 相続税の申告、財産の評価、準確定申告 | 大北税理士法人 |
| 税務調査の立会い(他の税理士が申告した案件を含む) | 大北税理士法人 |
| 遺産分割協議書の作成支援(争いがなく、相続税の申告に付随する範囲) | 大北税理士法人 |
| 預貯金の解約と名義変更(相続税の申告のご依頼に付随する範囲) | 大北税理士法人 |
| 相続登記(不動産の名義変更) | 提携する司法書士 |
| 相続人の間の交渉、調停 | 提携する弁護士 |
| 相続した不動産の売却 | 提携する不動産会社(当税理士法人は譲渡所得の申告を担当) |
預貯金の解約と名義変更は、相続税の申告をご依頼いただいた場合に、その付随業務としてお受けしています。申告が要らない相続で、預貯金の手続きだけをお受けすることはしていません。
初回のご相談は無料で、1つの案件を兄弟の税理士2名で担当します。相談から申告までは、お問い合わせ、初回相談、ご提案とお見積、ご契約、申告と対応の順に進み、近畿圏の方は事務所への来所、近畿圏の外の方はオンラインでの面談です。
相続税の申告の報酬は税理士の料金・報酬のページ、報酬の決まり方は相続税申告を税理士に頼む費用で取り上げています。申告の後の税務調査の対応は、相続税の税務調査で税理士に立会いを頼むときの費用をご覧ください。ご相談は税理士による無料相談のページか、お電話(06-6353-3871)で受け付けています。
本記事の根拠法令・出典
| 法令・公的資料 | 位置づけ |
|---|---|
| 税理士法 | 税理士の業務(第2条)、弁護士の税理士業務(第51条)、税理士業務の制限(第52条) |
| 司法書士法 | 司法書士の業務(第3条)、司法書士でない者の業務の禁止(第73条) |
| 弁護士法 | 弁護士の職務(第3条)、弁護士でない者の法律事務の禁止(第72条) |
| 行政書士法 | 行政書士の業務(第1条の3)、業務の制限(第19条) |
| 不動産登記法 | 相続登記の申請義務(第76条の2)、過料(第164条) |
| 民法 | 相続放棄の期限(第915条)、遺言書の検認(第1004条) |
| 国税庁 提出書類一覧表(令和8年7月) | 相続税の申告に添付する戸籍、法定相続情報一覧図、協議書、印鑑証明書 |
| 法務局 相続による所有権の登記の申請に必要な書類 | 遺産分割協議による相続登記の書類 |
| 法務局 法定相続情報証明制度 | 一覧図の写しの交付と、申出を代わりに行える者 |
まとめ
相続で税理士と司法書士が違うのは担う手続きで、相続税の申告は税理士、相続登記は司法書士の業務です。争いのある遺産分割の交渉は弁護士、争いのない書類の作成は行政書士も担い、どの士業の業務もそれぞれの法律に書かれています。
相談先は相続の状況で決まり、条件は重なります。争いの有無を先に確かめ、申告が要れば税理士、不動産があれば司法書士と、当てはまる士業すべてに頼みます。両方に頼む相続では、図形式の法定相続情報一覧図と1通の遺産分割協議書を、登記と申告に共用できます。
相続税の申告が要るかの見通しから確かめたい方は、まずはお気軽にご相談ください。
よくある質問
相続税の申告は、司法書士にも頼めますか?
相続税の申告書の作成と提出の代理は、税理士の業務です(税理士法第52条)。司法書士法が定める司法書士の業務には含まれません。
登記と申告の両方が要る相続では、相続登記を司法書士に、相続税の申告を税理士に、分けて頼みます。
相続登記は、税理士にも頼めますか?
相続登記の申請の代理と、法務局に出す書類の作成は、司法書士の業務です(司法書士法第3条、第73条)。当税理士法人では、相続登記は提携する司法書士が担当します。
法定相続情報一覧図の申出は、委任を受けた税理士も代わりに行えます。
相続税がかからない場合も、税理士に相談したほうがよいですか?
特例を使う前の遺産の総額が基礎控除額以下なら、相続税の申告は要りません。基礎控除額は3,000万円+600万円×法定相続人の数で、相続人が配偶者と子2人なら4,800万円です。
基礎控除額を超え、小規模宅地等の特例や配偶者の税額軽減で税額が0円になる場合は、申告が要ります。特例の要件と申告の要否を確かめる段階で、税理士に相談してください。
税理士と司法書士の両方に頼むと、報酬は二重にかかりますか?
報酬は、税理士には相続税の申告、司法書士には相続登記と、それぞれの業務についてかかります。同じ業務に二重にかかるものではありません。
戸籍の束や法定相続情報一覧図の写し、遺産分割協議書は、両方の手続きに共用できます。当税理士法人の報酬は税理士の料金・報酬のページに載せています。
相続の相談は、最初にどこへすればよいですか?
相続の状況で決まります。相続人の間に争いがあれば弁護士、相続税の申告が要りそうなら税理士、不動産の名義変更なら司法書士が相談先です。
当てはまる条件が複数あれば、それぞれの士業に相談します。どこに当てはまるか決めかねる段階では、国税庁の電話相談センターや法務局の登記手続案内で、制度の一般的な扱いを確かめる方法もあります。